損益表是企業用來呈現「一段期間內是否賺錢」的財務報表。它會整理營業收入、營業成本、營業費用、營業利益、稅前淨利與稅後淨利等資訊,幫助企業主、財會人員、管理者與投資人判斷公司獲利能力。
一句話定義:損益表是用來呈現企業在特定期間內收入、成本、費用與最終盈虧結果的財務報表,可用來判斷公司是否賺錢,以及本業獲利是否穩定。
如果你正在查「損益表是什麼」「損益表英文」「損益表怎麼看」「損益表怎麼做」或「損益表多久做一次」,本文會用台灣常見財報用語,從定義、科目、公式、範例到三大財務報表比較一次整理。
一、損益表是什麼?一句話看懂定義、英文與用途
1. 損益表是什麼?企業獲利能力的核心財務報表
損益表,也叫利潤表,是財務報表中用來呈現企業經營成果的報表,通常會以一個月、一季或一年為期間,整理公司在該期間內的收入、成本、費用與獲利結果。
它最常回答的問題是:公司這段期間到底賺錢還是虧錢?

損益表通常會從「營業收入」開始,依序扣除營業成本、營業費用,再加減業外收入與業外支出,最後得出稅前淨利與稅後淨利。對企業經營來說,它不只是會計報表,也是一張管理成績單。
常見使用者包含:
- 企業主/經營者:判斷公司營收、成本與費用是否合理。
- 財務與會計人員:編製月報、季報、年報與管理報表。
- 部門主管:追蹤部門或專案損益。
- 投資人:觀察公司獲利能力、營業利益與每股盈餘 EPS。
- 學生/初學者:理解財務報表與會計科目。
2. 損益表英文是什麼?Income Statement、Profit and Loss Statement 差在哪?
損益表英文最常見是 Income Statement,也常稱為 Profit and Loss Statement 或 P&L Statement。如果是在台灣上市櫃公司財報中常見的「綜合損益表」,英文通常會看到 Statement of Comprehensive Income。
在台灣語境中,本文會以「損益表」作為主詞;若提到上市櫃公司財報,則會補充「綜合損益表」與 IFRS 相關用語。
3. 損益表可以回答哪些問題?
損益表的價值不只是告訴你「賺多少」,更重要的是幫助你理解「錢是怎麼賺來的,又花到哪裡去」。
損益表可以回答:
- 公司這段期間有沒有賺錢?
- 營業收入是否成長?
- 營業成本是否過高?
- 毛利率是否穩定?
- 本業是否真的賺錢?
- 稅後淨利是否受到業外收入影響?
- 費用率是否逐漸上升?
- EPS 是否反映穩定獲利能力?
看損益表的重點不是只看公司賺多少錢,而是看營收、成本、費用與業外收支如何共同影響最終獲利。
二、損益表有哪些科目?從營業收入到稅後淨利一次整理
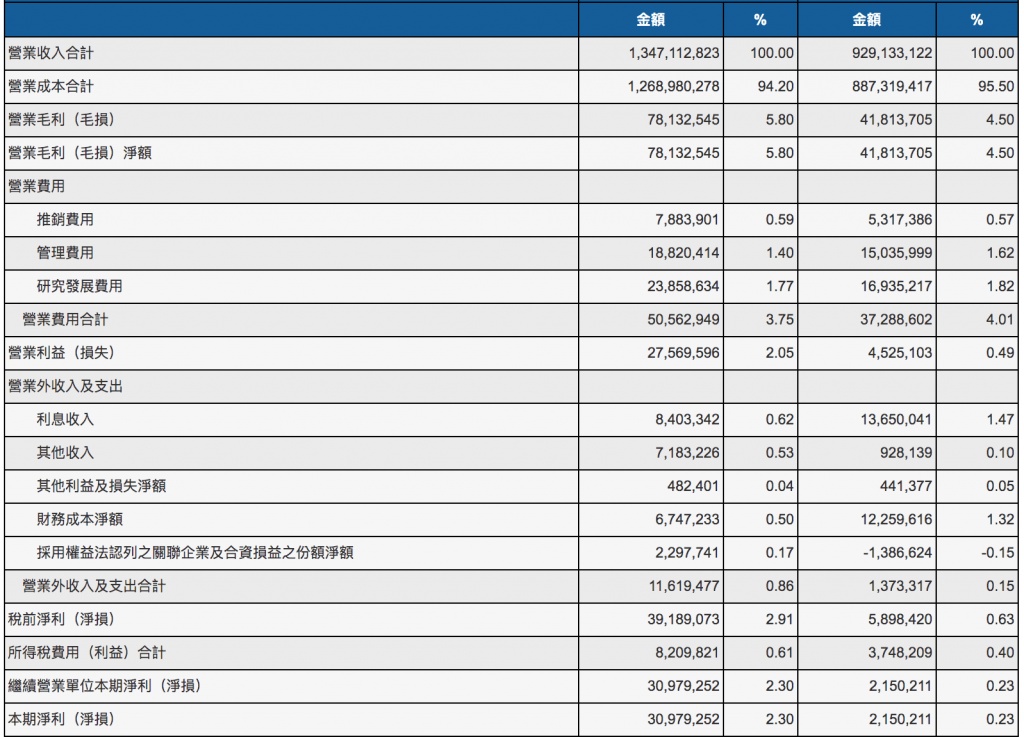
1. 損益表科目總覽:營業收入、營業成本、營業毛利
損益表科目會依照企業從收入到獲利的流程排列。初學者可以先記住一條主線:營業收入 → 營業毛利 → 營業利益 → 稅前淨利 → 稅後淨利。
2. 營業費用與營業利益:判斷本業有沒有賺錢
營業費用是企業日常營運所需的間接支出,常見包括銷售費用、管理費用、研發費用、人事費用、租金、廣告費、辦公支出等。這些支出不一定直接對應某一項商品成本,但會影響企業最後能留下多少利潤。
營業利益則是判斷企業本業獲利能力的關鍵指標。
營業利益比稅後淨利更能反映企業本業是否賺錢,因為它排除了多數業外收入與業外支出的影響。
例如,一家公司稅後淨利看起來很高,但如果主要來自出售資產或投資收益,而營業利益其實下滑,就代表本業可能並不穩定。相反地,如果營業利益穩定成長,通常代表企業核心業務具有較好的獲利基礎。
3. 稅前淨利、稅後淨利與每股盈餘 EPS 怎麼看?
稅前淨利是企業在扣除所得稅前的獲利結果;稅後淨利則是扣除所得稅費用後,企業最終保留下來的獲利。對投資人來說,稅後淨利也會影響每股盈餘 EPS。
EPS 的基本概念是:公司每一股普通股可以分配到多少獲利。EPS 越高,不一定代表股票一定值得投資,但它是觀察公司獲利能力的重要財務指標之一。
判讀時要注意:
- 稅後淨利上升,可能來自本業改善,也可能來自一次性業外收入。
- EPS 需要搭配股本變化、產業特性與獲利穩定性觀察。
- 稅前淨利與稅後淨利不應作為投資買賣的唯一依據。
本文提供的是財報理解與管理分析角度,不構成任何投資或稅務建議。
三、損益表公式怎麼算?毛利率、營業利益率、淨利率一次看懂
1. 損益表基本公式整理
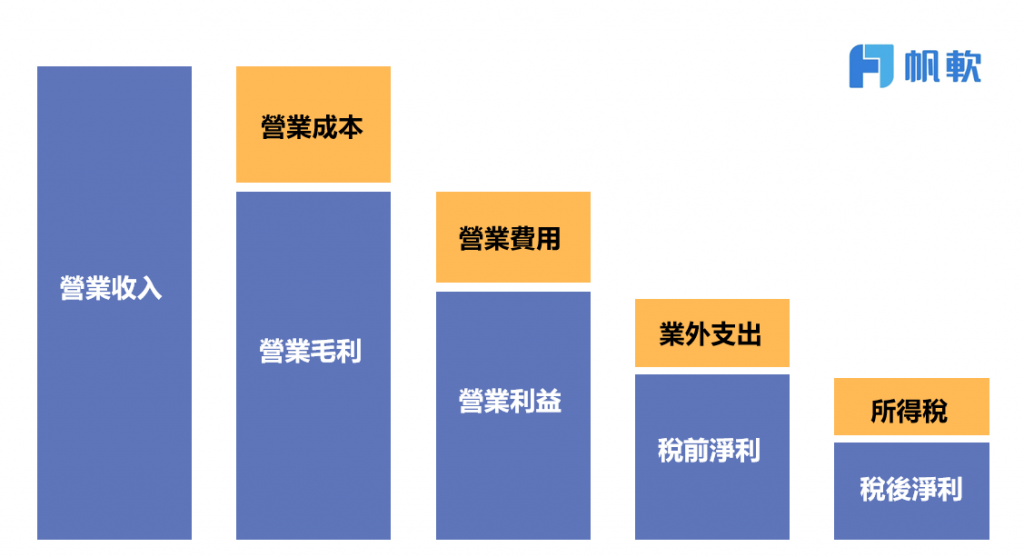
損益表公式的核心邏輯,是從營業收入一路扣除成本、費用與稅費,最後得到稅後淨利。
公式整理:
營業毛利=營業收入-營業成本
營業利益=營業毛利-營業費用
稅前淨利=營業利益+業外收入-業外支出
稅後淨利=稅前淨利-所得稅費用
EPS=稅後淨利 ÷ 普通股加權平均流通在外股數
2. 毛利率、營業利益率、淨利率公式與判讀方式
損益表不只看金額,也要看比率。因為不同公司規模不同,單看金額容易失真;比率能幫助你觀察獲利結構是否改善,也是財報分析常用的基礎方法。
公式整理:
毛利率=營業毛利 ÷ 營業收入
營業利益率=營業利益 ÷ 營業收入
淨利率=稅後淨利 ÷ 營業收入
毛利率看產品或服務是否有利潤空間,營業利益率看本業經營效率,淨利率則看公司最後能留下多少獲利。
3. 營收成長但獲利下滑,損益表代表什麼?
營收成長不一定代表公司變得更賺錢。損益表可以幫助你拆解營收與獲利之間的落差。
常見情境如下:
- 營收增加,但毛利率下降:可能是原物料、人力、物流成本上升,也可能是降價促銷造成利潤被壓縮。
- 毛利穩定,但營業利益下降:可能是銷售費用、管理費用、研發費用快速增加。
- 營業利益下降,但稅後淨利上升:可能是業外收入、處分資產利益或投資收益支撐。
- 稅後淨利增加,但現金不足:可能是應收帳款尚未收回,需搭配現金流量表判讀。
因此,損益表判讀不能只看最底部的稅後淨利,而要從營業收入一路看到營業利益與業外收支。
四、損益表怎麼看?用範例掌握財報判讀順序
1. 損益表怎麼看?建議按照 5 個步驟閱讀
損益表怎麼看?建議不要從稅後淨利開始,而是由上往下看,先理解收入與成本,再判斷本業獲利與最終獲利品質。
建議閱讀順序:
① 先看營業收入是否成長 營收是企業營運規模的起點,但營收成長不等於獲利成長。 ② 再看營業毛利與毛利率是否穩定 毛利率下降可能代表成本上升、售價下降或產品組合改變。 ③ 接著看營業利益是否反映本業賺錢 營業利益能幫助判斷公司核心業務是否健康。 ④ 檢查業外收入與業外支出是否影響淨利 業外收益可能讓稅後淨利短期變好,但未必能長期重複。 ⑤ 最後看稅後淨利、淨利率與 EPS 這些指標適合用來觀察最終獲利,但要搭配前面項目一起判讀。
看損益表時,不應只看稅後淨利,而應依序檢查營業收入、毛利率、營業利益、業外收支與稅後淨利,才能判斷企業獲利品質。
2. 簡易損益表範例:從數字看公司是否賺錢
以下是一個簡化的公司損益表範例,方便理解損益表格式與計算邏輯。
從這張表可以看出,公司營收為 1,000 萬元,稅後淨利為 128 萬元,代表本期帳面上有獲利。不過,判讀時仍需進一步觀察毛利率、營業利益率、業外收支,以及與前期相比是否改善。
3. 損益表判讀常見誤區:只看淨利可能會誤判
損益表雖然能快速看出盈虧,但若只看單一數字,很容易誤判。
常見誤區包括:
- 只看稅後淨利:忽略獲利來源,可能看不出本業是否下滑。
- 忽略業外收入:一次性收益可能讓淨利短期變漂亮。
- 沒有做跨期比較:單期數字意義有限,應比較月對月、季對季或年對年。
- 不同產業直接比較毛利率:製造業、零售業、軟體服務業的成本結構不同。
- 沒有搭配現金流量表:公司有獲利,不代表現金流一定健康。
五、損益表怎麼做?Excel 編製步驟與自動化報表思路
1. 損益表怎麼做?基本編製流程
損益表怎麼做?核心流程是先確認報表期間與會計科目,再依序彙總收入、成本與費用,最後計算各層級獲利。
建議步驟如下:
① 確認報表期間 例如本月、本季、本年度,或指定專案期間。 ② 整理收入、成本與費用科目 將交易資料歸類為營業收入、營業成本、營業費用、業外收入與業外支出。 ③ 彙總營業收入與營業成本 先計算營業毛利,確認產品或服務本身是否有利潤空間。 ④ 計算營業利益、稅前淨利與稅後淨利 依序扣除費用、加減業外收支與所得稅費用。 ⑤ 建立比較欄位 可加入本月、上月、去年同期、年度累計、預算差異等欄位。
製作損益表的核心流程,是先確認期間與會計科目,再依序彙總收入、成本、費用,最後計算營業利益、稅前淨利與稅後淨利。
2. 損益表 Excel 範本適合哪些情境?
Excel 損益表範本主要適合資料量較小、報表邏輯單純的初期創業團隊或中小企業。優點在於容易上手、格式彈性高且欄位調整方便,特別適用於公司規模較小、資料來源單純、每月交易筆數不多、報表僅由少數人維護,以及尚未導入完整財務報表系統的情境。
不過,Excel 也存在許多固有限制,包含公式容易被誤改、多版本檔案難以控管、跨部門協作容易混亂、權限與資料追溯能力有限,且隨著資料量擴增,後續的維護成本會大幅上升。因此,Excel 非常適合做為管理報表的起點,但當企業開始需要固定月結、多部門分析或即時管理儀表板時,就應思考導入更系統化的報表流程。
3. 什麼時候需要財務報表自動化?
當損益表不再只是單一 Excel 檔,而是需要串接多個資料來源、支援多部門、多專案、多期間比較時,財務報表自動化就會變得重要。
常見觸發情境包括:
- 每月都要固定產出損益表與管理報表
- 需要整合 ERP、會計系統、Excel 或資料庫
- 主管希望查看即時或接近即時的財務指標
- 需要部門別、產品別、專案別損益分析
- 需要權限控管、資料追溯與版本管理
- 報表製作高度依賴人工複製貼上
財務報表自動化的目標不是取代財會判斷,而是降低重複整理資料的時間,讓財務與管理者能把更多精力放在分析與決策。
4. 報表工具與 BI 損益表儀表板如何協助管理決策?
當企業需要把損益表從「靜態表格」轉為「可追蹤、可比較、可視覺化」的管理工具時,可考慮導入報表工具或 BI 損益表儀表板。這類系統不僅能呈現固定格式的財務報表,更能進一步整合檢視損益表、資產負債表與現金流量表三大核心報表。
在實際管理應用上,報表工具能針對部門、專案或產品等不同維度進行細部損益分析,並將營收、毛利率、營業利益率與稅後淨利等 key metrics 轉化為直觀的視覺化圖表。同時,系統也支援月報、季報、年度累計及預算差異的動態比較,並可依據權限管理提供不同階層所需的決策報表,有效提升企業營運分析的效率與精準度。
FineReport/帆軟報表可作為企業建立財務報表、管理報表與 BI 儀表板時的工具選項之一。實務上,企業可依自身資料來源、報表格式、權限控管與分析需求,評估是否導入相關報表系統,將損益表從手動整理逐步升級為自動化報表流程。
六、損益表多久做一次?月報、季報、年報怎麼選?
1. 損益表多久做一次?依企業規模與管理需求決定
損益表多久做一次,取決於企業用途。如果是內部管理,常見做法是每月檢視一次;如果是對外財報,則需依公司型態、主管機關規範與財報揭露要求編製。
一般建議:
- 中小企業:至少每月或每季檢視一次。
- 成長型企業:建議建立月損益表,掌握成本與費用變化。
- 上市櫃公司:依相關財報揭露要求編製季報、半年報、年報等。
- 專案型企業:可依專案週期建立專案損益表。
2. 月損益表、季損益表、年損益表各適合什麼情境?
如果企業只做年度損益表,可能太晚發現問題;若能定期查看月損益表,就能更早掌握費用異常、毛利率下降或營收結構改變。
七、損益表、綜合損益表與三大財務報表差在哪?
1. 損益表和綜合損益表差異:台灣財報常見用語
損益表主要呈現企業本期的收入、費用與損益結果;綜合損益表則是在本期損益之外,進一步納入其他綜合損益項目。
在台灣上市櫃公司財報中,常見的是「綜合損益表」用語。初學者不需要一開始就深入每一項會計準則,但可以先理解:
在台灣財報語境中,上市櫃公司常見的是綜合損益表;它除了呈現本期損益,也可能包含其他綜合損益項目。
其他綜合損益可能與金融資產評價、外幣換算差額等項目有關,通常比一般損益表更接近公開發行公司財報格式。若是中小企業內部管理,仍常以簡化損益表或管理損益表作為日常分析工具。
2. 損益表與資產負債表差在哪?
損益表與資產負債表都是重要財務報表,但回答的問題不同。
- 損益表:看一段期間的經營成果,回答「公司有沒有賺錢」。
- 資產負債表:看某一時點的財務狀況,回答「公司有多少資產、負債與權益」。
3. 損益表與現金流量表差在哪?
損益表看獲利,現金流量表看現金流。公司損益表有獲利,不代表現金一定充足,因為損益表通常依權責發生概念認列收入與費用。
例如,公司已認列營業收入,但客戶款項尚未收回,帳上可能有收入與獲利,現金卻還沒進來。這時就需要搭配現金流量表,觀察營業活動現金流量是否健康。
損益表有獲利不代表公司現金充足,因此需要搭配現金流量表一起判讀。
FAQs
損益表是呈現企業在特定期間內收入、成本、費用與盈虧結果的財務報表,可用來判斷公司是否賺錢、本業獲利是否穩定,也是三大財務報表之一。
損益表英文常見為 Income Statement,也可稱為 Profit and Loss Statement 或 P&L Statement。若是台灣上市櫃財報常見的綜合損益表,英文通常是 Statement of Comprehensive Income。
損益表的英文是 Income Statement;商業實務中也常稱 P&L Statement。若指綜合損益表,英文則常見為 Statement of Comprehensive Income。
看損益表時,建議依序看營業收入、營業毛利與毛利率、營業利益、業外收入與支出、稅後淨利與 EPS。不要只看稅後淨利,還要判斷本業獲利與業外項目的影響。
製作損益表時,先確認報表期間,再整理收入、成本與費用科目,接著依序計算營業毛利、營業利益、稅前淨利與稅後淨利。小型公司可先用 Excel,資料量增加後可評估財務報表系統或 BI 報表工具。
若用於內部管理,常見做法是每月做一次;若用於對外財報,則依公司型態與法規要求編製季報、半年報或年報。中小企業建議至少每月或每季檢視一次。
不完全一樣。損益表主要呈現本期損益,綜合損益表除了本期損益,也可能包含其他綜合損益。台灣上市櫃公司財報中常見「綜合損益表」用語。
損益表看一段期間的經營成果,回答公司有沒有賺錢;資產負債表看某一時點的資產、負債與權益,回答公司財務結構是否健康。
因為損益表通常依權責發生概念認列收入與費用,帳上有收入不代表現金已入帳。應收帳款、存貨增加、資本支出或貸款還本,都可能讓公司有獲利但現金不足,因此需搭配現金流量表判讀。