權益變動表,又稱股東權益變動表,是四大財務報表之一,它動態地顯示公司在特定的時期內股本、資本公債、保留盈餘與其他權益項目的增減變動情形.。無論是投資者評估公司價值、管理者檢視經營成果,或是會計人員編製財務報告,掌握權益變動表的閱讀與編製方法都至關重要。本文將從基礎格式出發,透過範例解析、編製步驟、勾稽公式,並延伸到實務操作,帶您理解這類報表的核心。
一、權益變動表格式:先掌握欄、列與期初期末調節
權益變動表的格式是其理解與編製的基礎,核心在於透過「欄」與「列」的結構,系統性地展示各項權益科目的變動軌跡。
1. 權益變動表是期間報表:說明各項權益如何由期初走到期末
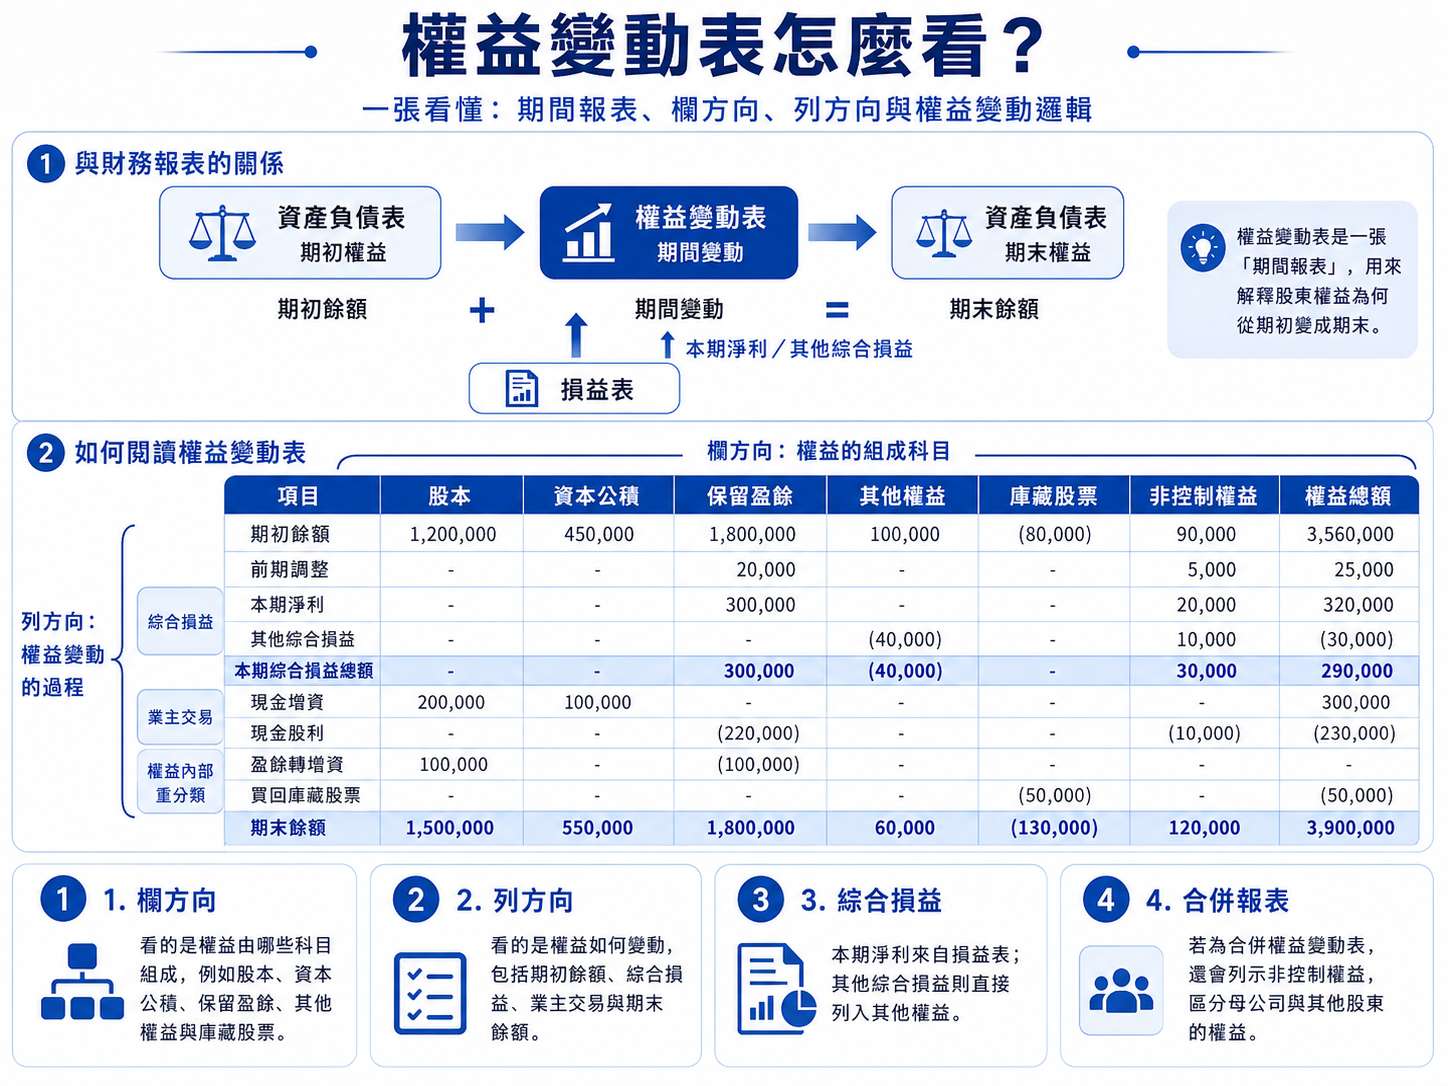
權益變動表是一張「期間報表」,它揭示的是在特定會計期間(如一個月、一季或一年)內,公司股東權益各組成部分的變動情形。其核心目的在於解釋資產負債表上權益總額為何從期初餘額變化為期末餘額。它連接了損益表(反映經營績效)與資產負債表(反映財務狀況),讓報表使用者能完整追溯權益變化的來源與去向。
2. 欄方向:股本、資本公積、保留盈餘、其他權益與庫藏股票
權益變動表的「欄」代表權益的組成科目,從左至右通常依序排列:
- 股本:公司發行股票的面值總額。
- 資本公積:股票發行溢價、受贈資本等非由營業結果產生的資本。
- 保留盈餘:公司歷年累積的未分配盈餘,包含法定盈餘公積、特別盈餘公積及未分配盈餘(或累積虧損)。
- 其他權益:包括金融資產未實現損益、換算調整數等不列入當期損益的項目。
- 庫藏股票:公司買回自身股票的成本,作為權益的減項。
- 非控制權益:在編製合併報表時,子公司中不屬於母公司的權益部分。
3. 列方向:期初餘額、綜合損益、業主交易與期末餘額
權益變動表的「列」則描述了各權益科目變動的過程,從上至下通常包含:
- 期初餘額:承接上一會計期間結束時的餘額。
- 前期損益調整:因錯誤更正或會計政策變動,對期初餘額進行的追溯調整。
- 本期綜合損益總額:包含「本期淨利」(來自損益表)與「本期其他綜合損益」。
- 業主投資與分配:股東投入資本(如現金增資)或分配盈餘(如發放現金股利、股票股利)等交易。
- 其他權益內部重分類:如盈餘公積轉增資、資本公積彌補虧損等。
- 期末餘額:經過上述所有變動後,該期間結束時的權益金額。
二、權益變動表範例:逐列看懂權益為什麼增加或減少

透過這份簡化的權益變動表範例,可以看到企業權益在一個會計期間內,如何受到經營成果、股東交易與權益內部調整等因素影響。
1. 本期淨利與其他綜合損益:了解權益增加的主要來源
從表中可以看到,「本期淨利」會列入保留盈餘的增加項目,代表企業透過日常營運所創造的獲利,累積成股東權益的一部分。例如圖中本期淨利 2,273,302 元,會增加未分配盈餘。
除了本期淨利外,企業可能還會產生其他綜合損益,例如國外營運機構財務報表換算差額、金融資產評價變動等。這類項目不會直接影響損益表上的淨利,而是直接列入「其他權益」項目中。
因此,權益變動表中的「本期綜合損益總額」,就是由本期淨利 + 其他綜合損益組成,可用來判斷企業權益增加主要來自營運獲利,還是來自市場評價變動。
2. 現金增資、股利分配與庫藏股票:觀察公司與股東之間的資本交易
除了企業經營成果外,股東與公司之間的交易也會造成權益變動。
例如圖中的「現金增資」項目,會增加股本與資本公積,代表公司透過發行新股向股東募集資金,提升企業資本規模。
相反地,當公司發放現金股利時,會使保留盈餘減少,因為部分累積盈餘返還給股東。而公司買回股票形成庫藏股票時,則會列為權益減項,使權益總額下降。
這些項目反映企業如何在「籌措資金」與「回饋股東」之間進行資本配置。
3. 盈餘公積與盈餘轉增資:理解權益科目的重新分類
權益變動表中部分交易並不會改變權益總額,而是調整不同權益項目之間的組成。
例如企業依規定提列法定盈餘公積時,會將部分保留盈餘轉入盈餘公積;若進行盈餘轉增資,則會將保留盈餘轉換為股本。
從圖中可以看到,這類「轉列」或「重分類」項目雖然會改變股本、盈餘公積或保留盈餘的金額,但最後權益合計數並不會因此增加或減少。
4. 非控制權益:合併報表中需要特別注意的項目
若企業編製的是合併權益變動表,除了母公司股東權益外,還會增加「非控制權益」欄位。
非控制權益代表子公司中不屬於母公司股東的部分。例如子公司產生獲利時,其中屬於其他股東的比例,會列入非控制權益增加;若母公司與非控制權益股東進行股權交易,也會反映在該欄位。
因此,在閱讀合併權益變動表時,需要區分歸屬於母公司業主的權益變動與非控制權益的變動才能準確判斷整體集團權益變化來源。
三、權益變動表怎麼編:從期初餘額到期末結帳
編製權益變動表是一個系統化的過程,遵循清晰的邏輯步驟,確保所有權益變動都被正確捕捉與彙總。
1. 步驟一:承接上期期末餘額並處理追溯調整
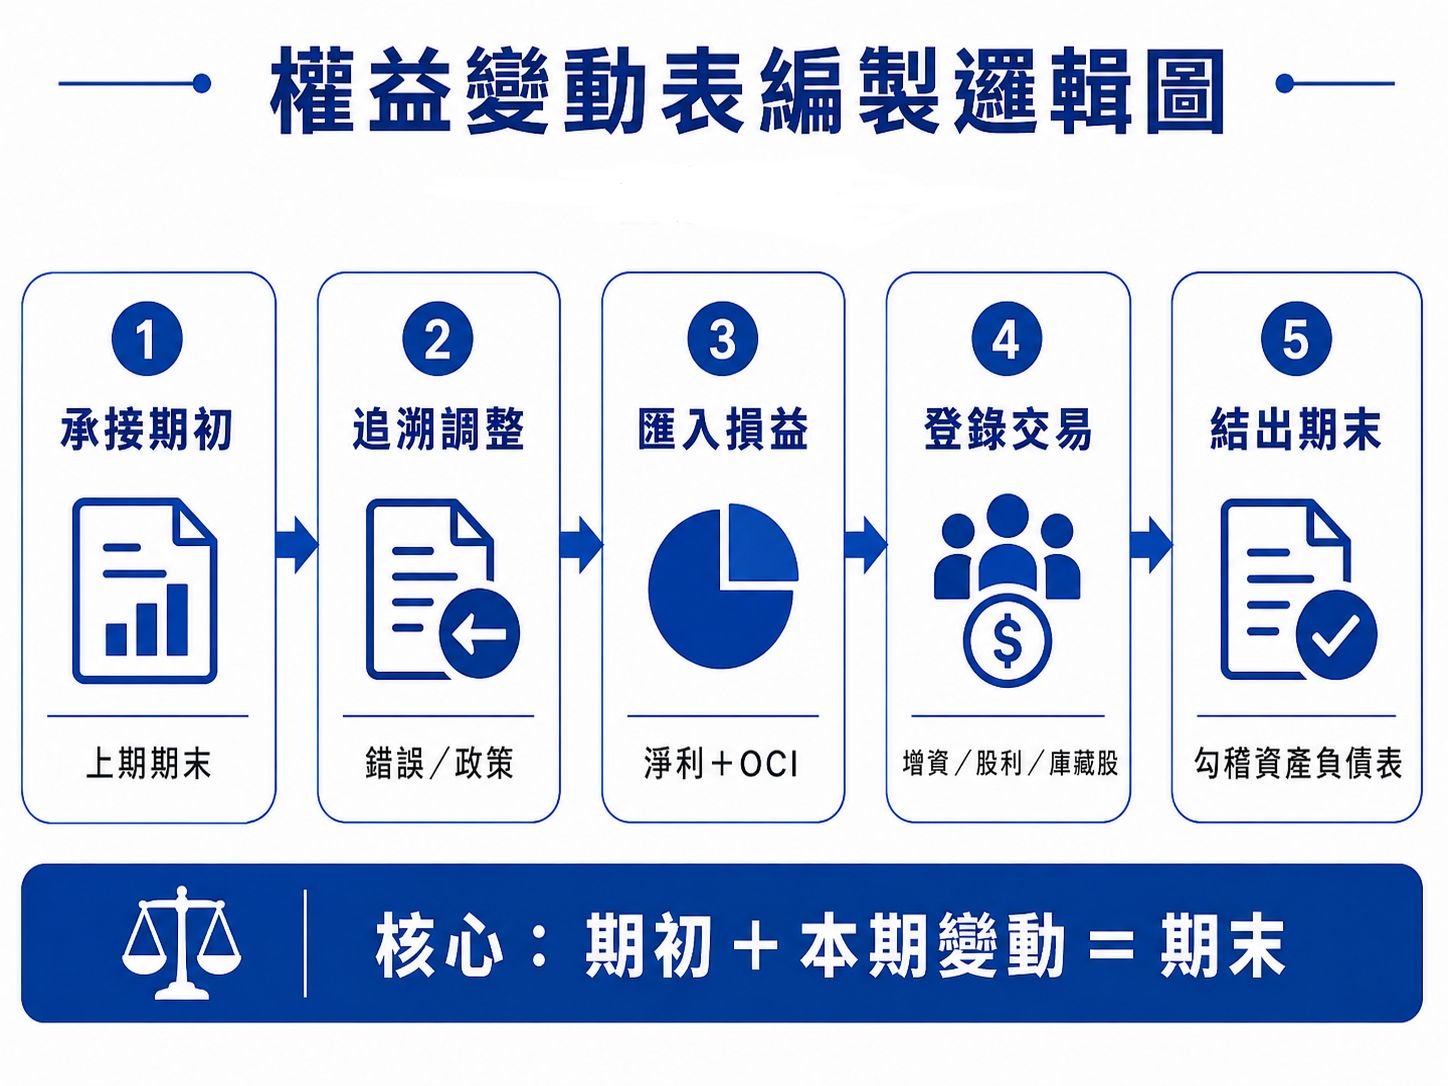
首先,將上一期資產負債表中的各權益科目期末餘額,填入本期權益變動表的「期初餘額」列。若有會計政策變動或前期錯誤更正,必須進行追溯調整,並將調整影響數直接列示於「期初餘額」之後、「本期綜合損益總額」之前,以重編期初餘額。這是確保報表可比性的關鍵。
2. 步驟二:匯入本期淨利與其他綜合損益
接著,從本期綜合損益表中取得「本期淨利」與「本期其他綜合損益」金額。將「本期淨利」數字填入「保留盈餘」欄的對應列;將各項「本期其他綜合損益」按其性質(如換算調整數、金融資產未實現損益)分別填入「其他權益」欄下的對應細項列。此步驟連結了經營績效與權益變動。
3. 步驟三:登錄增資、股利、庫藏股票與其他業主交易
根據本期發生的資本交易,登錄相關變動:
- 辦理現金增資:增加「股本」(面額部分)與「資本公積」(溢價部分)。
- 宣告並發放現金股利:減少「保留盈餘」。
- 宣告並發放股票股利:減少「保留盈餘」,同時增加「股本」。
- 買回或處分庫藏股票:在「庫藏股票」欄位登錄增減。
- 提列法定盈餘公積:減少「未分配盈餘」,增加「法定盈餘公積」。
4. 步驟四:彙總各欄變動並結出期末餘額
最後,將每個權益科目的「期初餘額」,加上或減去本期所有變動項目(綜合損益、業主交易、內部重分類),即可計算出該科目的「期末餘額」。所有權益科目的期末餘額加總(庫藏股票為減項),必須等於本期資產負債表上的權益總額。完成此步驟,即編製出完整的權益變動表。
四、權益變動表公式與勾稽:確認每筆變動都能對上
權益變動表並非獨立存在,它必須與其他報表及會計恆等式緊密勾稽。掌握這些公式是驗證報表正確性的不二法門。
1. 期末權益合計=資產-負債:核對資產負債表
這是會計最基本的恆等式:資產 = 負債 + 權益。因此,權益變動表最終結算出的「期末權益合計數」,必須完全等於同期資產負債表上的「權益總額」。若兩者不符,則表示編製過程必定存在錯誤,這是首要的檢核點。
2. 期末權益=期初權益+綜合損益+業主投入-業主分配±其他變動
這是權益變動的核心計算公式。任何期間的期末權益,都等於期初權益,加上本期經營產生的綜合損益,加上股東新增的投入資本,減去分配給股東的盈餘,再加減其他權益內部移轉或評價變動。此公式貫穿了整張報表的邏輯。
3. 淨利、其他綜合損益與保留盈餘的跨表關係
權益變動表中的「本期淨利」直接來自損益表。「本期其他綜合損益」則來自綜合損益表的後半部分。而「保留盈餘」的期末餘額,其計算過程為:期初保留盈餘 ± 前期調整 ± 本期淨利 - 本期宣告股利 ± 盈餘公積提撥或轉出 = 期末保留盈餘。這條路徑清晰地展示了損益如何累積為權益。
4. 常見錯誤:正負號、重複入帳、期初不一致與分類錯置
編製時常見錯誤包括:正負號誤用(如股利為減項卻誤為加項)、重複計算(如將股票股利的盈餘轉出與股本增加分別視為兩次變動)、期初餘額不一致(未與上期資產負債表期末數核對)、以及分類錯誤(如將金融資產評價損益誤列入保留盈餘變動)。仔細遵循勾稽公式能有效避免這些錯誤。
五、股東權益變動表 Excel 實作:模板、公式與定期出表
對於財務實務工作者而言,在 Excel 中建立穩定、可重複使用的權益變動表模板,能大幅提升編報效率與準確性。
1. Excel 模板架構:科目對照、變動明細、正式報表與檢核表
一個良好的 Excel 模板應包含以下工作表:
- 科目對照表:定義各權益科目代碼與名稱,確保一致性。
- 變動明細表:以流水帳形式記錄本期所有影響權益的交易(日期、憑證、科目、金額),作為編製依據。
- 正式報表:依據前述格式,利用公式引用明細表數據,自動生成權益變動表。
- 檢核表:設定公式自動比對正式報表期末權益總額與資產負債表數字,並標示差異。
2. 儲存格公式設計:橫向加總、縱向調節與差異警示
在「正式報表」工作表中,關鍵公式包括:
- 橫向加總:使用
SUM函數計算單一權益科目下所有變動項的加總。 - 縱向調節:期末餘額儲存格設定公式:
=期初餘額+本期增加項加總-本期減少項加總。 - 差異警示:在檢核表中使用
IF(ABS(報表A-報表B)>容錯值, "檢核異常", "")公式,並搭配條件格式將異常標示為醒目顏色。
3. 多公司與多期間彙總:避免覆蓋公式、版本混亂與手動貼值
處理集團多家公司或多個期間報表時,應建立標準模板,每家公司或每個期間使用獨立的檔案或工作表。避免直接覆蓋舊有資料。彙總時,應建立一個「彙總表」,使用 SUMIF 或 INDEX-MATCH 等函數從各子公司檔案抓取數據,絕對避免手動複製貼上,以減少錯誤並便於追溯。
4. 從 Excel 到 FineReport:串接 ERP 與總帳資料庫,統一模板、權限與定期出表
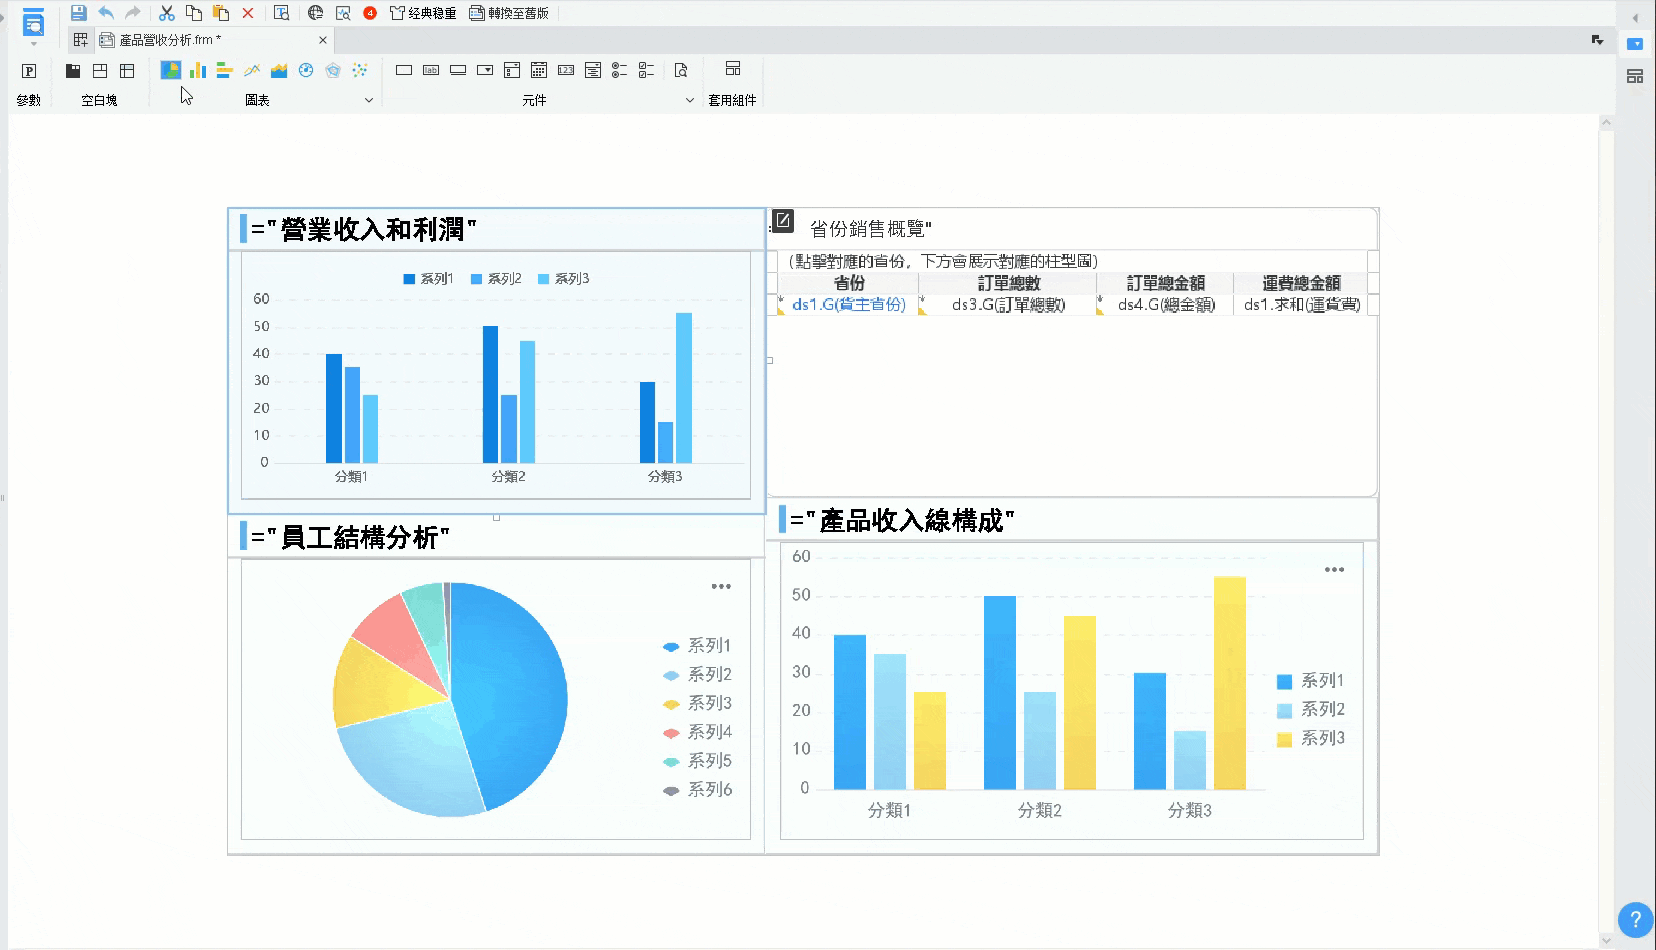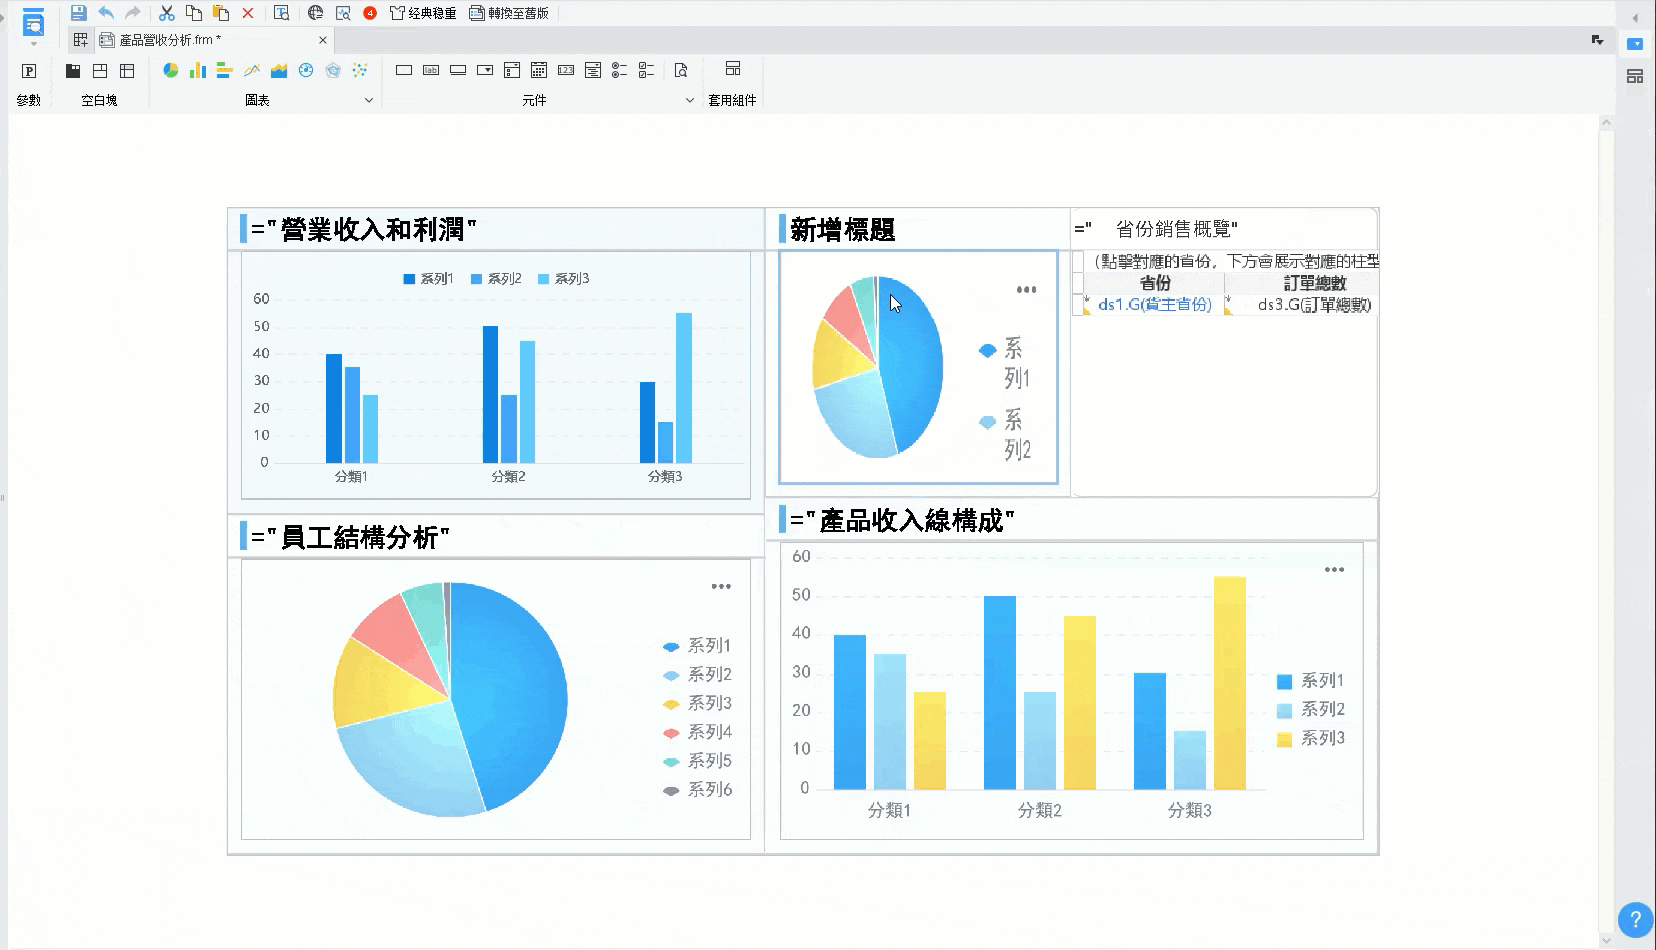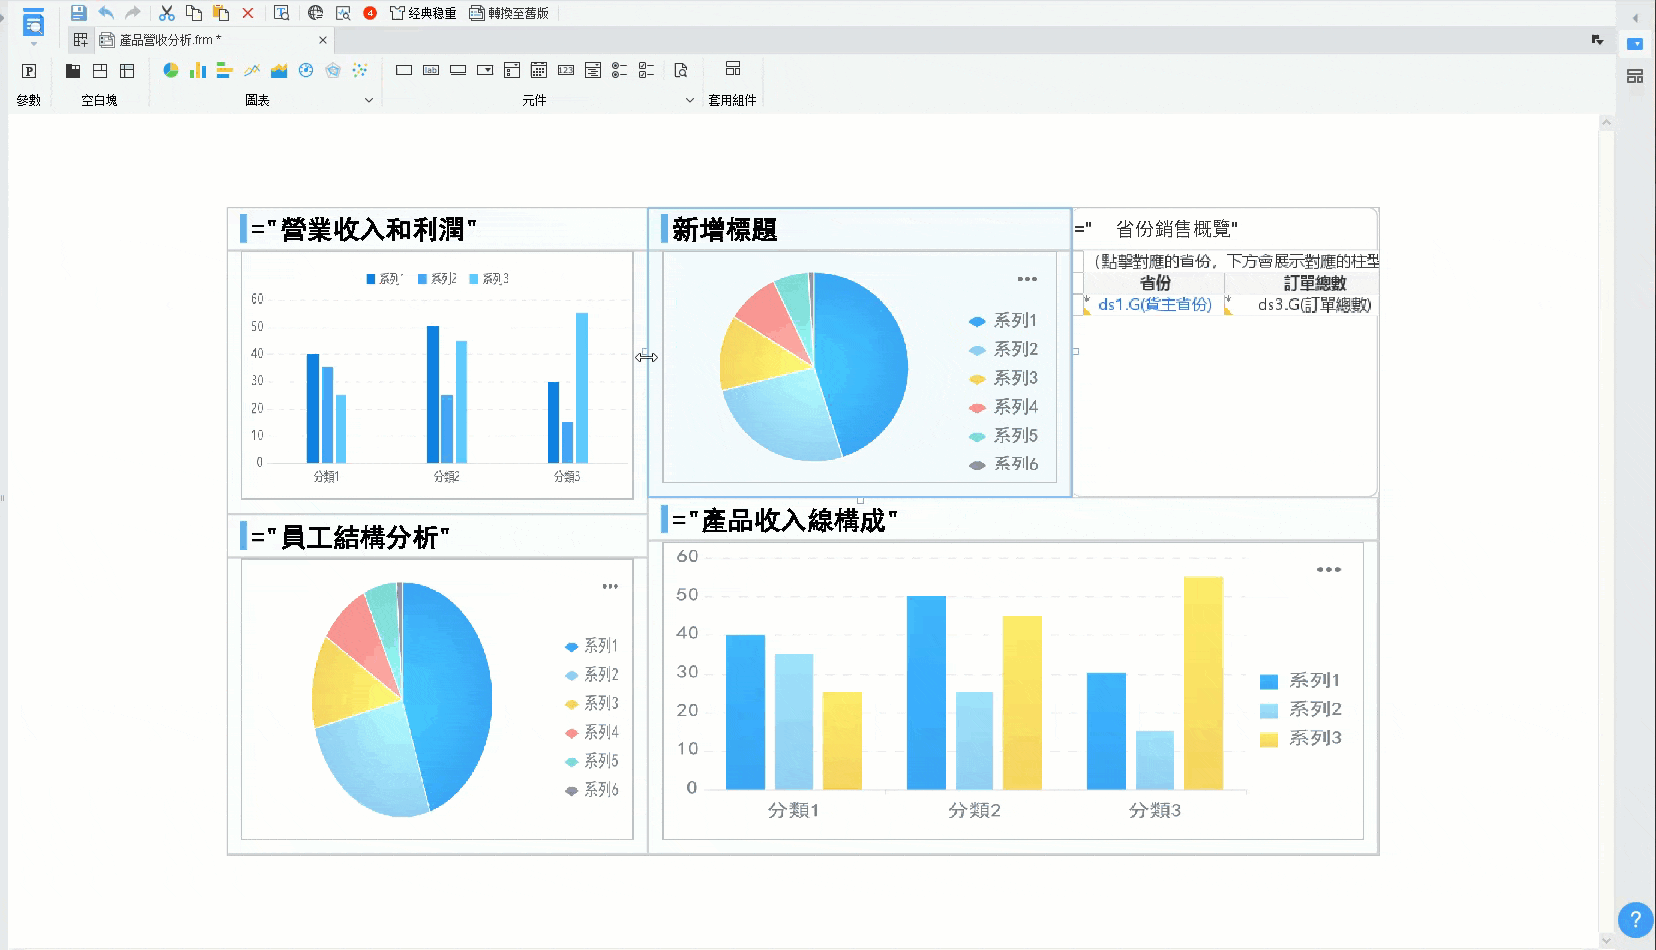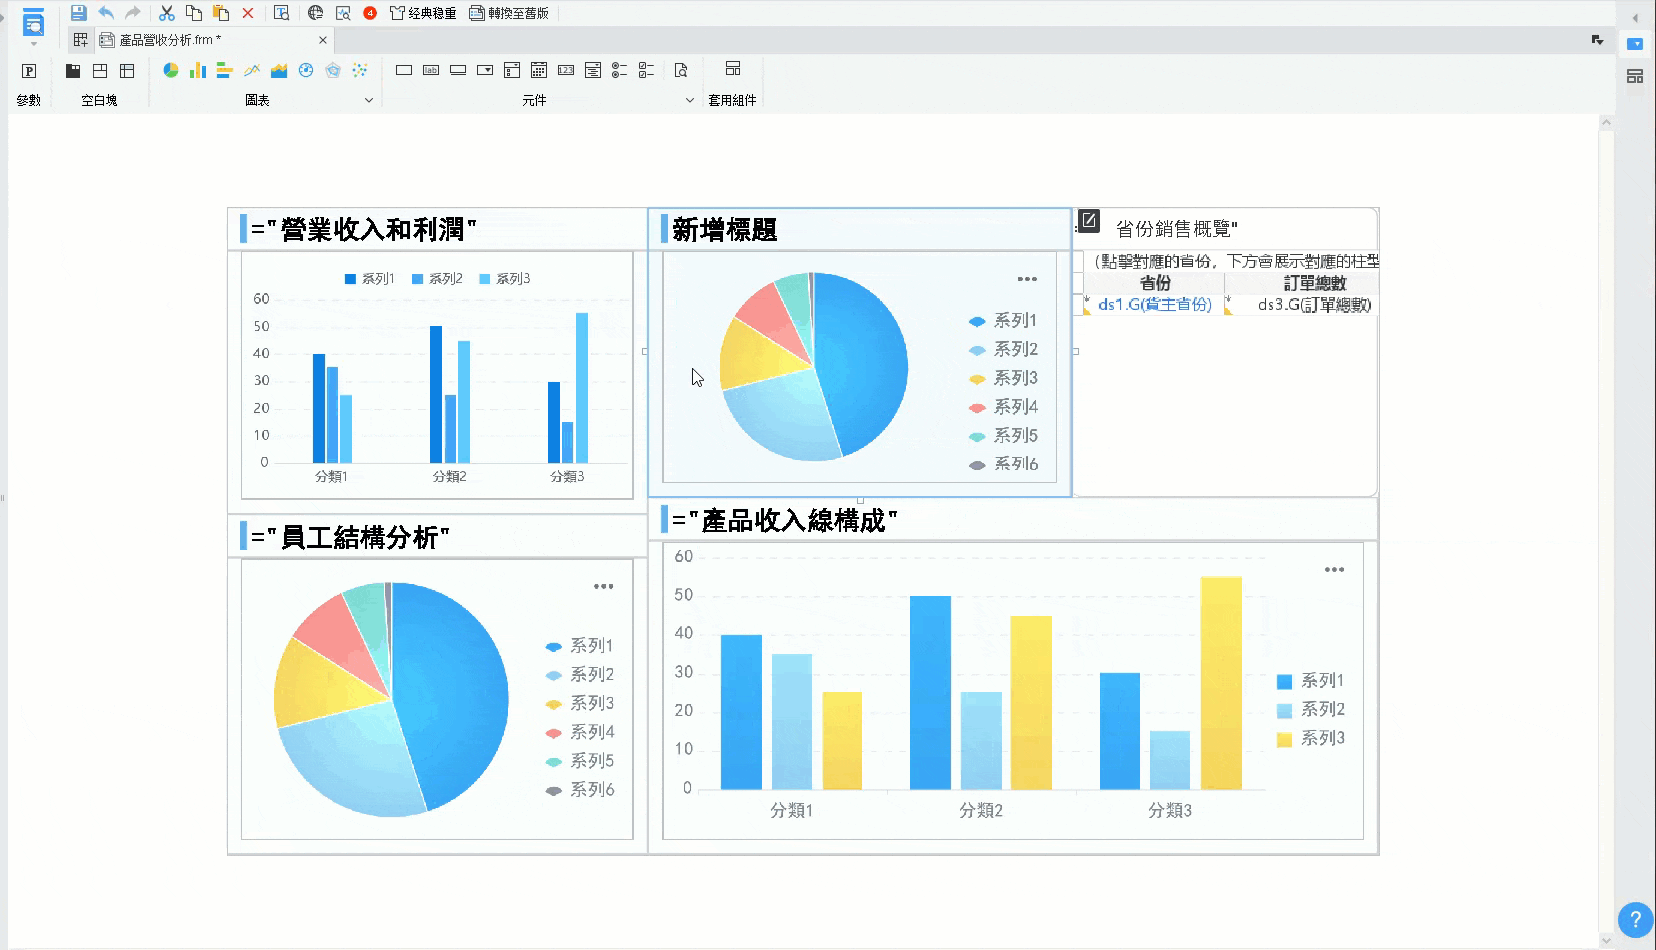
當企業規模擴大,純 Excel 作業可能面臨效率與控制瓶頸。此時可導入如 FineReport 這類商業智慧報表工具。它能直接串接 ERP 或財務系統資料庫,自動擷取各權益科目期初餘額及本期交易明細。財務人員只需在統一的 Web 介面中設計一次權益變動表模板,系統便能依據設定權限,定期(每月、每季)自動產生報表,並確保所有使用者看到的都是唯一且即時的最新版本,徹底解決版本混亂與手動作業問題。
FAQs
所有者權益變動表就是權益變動表,也常稱為股東權益變動表,用來呈現一段會計期間內各項權益由期初餘額變成期末餘額的過程。它會分別說明淨利、其他綜合損益、增資、股利、庫藏股票及其他交易造成的變化。
常見範例會把股本、資本公積、保留盈餘、其他權益與庫藏股票放在欄方向,並把期初餘額、綜合損益、盈餘分配、增資及期末餘額放在列方向。每一格代表某項交易對特定權益科目的影響,最後應能調節至資產負債表列示的期末權益。
常見權益項目包括股本、資本公積、法定盈餘公積、特別盈餘公積、未分配盈餘、其他權益及庫藏股票。合併財務報表還可能列示非控制權益;實際欄位仍應依企業類型、交易內容與適用的會計及申報規範決定。