人力成本分析,就是把薪資、獎金、加班、保險、訓練與各類用人成本系統化拆解,判斷成本是否合理、是否帶來相對應產出。對企業而言,這不只是算「花了多少錢」,更是評估「這些人力投入有沒有支撐營收、產值與成長」。
如果你想快速掌握重點,可以先記住一句話:人力成本分析的核心,不是壓低薪資,而是找出成本結構、效率差異與優化空間。 做得好的企業,會把它用在預算控管、排班調整、擴編判斷、部門績效與經營決策上。
一、人力成本分析是什麼?先搞懂目的與適用情境
人力成本分析,是將企業所有與「用人」相關的支出分類、量化並對照經營成果,評估人事投入是否健康。它適用於幾乎所有企業,但特別適合人數成長快、加班多、排班複雜或毛利受壓縮的組織。
1. 人力成本分析的定義與企業常見誤區
人力成本分析不等於只看薪資總額。完整的人力成本通常包含:
- 固定薪資
- 獎金與績效獎酬
- 加班費
- 勞健保與退休提撥
- 招募成本
- 教育訓練成本
- 離職與替補成本
- 外包、派遣或兼職人力支出
- 管理與行政支援成本
企業常見誤區有三個:
- 只看薪資,不看總用人成本:表面上薪資沒增加,但加班、流動率與補人費用可能早已墊高整體支出。
- 只看總額,不看結構:人事費用上升,不一定代表失控,也可能是高產值部門擴編。
- 只看成本,不看效益:若營收、人均產值、交付效率同步提升,較高的人力投入未必是壞事。
因此,真正有效的人力成本分析,必須同時看成本、結構、趨勢、部門差異與產出結果。
2. 為什麼要看人力成本比重與人事成本佔比
人力成本比重與人事成本佔比,是判斷企業經營健康度的基礎指標。它們能幫助管理者快速看出,企業是否把過多資源投入人事,或是否在人力配置上不足。
常見觀察角度包括:
- 人事成本佔營收比:看企業營收能否支撐現有人力支出
- 人事成本佔總成本比:看整體成本結構是否過度依賴人力
- 部門人力成本比重:比較不同部門是否出現投入失衡
- 人均成本與人均產值對照:避免只增人不增效
需要注意的是,不同產業的合理區間差異很大。根據一般產業觀察,服務業的人事成本佔比通常高於製造業,知識密集型企業又常高於傳統零售。因此,人事成本佔比要與產業特性、商業模式與成長階段一起看,才有意義。
3. 哪些企業情境最需要做人力成本分析
只要企業開始感覺「人變多了、成本變高了、但效益不夠清楚」,就應該啟動人力成本分析。尤其以下情境最常見:
- 招募快速增加,卻不確定擴編是否有效
- 加班費連續上升,懷疑排班或流程有問題
- 營收成長停滯,但人事費持續增加
- 多部門對人力需求都很高,難以判斷優先順序
- 門市、產線、客服等單位排班複雜
- 想做預算編列或年度人力規劃
- 高流動率造成重複招募與訓練成本
如果企業已經進入多系統管理,例如人資、考勤、薪資與財務資料分散在不同平台,人力成本分析的重要性會更高,因為沒有統一視角,管理層很難看出真實全貌。
二、人力成本分析怎麼做?先建立計算邏輯與資料範圍
人力成本分析要先定義計算口徑,再決定資料範圍。先把「算哪些成本、按什麼期間、對照什麼結果」講清楚,後續分析才不會失真。
1. 人力成本計算方式有哪些
人力成本沒有單一標準答案,通常依分析目的選擇計算方式。常見分法如下:
以成本內容分類:
- 固定成本:底薪、固定津貼、雇主負擔保險、退休提撥
- 變動成本:績效獎金、加班費、輪班津貼、佣金
- 隱性成本:招募、訓練、離職交接、管理耗損、低效工時
以對象分類:
- 依部門:業務、製造、行政、研發、客服
- 依職務:主管、專員、技術員、門市人員
- 依據點:總部、分公司、工廠、門市
- 依雇用型態:正職、兼職、派遣、外包
以分析目的分類:
- 成本控制:看支出是否超標
- 效益分析:看投入是否帶來產值
- 編制規劃:看是否需要增員或調整
- 預算管理:看實際與預估差異
實務上,建議先從月度總人力成本開始,再往部門、職務與據點細分,避免一開始就把模型做得太複雜。
2. 常見的人事成本公式與計算口徑整理
人事成本公式的重點,在於口徑一致。只要不同部門各算各的,最後就無法比較。
以下是企業常用的人事成本公式:
這些指標可以幫助企業從四個角度理解人力成本:
- 總量:花了多少
- 比例:負擔重不重
- 人效:產出高不高
- 結構:錢花在哪裡
口徑上常見爭議包括:
- 是否納入派遣與外包
- 是否納入年終獎金攤提
- 是否以應計數或實付數計算
- 平均人數是用期初期末平均,還是月均在職數
建議企業在正式導入前,先建立一份簡單的指標定義表,至少寫清楚指標名稱、計算邏輯、資料來源、更新頻率與責任部門。這能大幅降低跨部門對數字理解不同的問題。
3. 進行人力成本分析前要蒐集哪些資料
人力成本分析的品質,取決於資料是否完整。最基本應蒐集以下四類資料:
人資資料
- 員工編號
- 部門與職務
- 到職、離職日期
- 聘僱型態
- 職等與編制狀態
薪酬資料
- 本薪
- 津貼
- 獎金
- 加班費
- 佣金
- 雇主提撥費用
考勤與工時資料
- 出勤天數
- 加班時數
- 缺勤與請假
- 排班紀錄
- 班別資料
營運與財務資料
- 營收
- 產值
- 門市業績
- 產線產出
- 專案收入
- 部門費用
如果企業已有 ERP、人資系統、考勤系統與財務系統,最理想做法是把資料打通,避免每月手動複製貼上。尤其當分析維度越來越多時,手工整理很容易出現版本混亂與公式錯誤。
4. 人事成本計算 Excel 可以怎麼設計欄位
若企業仍在起步階段,用 Excel 先建立基本模型是可行的。重點是欄位設計要能支援後續分析,而不是只做一張靜態表。
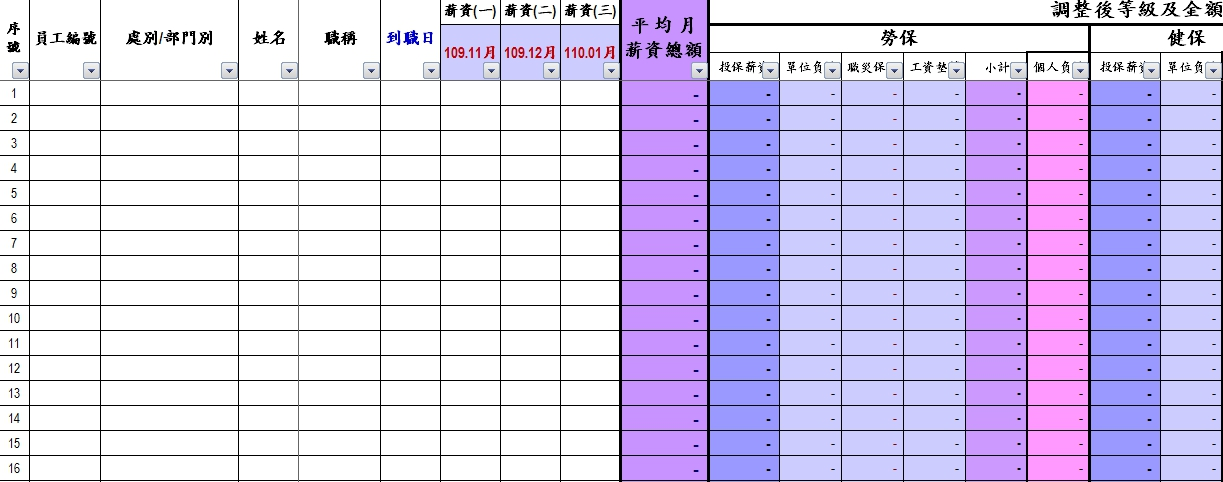
建議欄位包含:
Excel 表格設計時,建議遵守三個原則:
- 一列代表一個人或一筆明確紀錄
- 欄位不要混合文字與公式邏輯
- 維度欄位與金額欄位分開整理
但當企業開始需要跨部門、多月份、多系統整合時,Excel 很快會遇到維護困難。這也是許多企業後來改用 BI 工具的原因。
三、企業必看的關鍵指標:從成本到效益完整評估
只看成本總額不夠,企業必須同時看結構、趨勢與效益。真正有用的人力成本分析,應該回答「成本花在哪裡」、「是否值得」以及「哪裡該先調整」。
1. 人事成本佔比要怎麼看才有意義
人事成本佔比的意義,不在高低本身,而在於是否符合產業特性與經營模式。判讀時,至少要同時看三個面向:
- 時間趨勢:近 12 個月是否持續上升
- 同業邏輯:是否符合該產業常見結構
- 搭配產出:營收、毛利、產值是否同步成長
例如,若人事成本佔營收比從 18% 升到 24%,不能直接判斷為不健康。若同期企業正在開新門市、擴產線或建新團隊,短期上升可能合理。相反地,若營收持平甚至下滑,人事成本卻持續走高,就應優先檢查編制、工時與低效流程。
2. 人力成本比重與部門、營收、產值的關聯
人力成本比重最好拆到部門與產出層級來看,這樣才能知道成本究竟花在哪裡、哪些投入有效、哪些投入偏重。
可優先做以下對照:
- 部門人力成本 vs 部門營收
- 產線人力成本 vs 產量
- 門市人力成本 vs 單店業績
- 客服人力成本 vs 處理量與滿意度
- 研發人力成本 vs 專案交付與產品進度
這種分析常會揭露兩種問題:
- 成本偏高但產出沒有跟上
- 產出成長但人力壓力過高,未來可能惡化
因此,人力成本比重不是單純的控成本工具,而是協助企業做資源配置的依據。管理者真正該問的是:哪個部門的人力投入最能轉化為業績、效率或競爭力?
3. 除了成本,還要追蹤哪些人效指標
人力成本分析如果只談費用,很容易變成削減預算。更成熟的做法,是搭配人效指標一起看。
常見的人效指標包括:
- 人均營收
- 人均產值
- 人均毛利
- 每工時產出
- 每班次產能
- 招募到補滿天數
- 離職率與留任率
- 新人到穩定產能所需時間
- 加班時數占比
- 單位主管管理幅度
這些指標能幫你分辨,問題到底出在:
- 人不夠
- 人太多
- 流程太慢
- 排班不佳
- 訓練不足
- 管理效率低
若企業想把分析做得更完整,也可將人力成本與盈利能力、營運能力一起看,讓人資與財務、營運站在同一套數據語言上。
四、實際操作人力成本分析的步驟與方法
人力成本分析最實用的做法,是先建立月度追蹤,再逐步拆到部門、職務與異常原因。與其一次做成大型專案,不如先建立穩定、可持續更新的分析流程。
1. 盤點固定成本、變動成本與隱性人事支出
第一步,是先把所有用人成本盤點完整。這一步若漏項,後面結果通常會失真。
可依下列方式盤點:
固定成本
- 本薪
- 固定津貼
- 雇主保險負擔
- 退休提撥
變動成本
- 加班費
- 績效獎金
- 業績獎金
- 排班津貼
- 專案獎金
隱性支出
- 招募廣告與獵才費
- 教育訓練費
- 新人學習期低產能成本
- 離職交接損失
- 管理溝通與重工耗損
很多企業問題就出在隱性支出沒有被量化,導致看起來薪資合理,實際總成本卻偏高。尤其高流動率團隊,若把替補與訓練成本算進來,人力成本往往比想像中更重。
2. 用人事成本公式拆解部門與職務成本結構
第二步,是把總成本拆到部門、職務與據點。這能幫助你找出結構問題,而不是只看到總額變化。
建議優先拆解以下層次:
- 部門別:業務、製造、客服、行政、研發
- 職務別:主管、專員、技術員、兼職、派遣
- 地點別:工廠、總部、門市、地區營運點
- 性質別:直接人力、間接人力、支援人力
實務上,可以做成這類分析問題:
- 哪個部門的人均成本最高?
- 哪類職務的加班成本異常?
- 哪個據點的人事成本佔營收比偏高?
- 哪個部門離職後的替補成本最重?
這種拆解能讓管理層把焦點放在真正的結構問題,例如主管層級過厚、門市淡旺季排班失衡,或產線長期依賴加班維持產能。
3. 透過人事成本計算 Excel 建立月度追蹤表
第三步,是建立固定節奏的月度追蹤表。若沒有持續更新,再好的模型都很快失去價值。
月度追蹤表建議至少包含:
- 當月人力成本總額
- 與上月差異
- 與去年同月差異
- 各部門人事成本
- 加班費變化
- 人均成本
- 人均產值
- 離職與補人狀況
- 預算與實際差異
如果只是小型團隊,Excel 足以支援基本追蹤;但若要進一步做到:
- 自動串接薪資與考勤資料
- 依角色查看不同權限內容
- 多部門共同維護
- 自動更新月報與看板
- 追蹤異常預警
那麼導入 BI 工具會更有效率。因為 Excel 是文件工具,FineBI 這類 BI 平台更像是協作平台,適合長期、跨部門、可持續的人力成本分析。
4. 如何從數據找出異常波動與優化優先順序
第四步,是從數據中找異常,再決定先改善哪裡。常見的異常訊號包括:
- 某部門加班費連續 3 個月上升
- 人均成本上升,但人均產值未提升
- 門市人事成本佔比高於同區平均
- 招募支出增加,但離職率未改善
- 某職務的新人穩定期過長
面對異常時,建議依以下順序判斷:
- 先確認資料口徑是否一致
- 檢查是否有季節性或一次性因素
- 對照營運結果是否合理
- 再判斷是流程、編制、排班還是管理問題
- 依影響金額與改善難度排序優先級
這樣做的好處是,企業不會一看到數字上升就急著砍人,而是能更理性地找到真正原因。
五、用 FineBI 提升人力成本分析效率
當企業需要跨系統整合、多人協作與多維度分析時,FineBI 能比傳統 Excel 更有效支撐人力成本分析。它的價值不只是把報表做漂亮,而是把資料處理、指標統一與管理決策串成同一套流程。
1. 為什麼傳統 Excel 難以支撐多維度人力成本分析
Excel 適合個人分析、小數據與臨時試算,但當企業的人力成本分析進入長期管理階段,常會遇到以下問題:
- 手動整理資料,重複性高
- 不同版本流轉,容易混亂
- 多人協作困難,權限管理不足
- 需要大量 VLOOKUP 或樞紐維護
- 跨月與跨系統資料整併耗時
- 數據量一大就容易卡頓
- 報表更新仰賴特定人員
這也是很多企業卡住的地方:明明已經有數據,卻無法快速回答經營問題。
從本質來看,Excel 更像「文件工具」,而 FineBI 更像「協作平台」。前者適合快速試算,後者適合企業級分析、長期數據應用與管理決策。
2. FineBI 如何整合人資、考勤與財務資料
FineBI 的優勢,在於能把分散的人資、考勤、薪資與財務資料整合成可分析模型,降低前置處理門檻。
在人力成本分析場景中,FineBI 可支援:
- 串接多系統資料,打破資料孤島
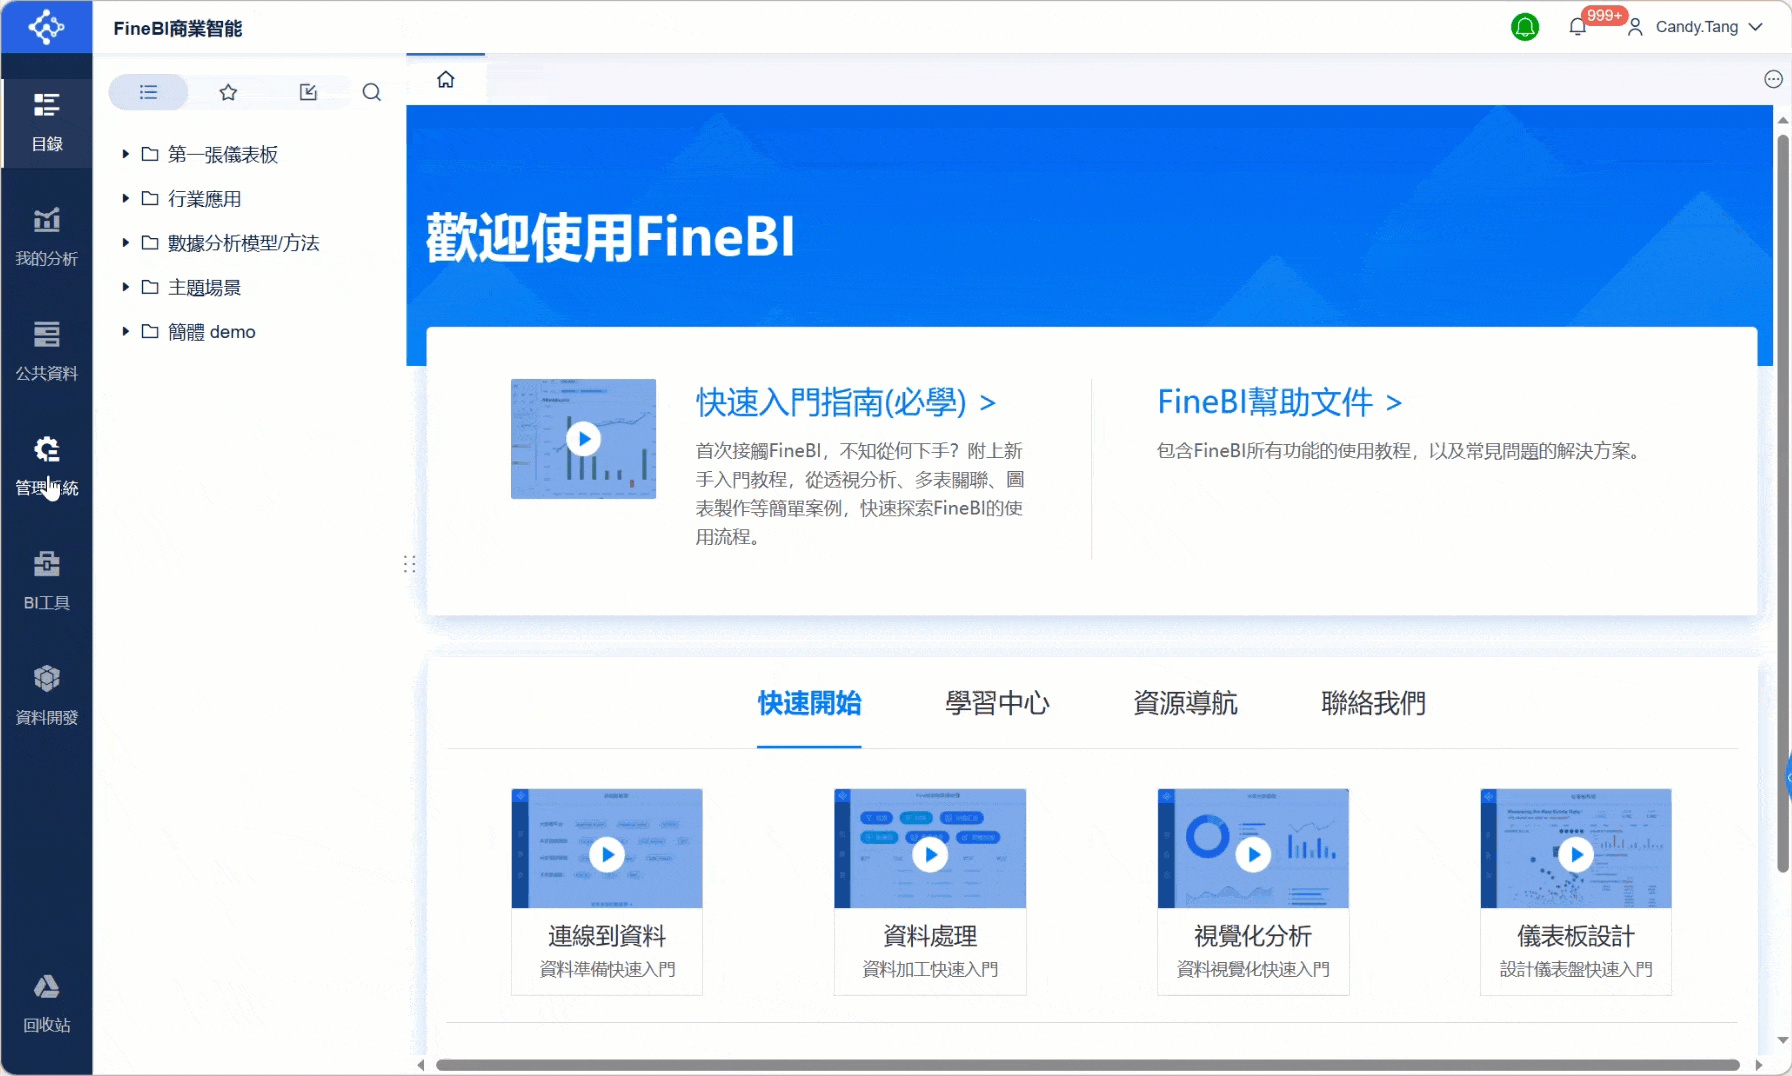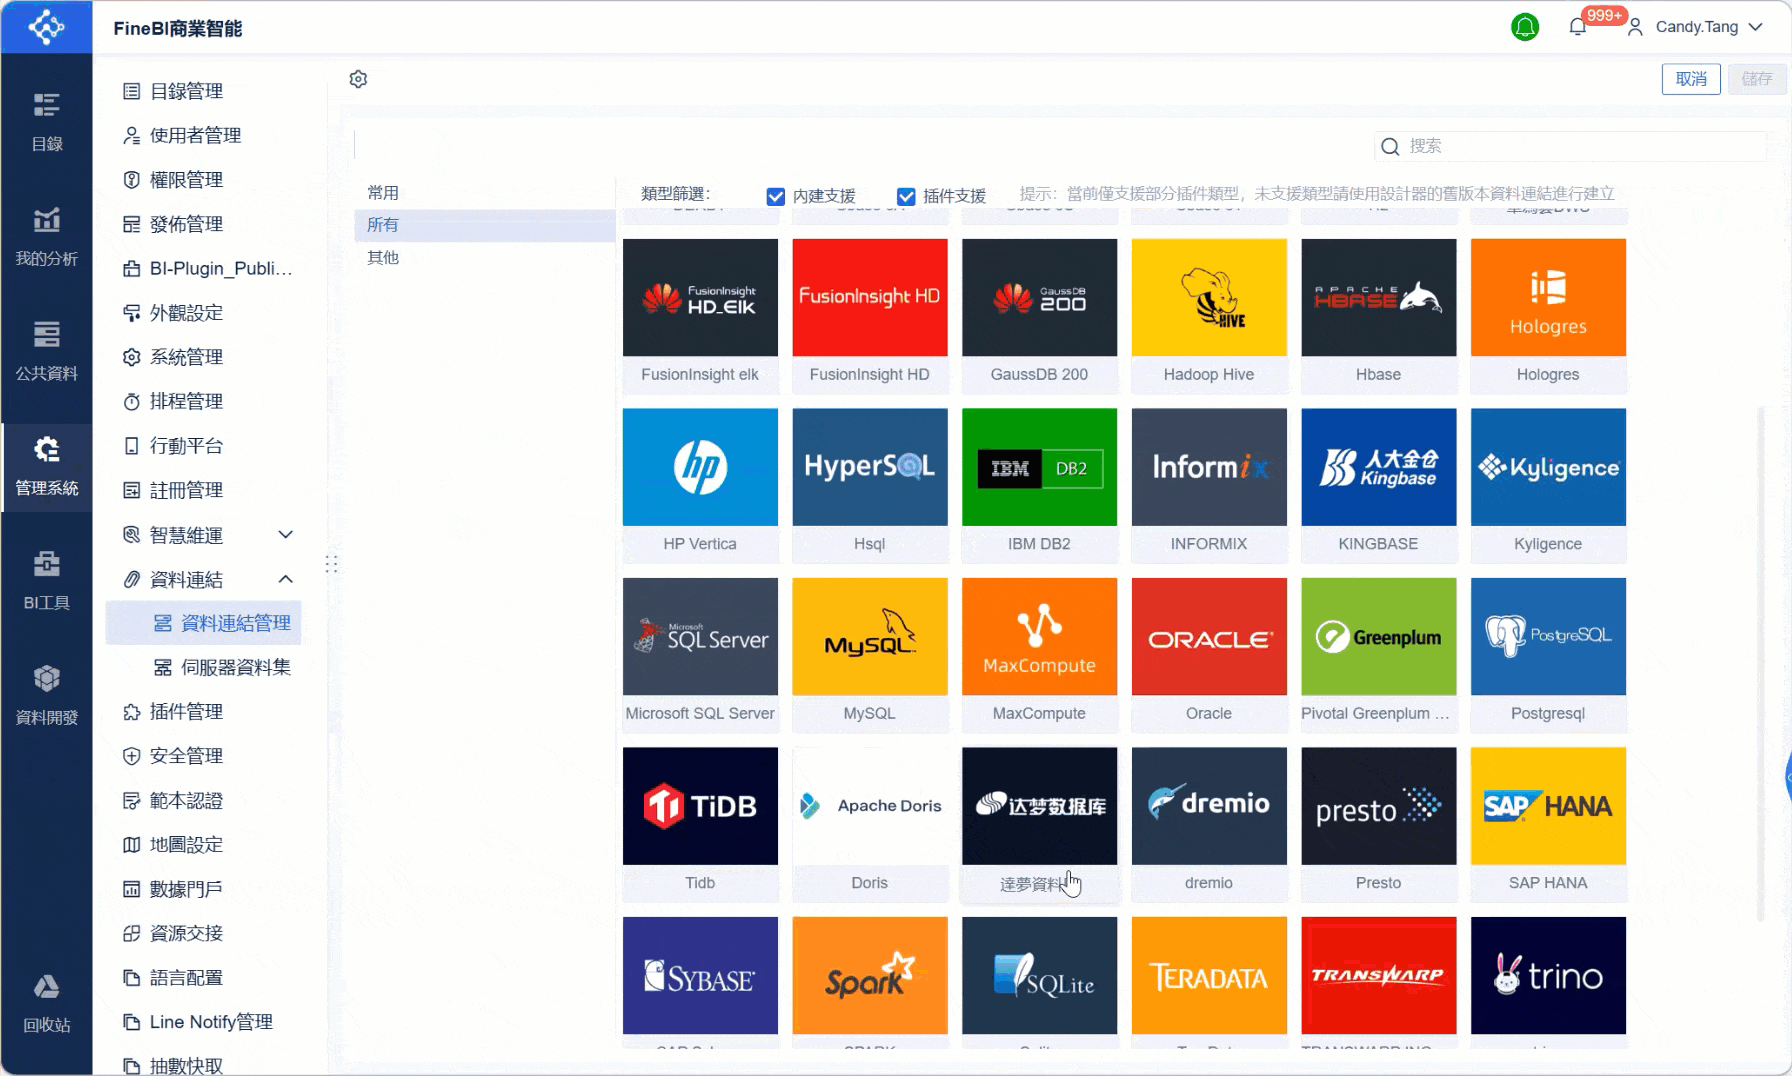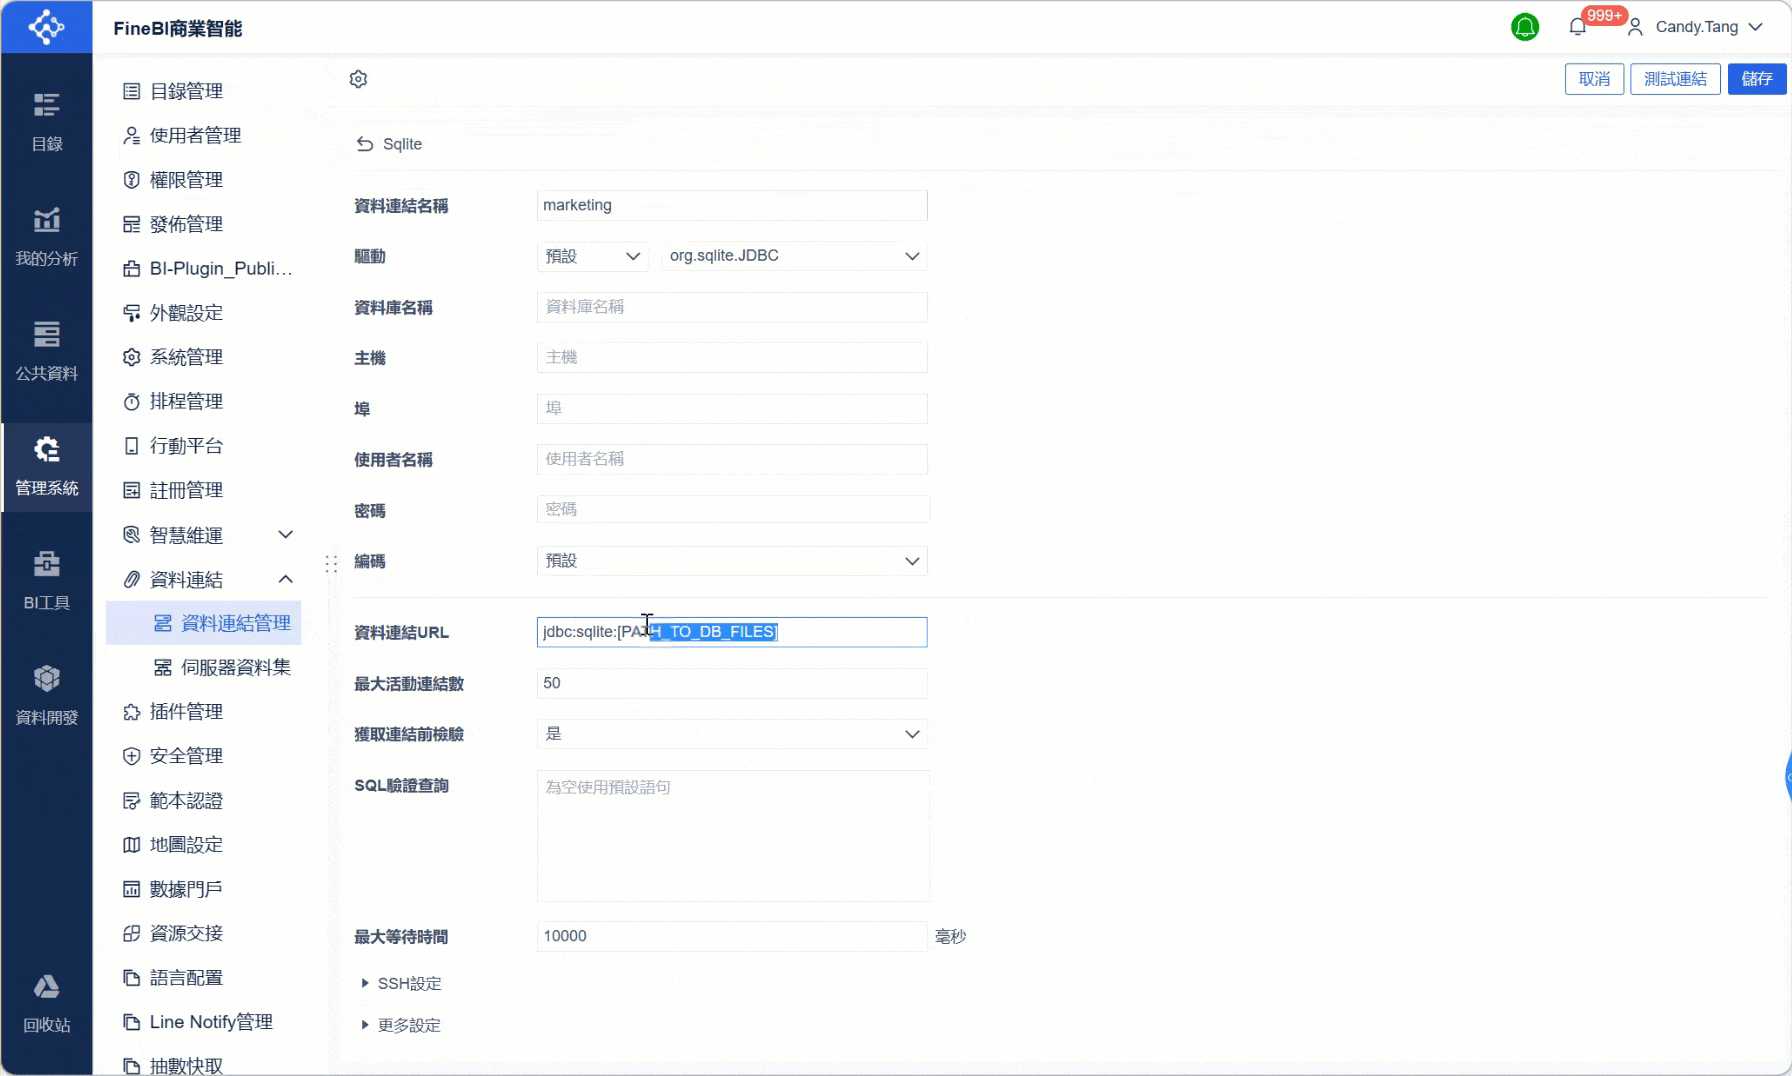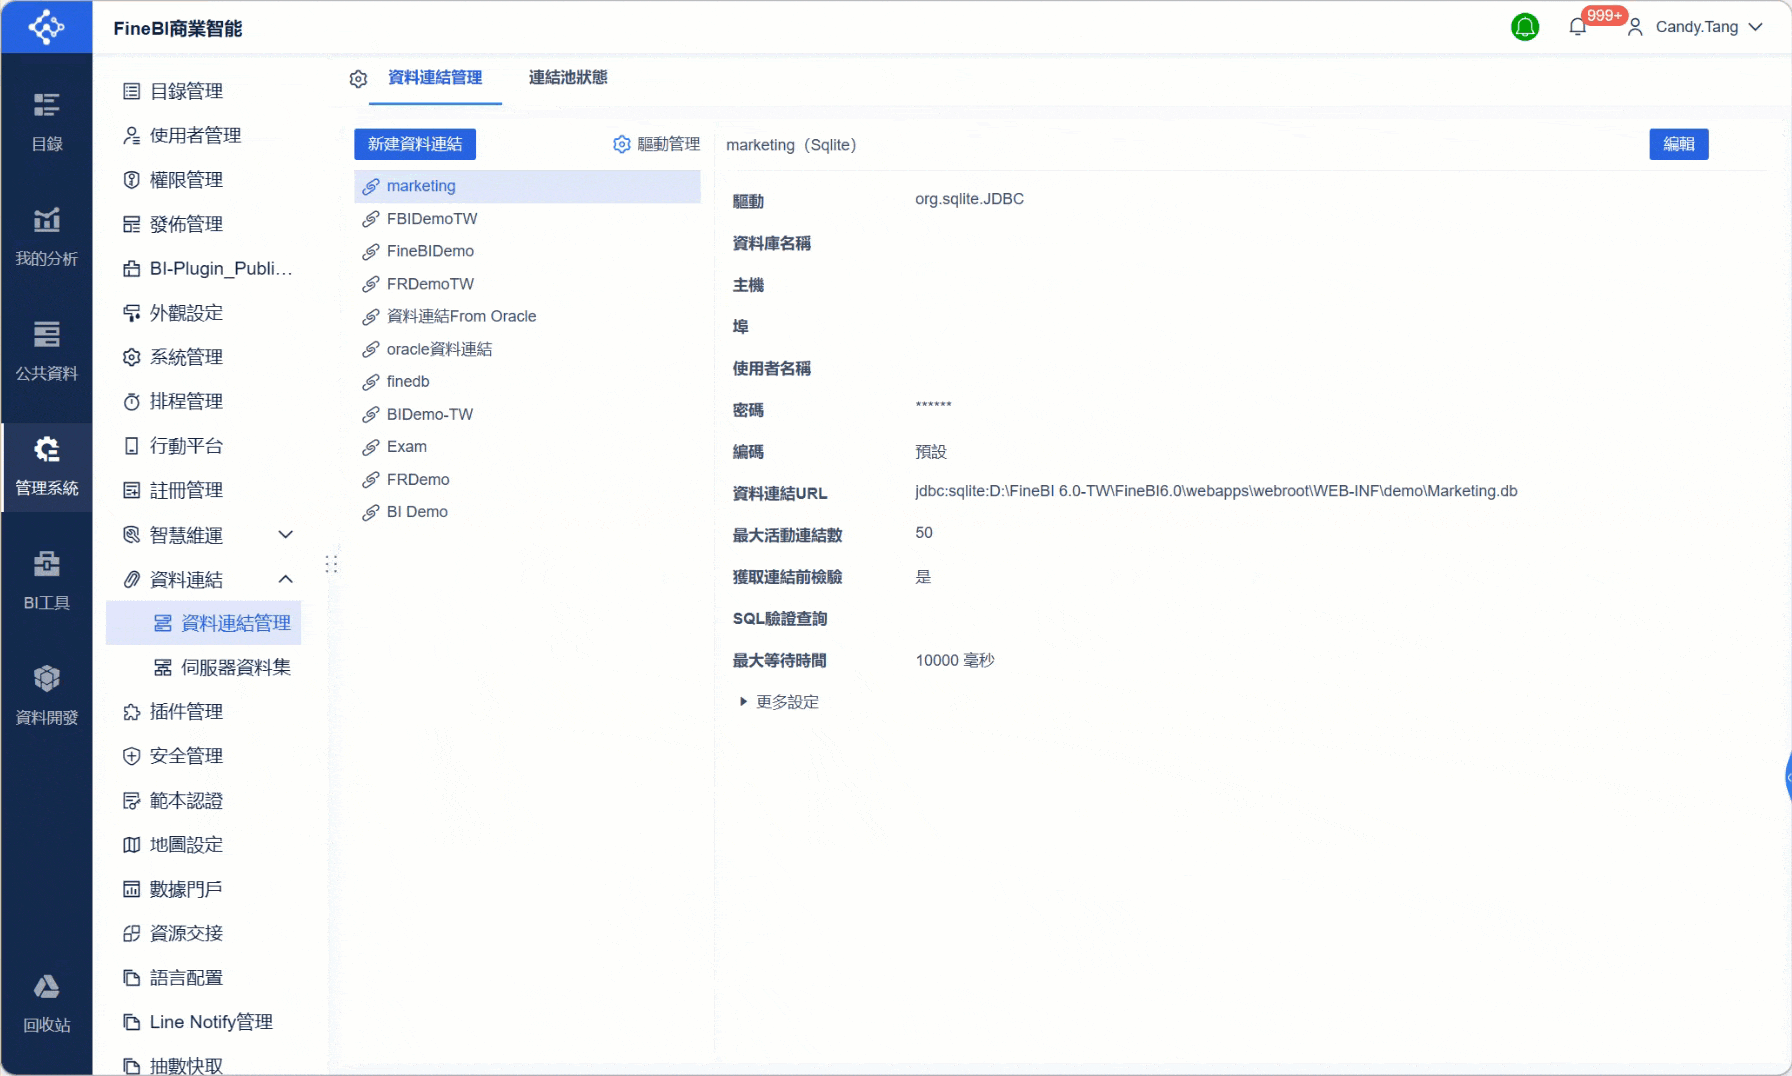
- 以視覺化方式建立多表關聯與主題模型
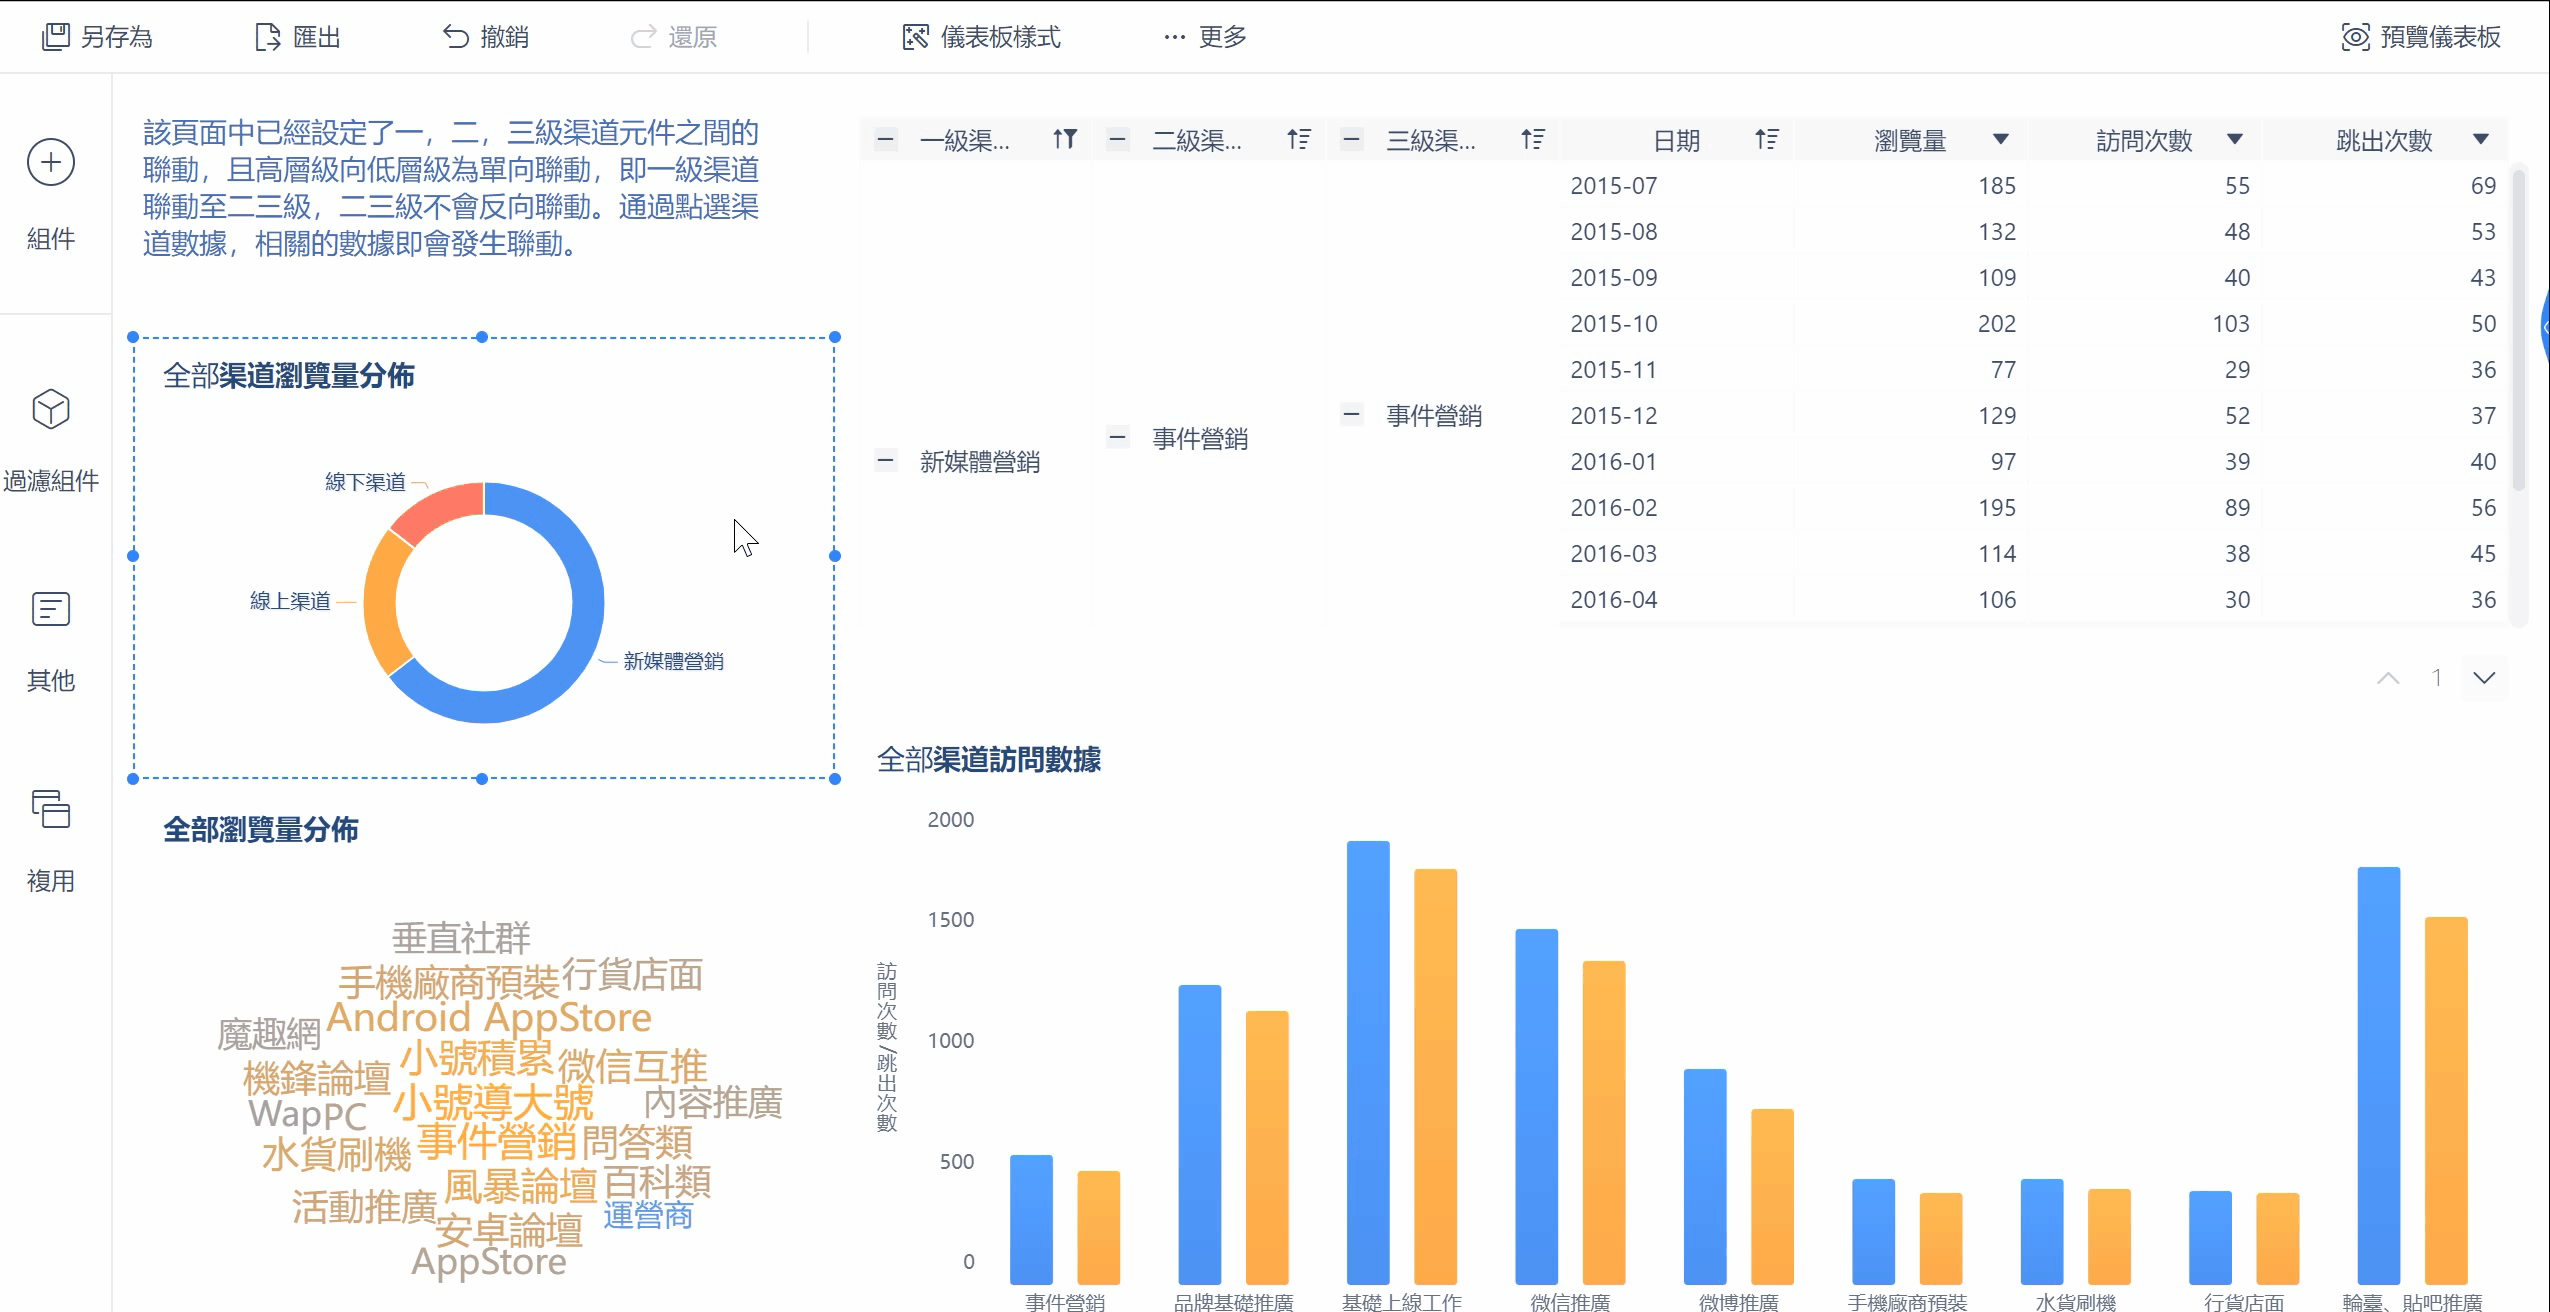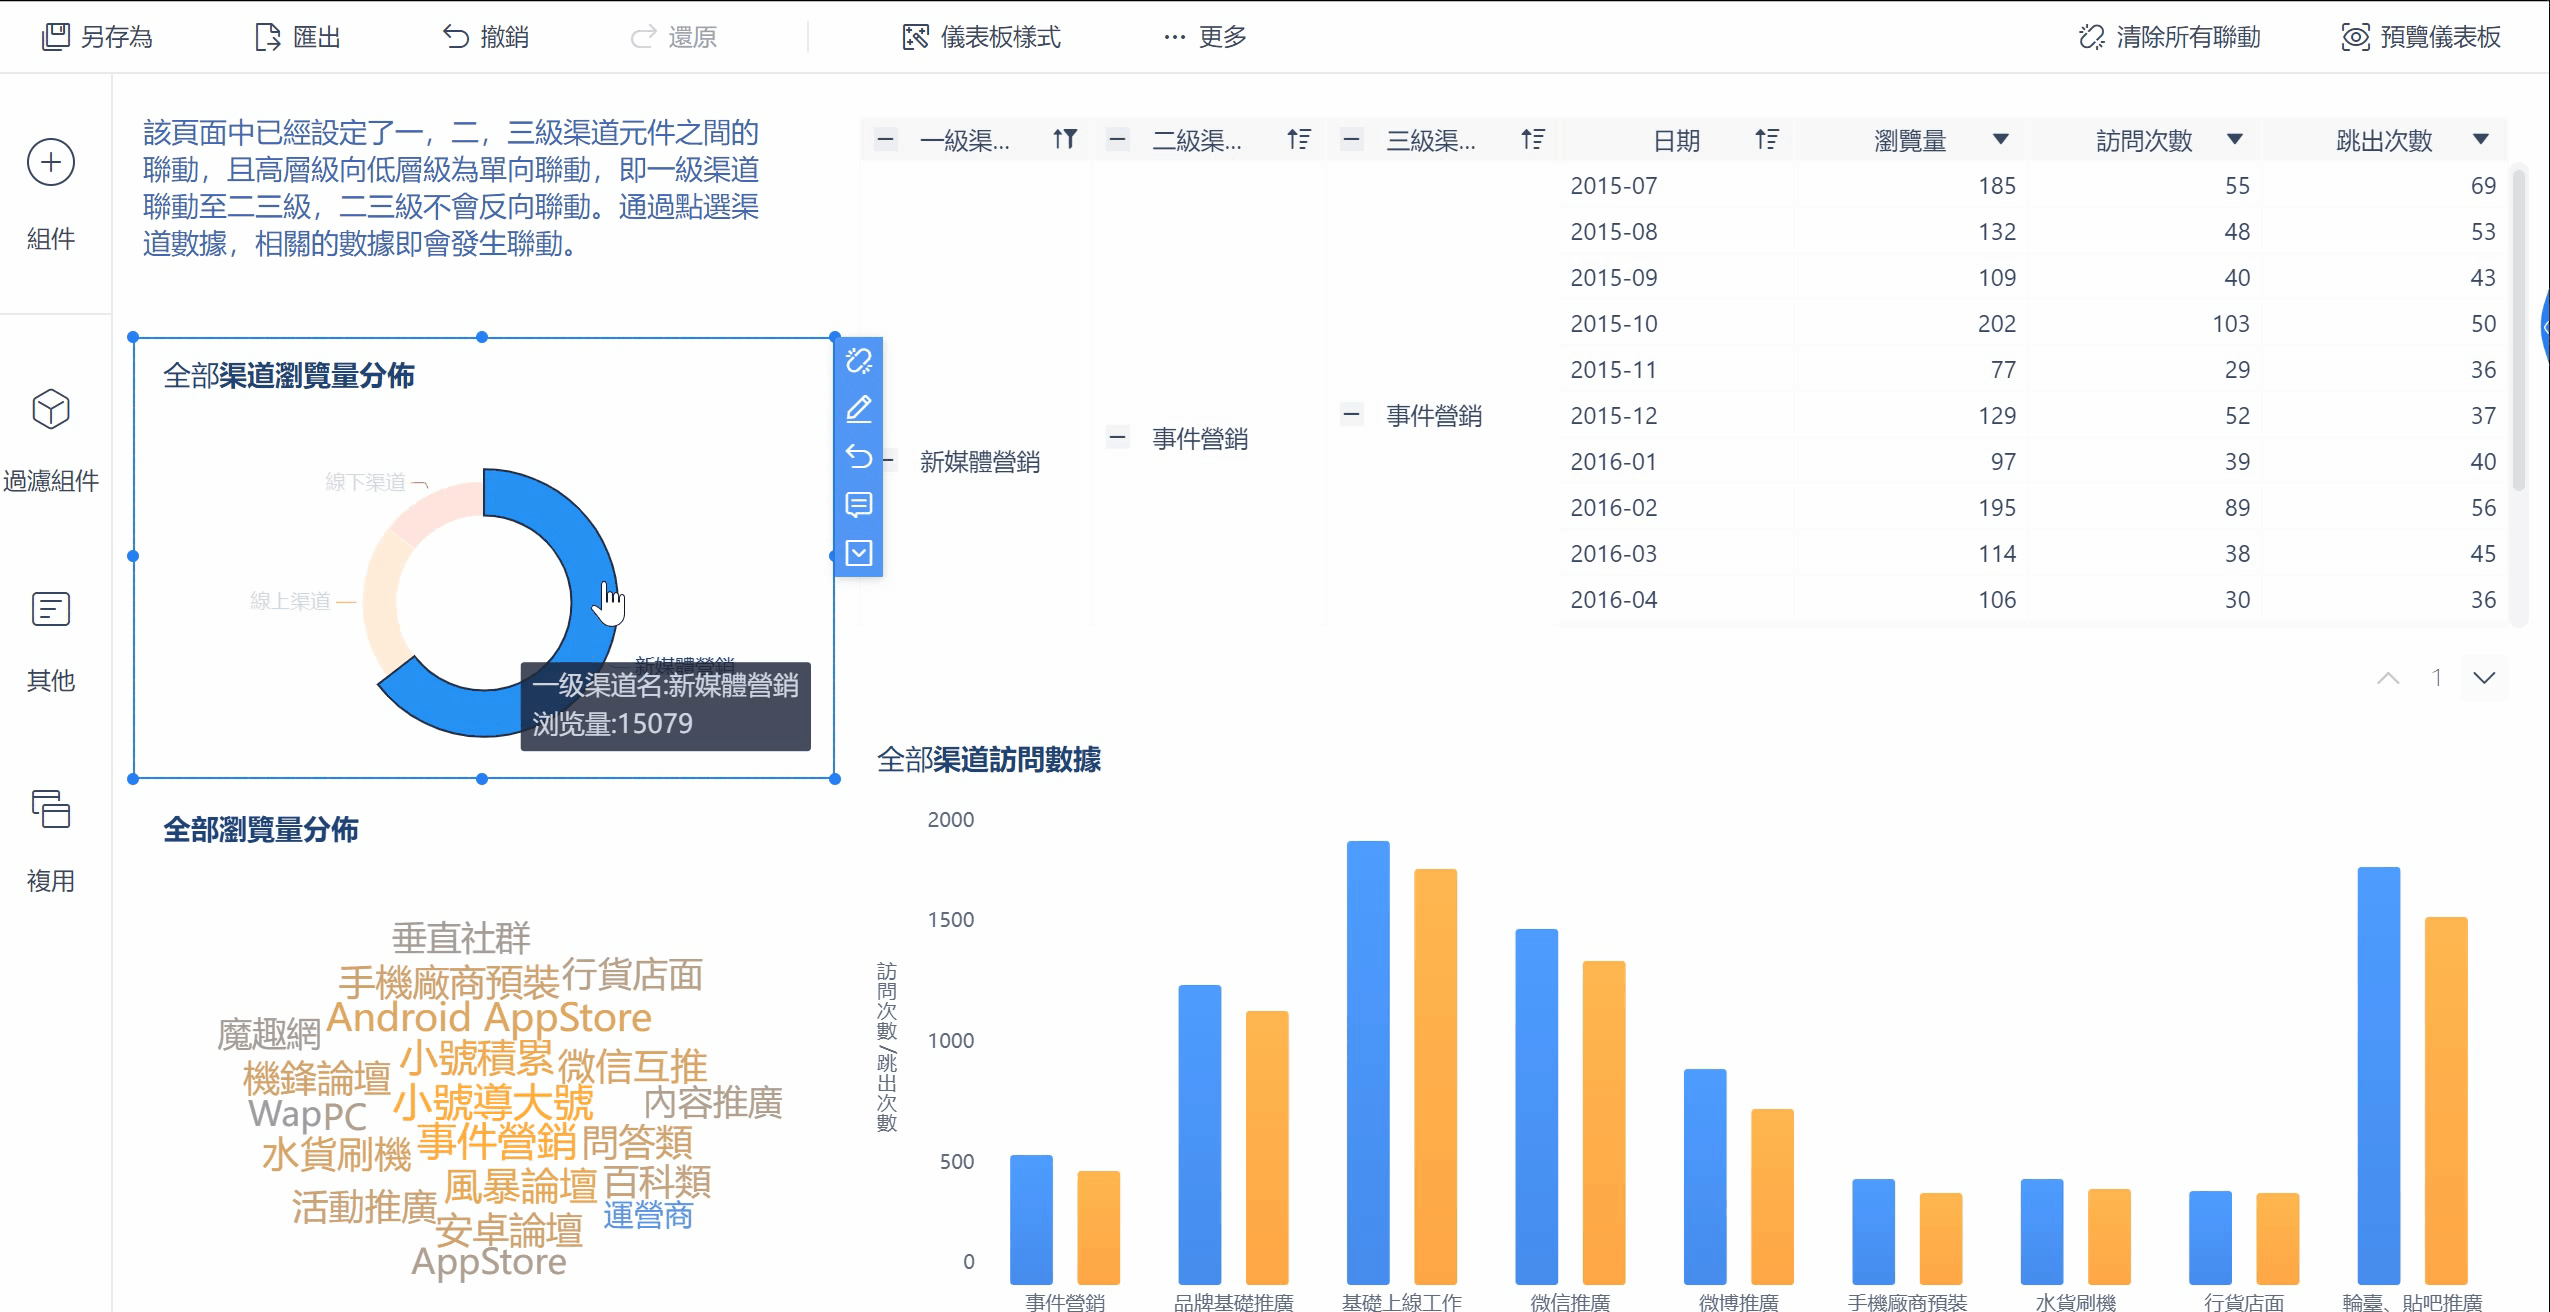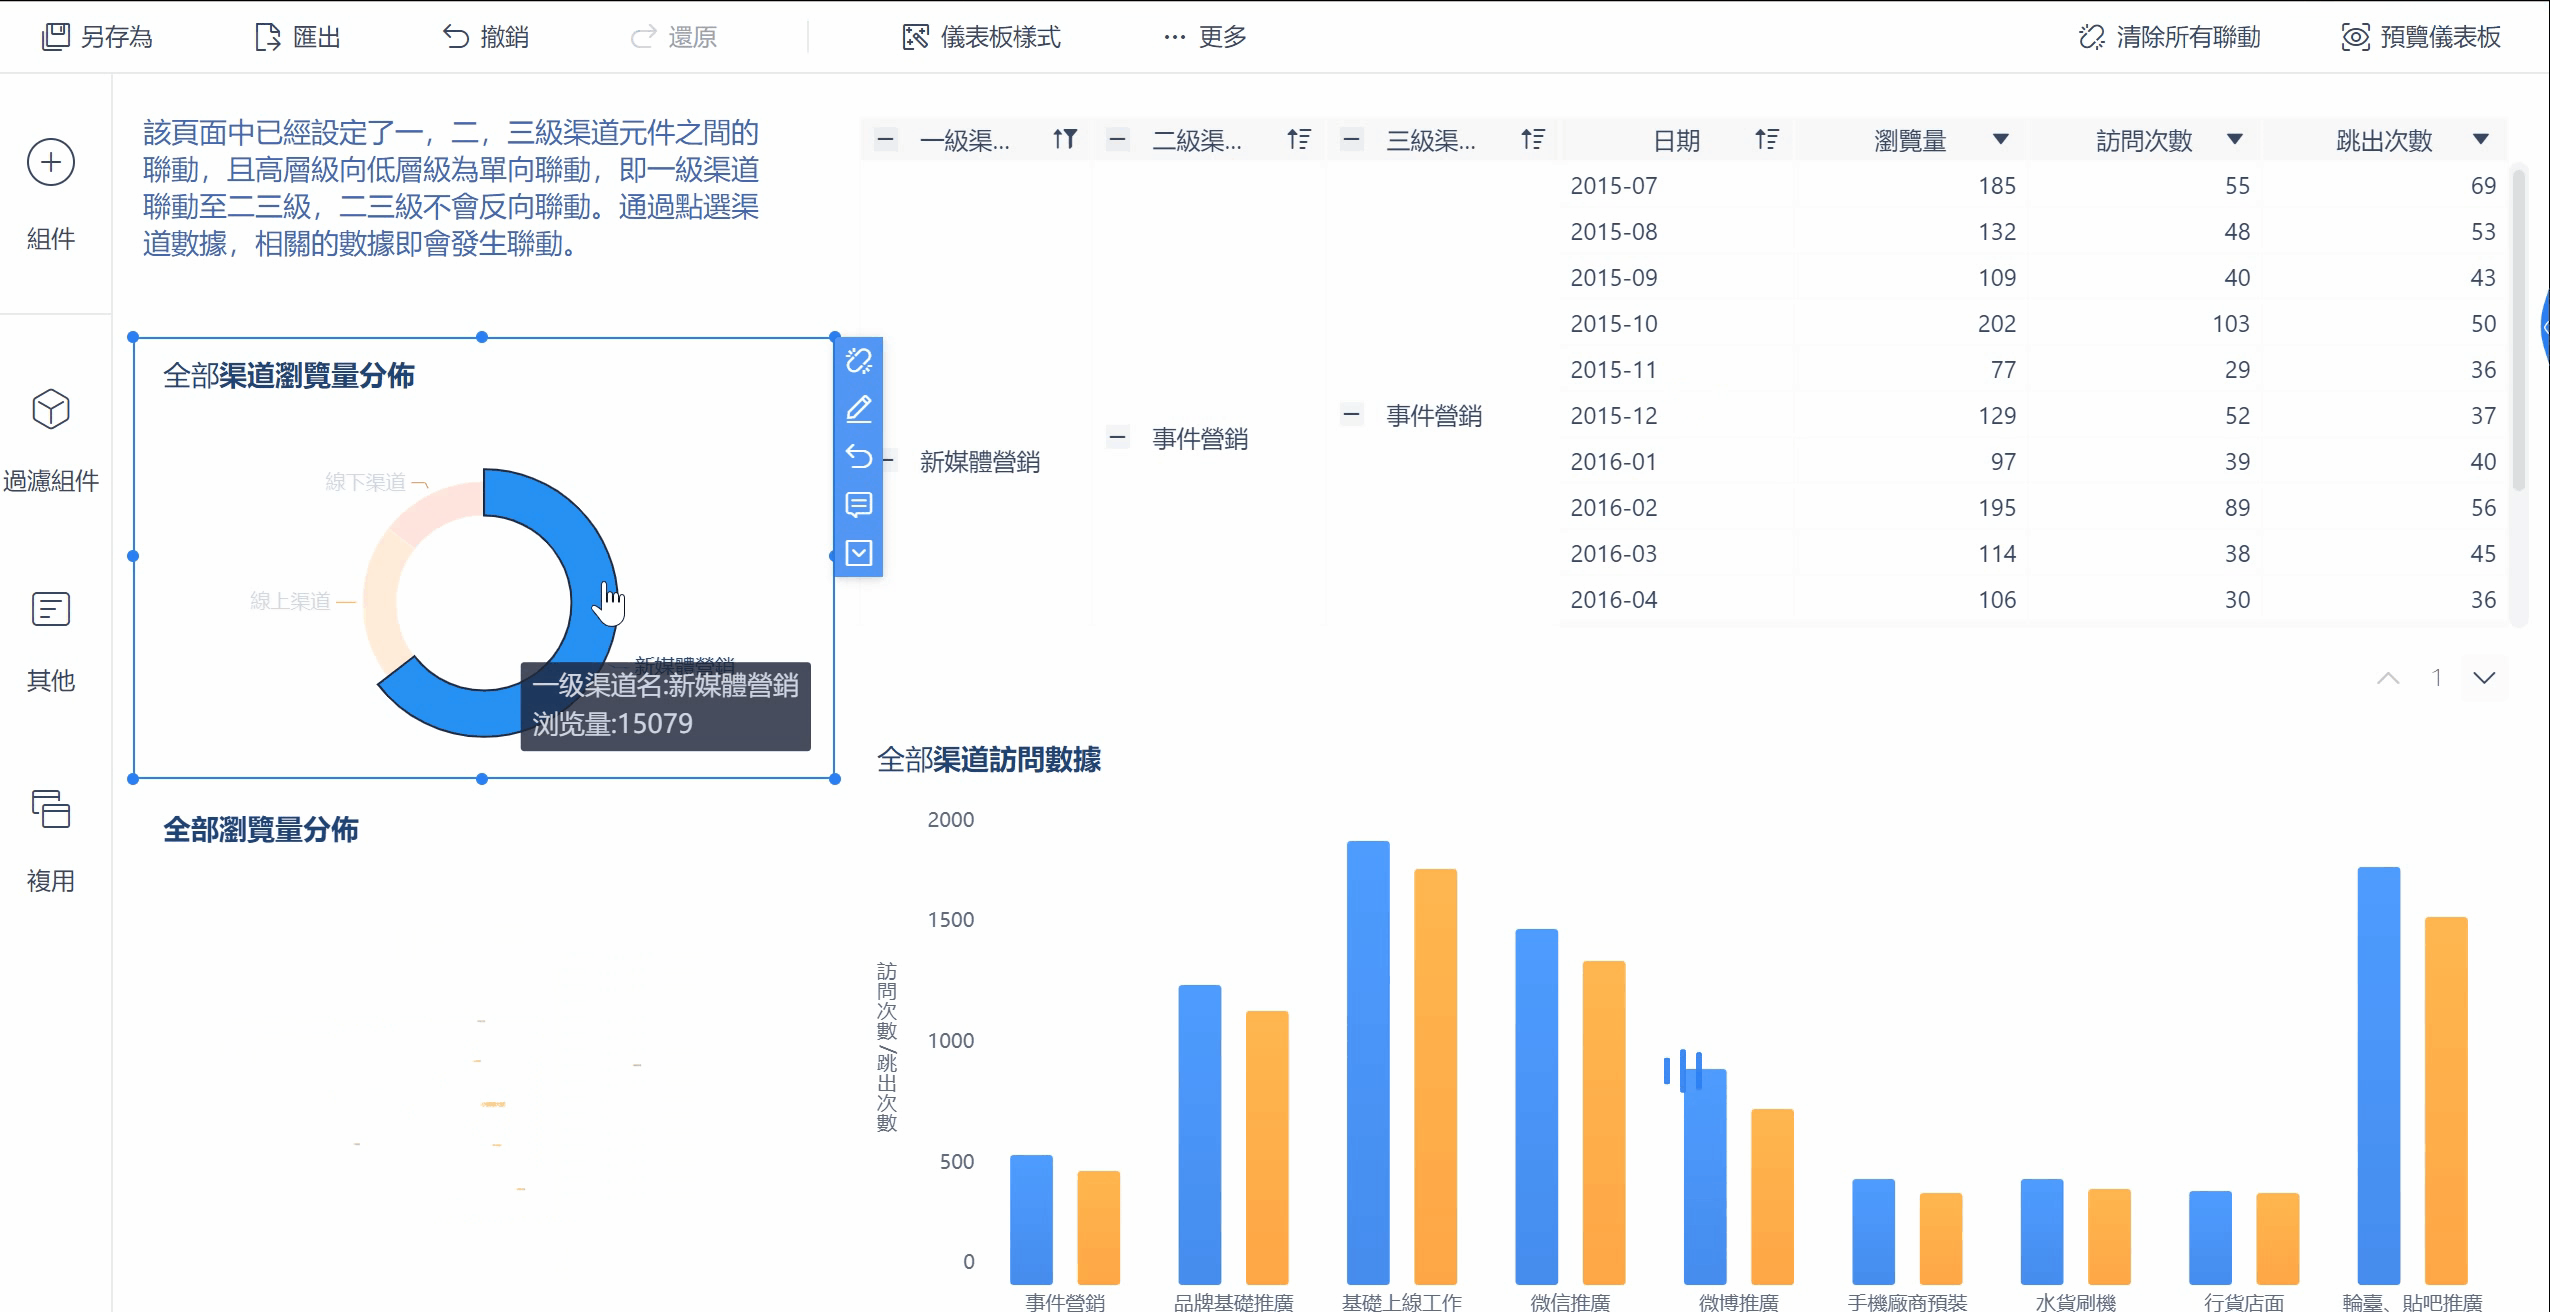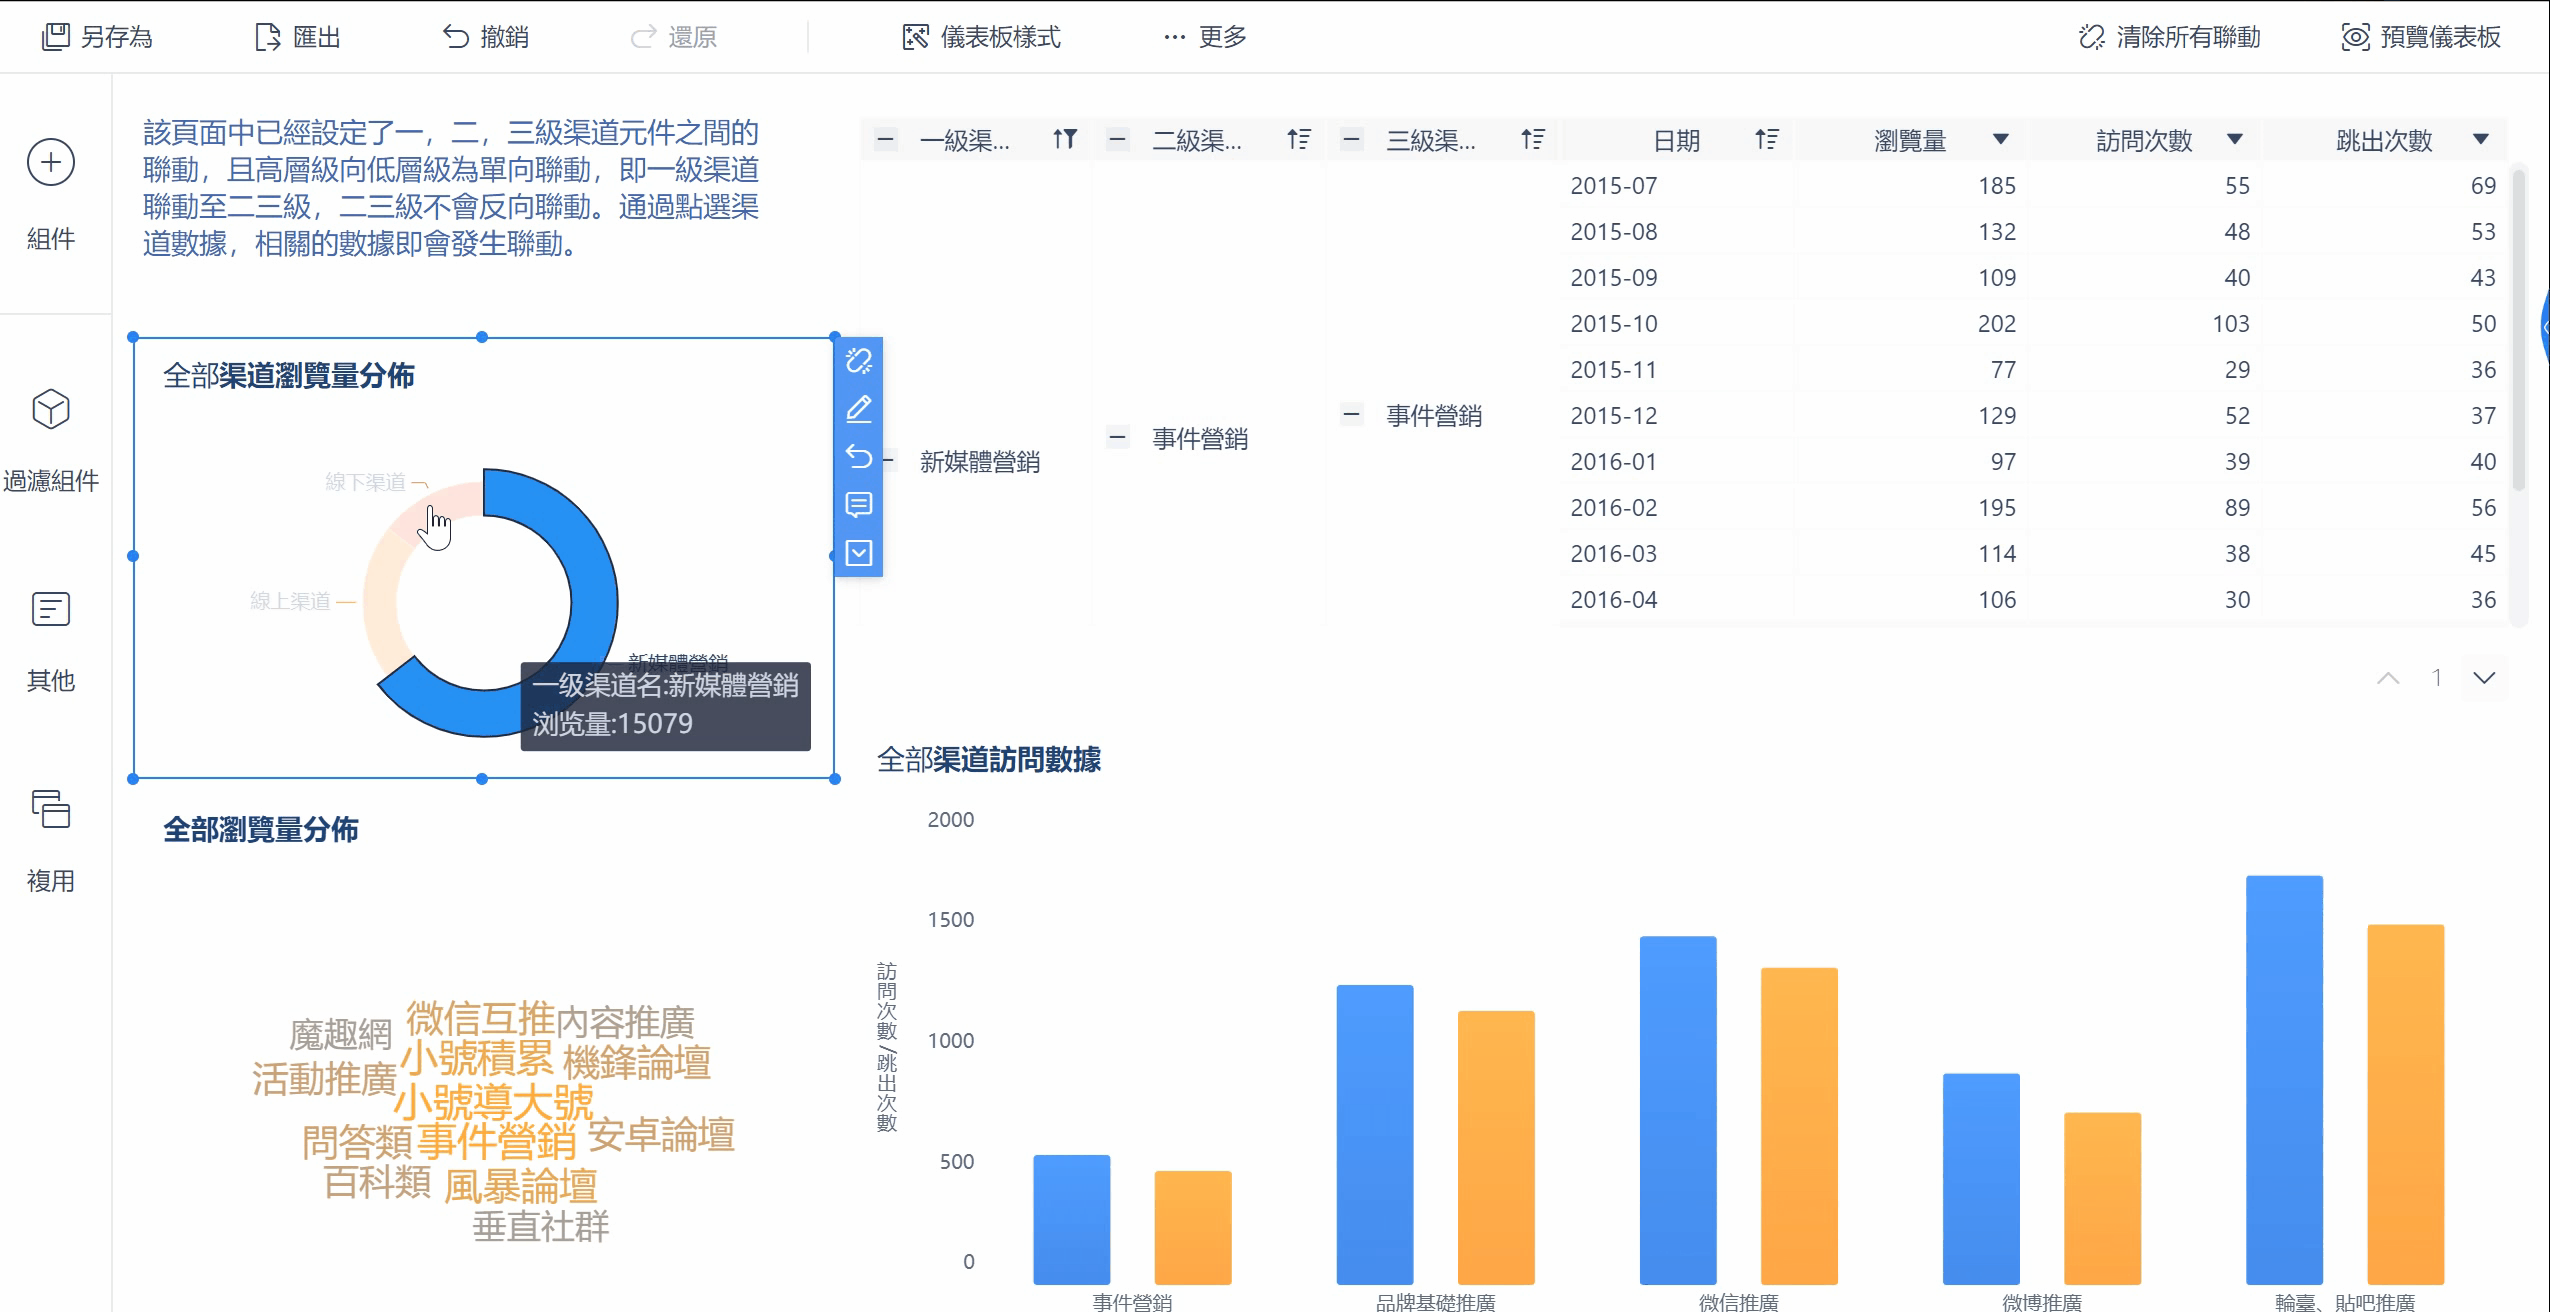
- 降低對 SQL 的依賴,讓事業與管理單位也能參與分析
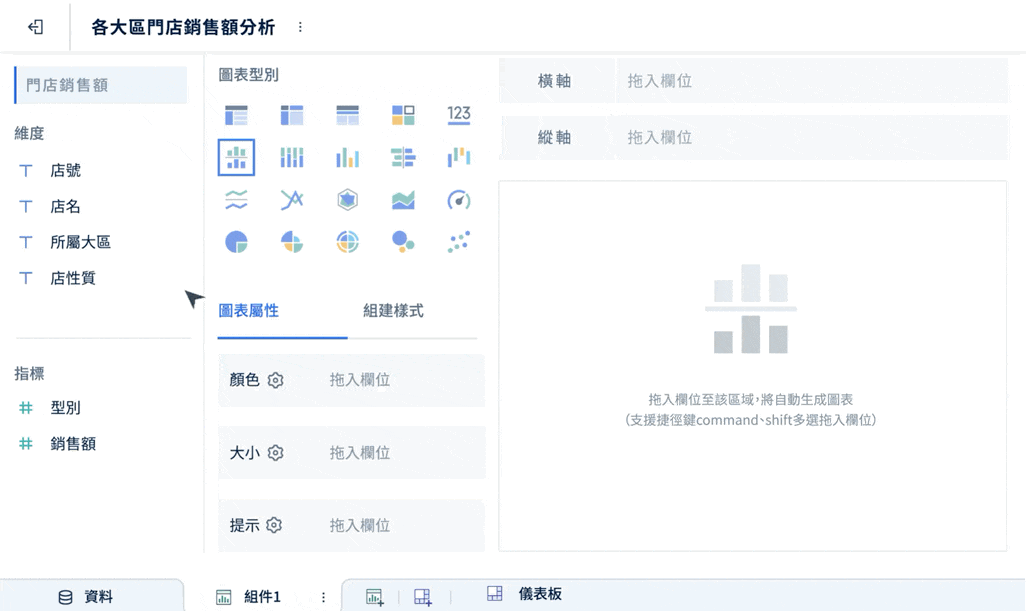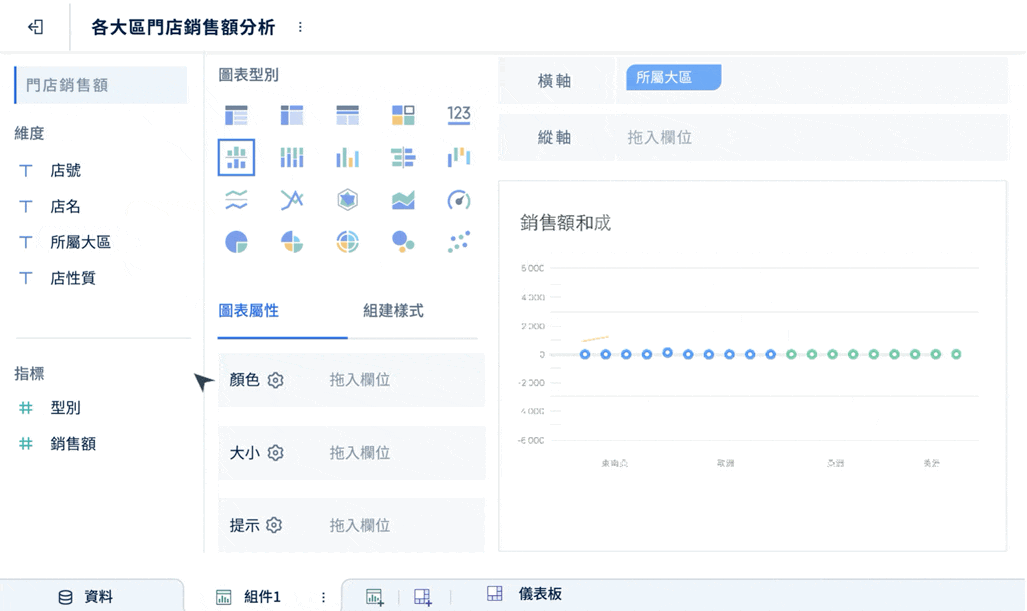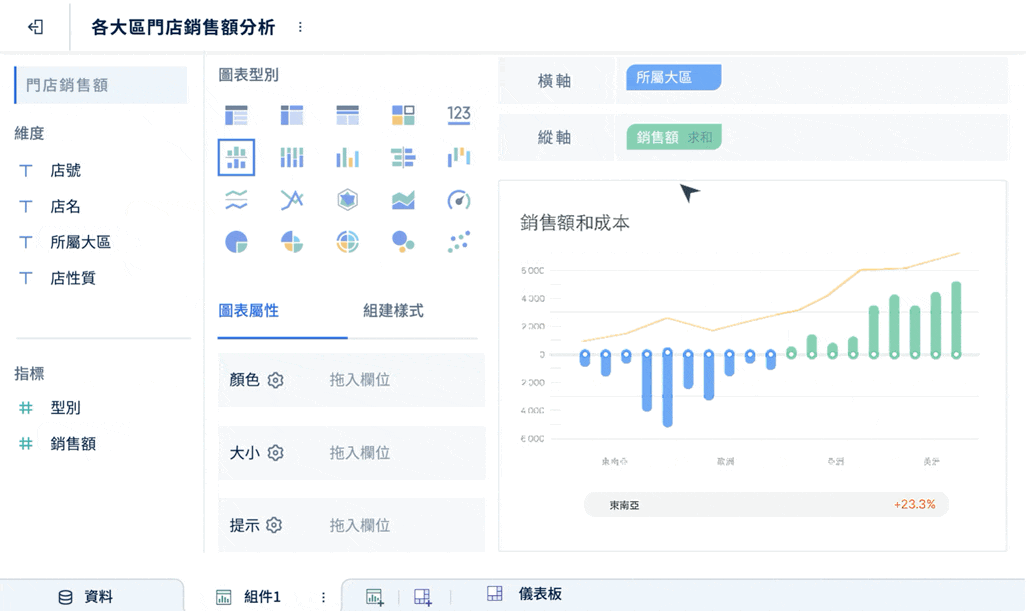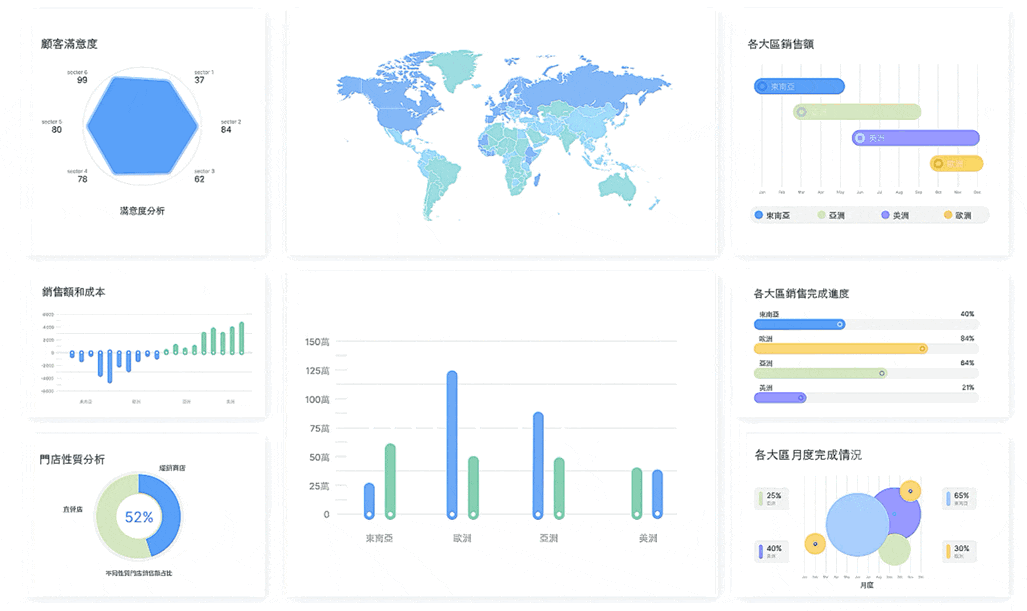
- 重複使用資料處理流程,避免每月重做
- 統一指標口徑,減少不同部門各說各話
- 依人員、部門、角色做細緻權限控管
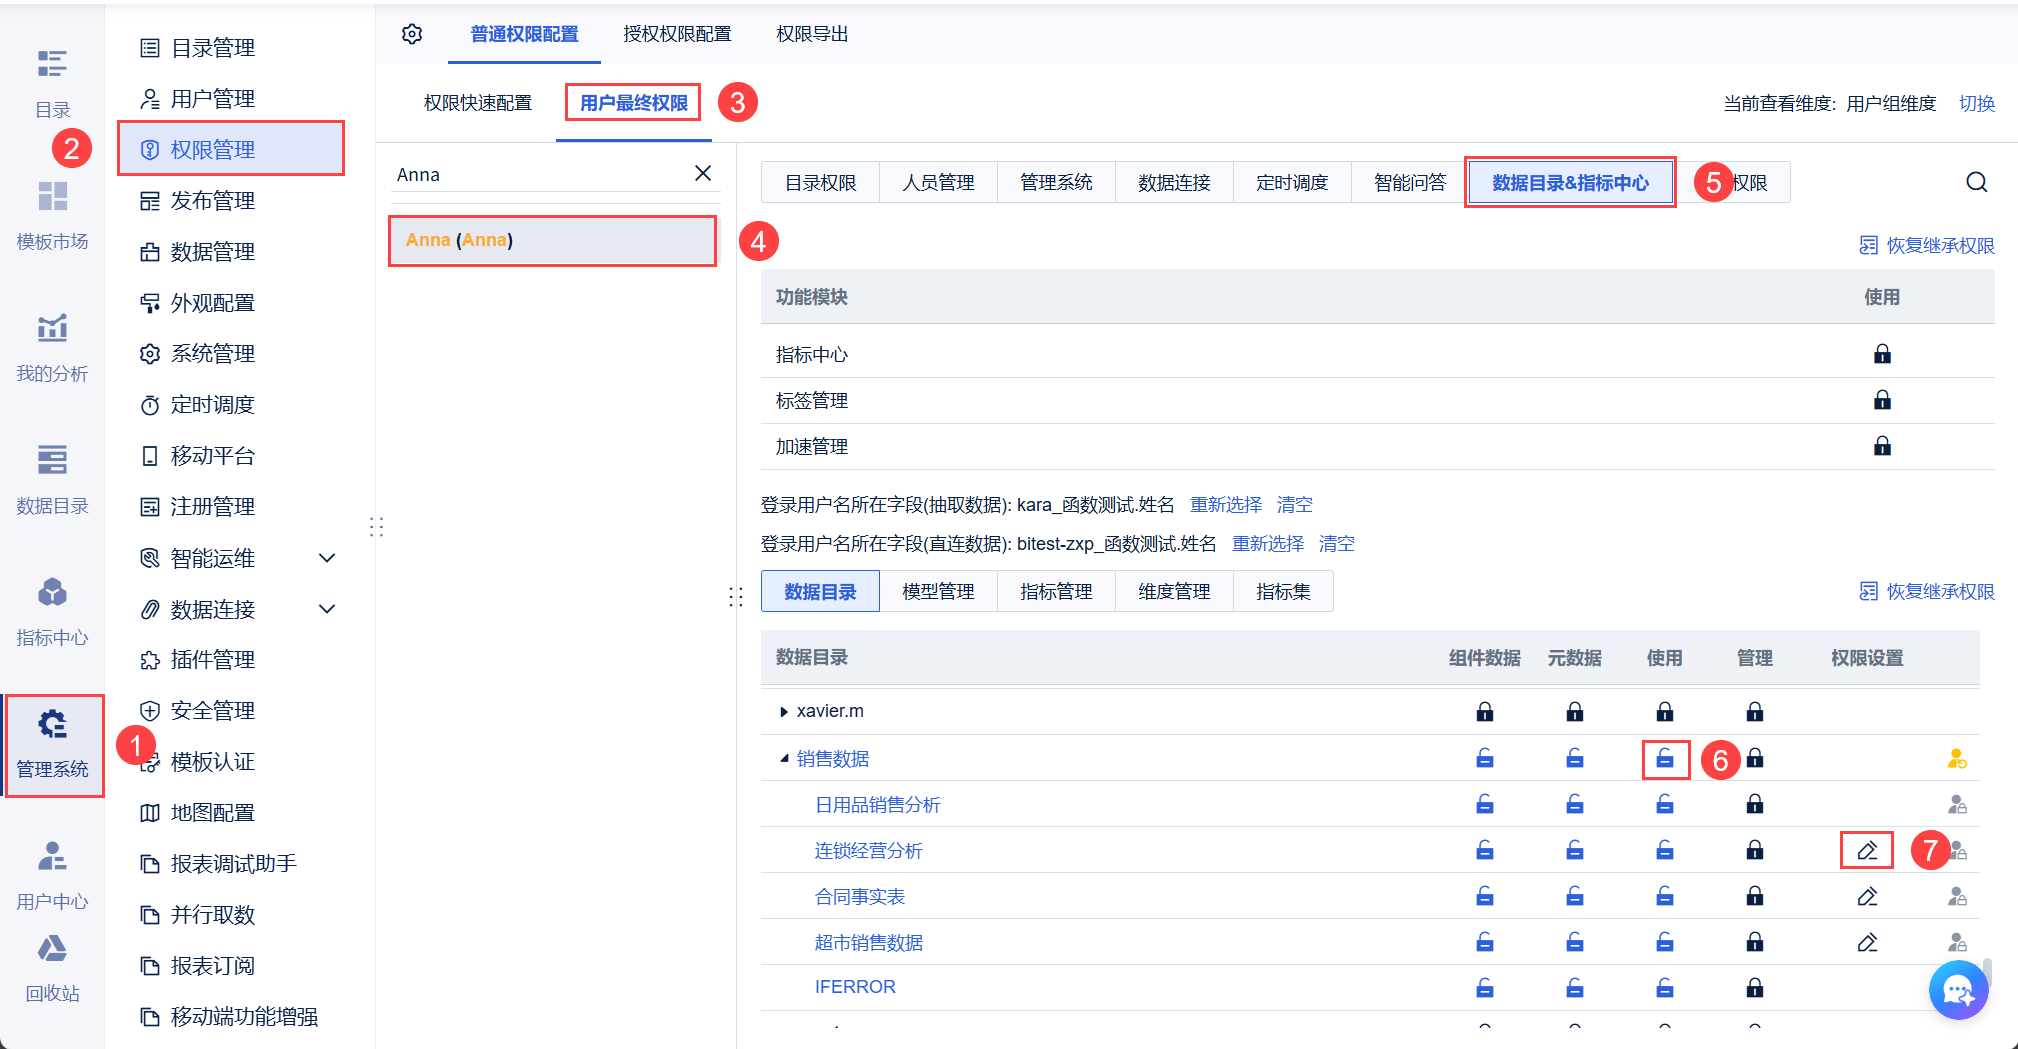
對企業來說,這代表人資看到的是人員與工時,財務看到的是成本與預算,管理層看到的是成本、產出與異常趨勢,但大家用的是同一套邏輯。這種一致性,正是長期做好人力成本分析的關鍵。
3. 用 FineBI 建立人力成本分析儀表板的重點
要讓人力成本分析真正進入管理日常,儀表板設計必須聚焦決策,而不是堆滿圖表。
用 FineBI 建議優先建立以下模組:
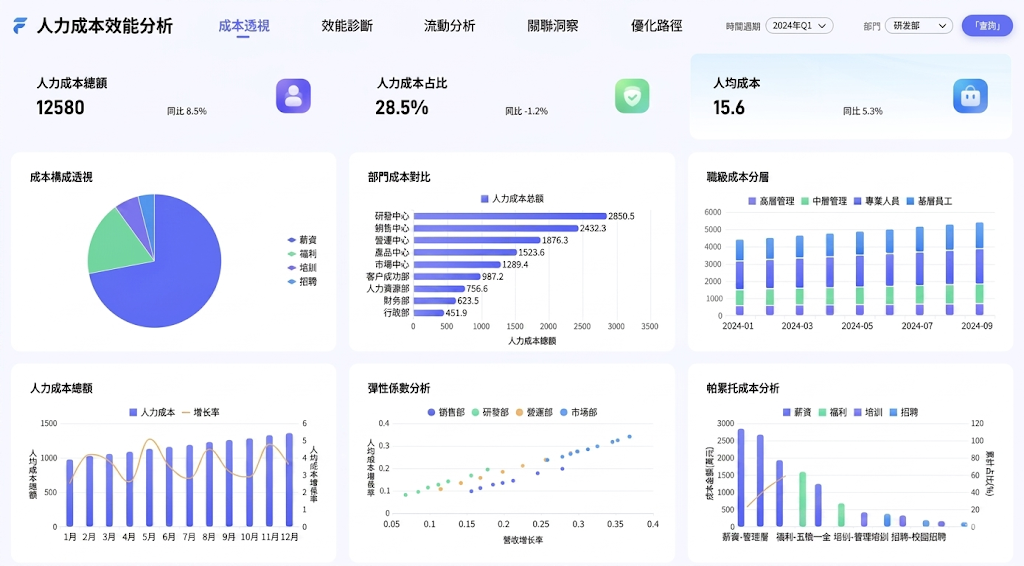
- 總覽區:人力成本總額、人事成本佔比、人均成本、人均產值
- 趨勢區:月度趨勢、年增率、預算與實際差異
- 結構區:部門別、職務別、據點別成本拆解
- 工時區:加班時數、加班費、排班效率、缺勤狀況
- 效益區:營收、產值、門市業績、專案輸出對照
- 預警區:異常波動提示、超標部門、持續惡化指標
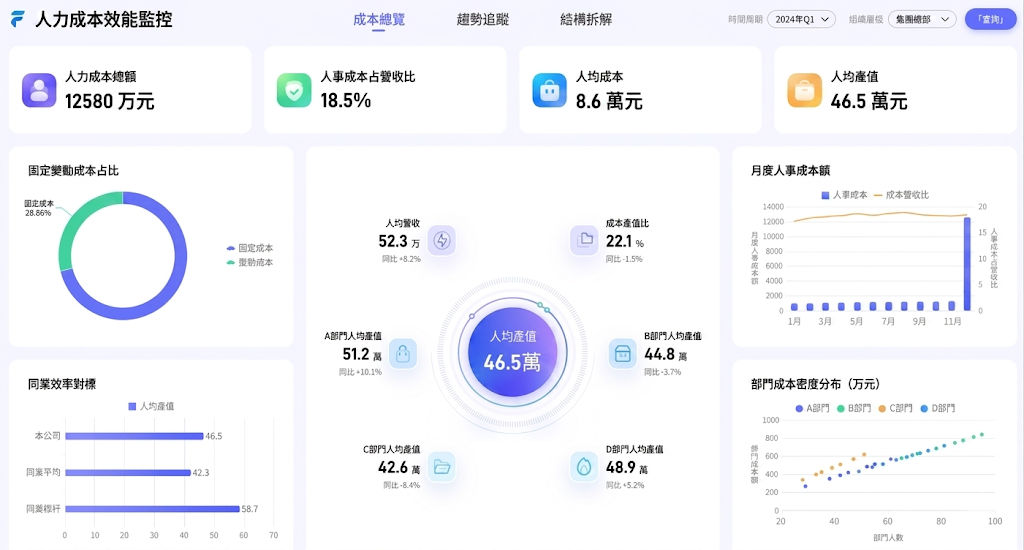
FineBI 也適合做探索式分析流程:先發現問題,再下鑽分析、定位原因,最後制定改善策略。這樣人力成本分析就不只是月報,而是能支撐經營層、管理層與業務單位的決策工具。
六、實務場景:不同企業如何優化人力成本
不同產業的人力成本結構差異很大,因此優化方法也不能一套套用。關鍵不是追求同一個比例,而是找到最適合自身營運模式的平衡點。
1. 製造業如何追蹤加班、人力成本比重與產線效率
製造業的人力成本分析,重點通常在產線工時、加班費與產能效率。若長期依賴加班撐產量,短期看似有效,長期可能導致成本上升、良率下降與人員疲勞。
建議追蹤重點:
- 加班費占人力成本比
- 每條產線的人均產出
- 每工時產量
- 班別差異與良率
- 淡旺季人力配置
- 間接人員與直接人員比例
若發現某產線加班持續偏高,但單位產出未同步提升,就應檢查瓶頸是否在設備、排程、換線或技能配置,而不只是再補更多人。
2. 服務業如何分析排班、人事成本佔比與門市績效
服務業通常人事成本佔比偏高,尤其零售、餐飲、客服與連鎖門市,更需要把排班與業績綁在一起看。
建議分析方向:
- 門市人事成本佔營收比
- 尖峰與離峰時段排班合理性
- 每班次產出
- 人均服務量或客單支撐
- 兼職與正職配置比例
- 各店加班與缺勤狀況
若門市業績平穩,但人事成本占比持續升高,常見原因可能是班表過度保守、離峰人力閒置,或主管工時投入與店效不成比例。這類問題若能透過週期性分析調整,通常比單純壓縮工時更有效。
3. 成長型企業如何用人力成本分析支撐擴編決策
成長型企業最怕的,不是花人事費,而是看不清楚擴編是否真的帶來成長。因此,在快速招募期更需要用人力成本分析輔助判斷。
可優先觀察:
- 擴編後 3 到 6 個月的人均產出變化
- 新增職位是否直接支撐營收或交付
- 管理幅度是否因擴編而失衡
- 招募速度與新人穩定期是否過長
- 高成本關鍵職位是否真正解決瓶頸
如果企業要做年度擴編規劃,建議把人力成本分析與預算、營收目標、交付能力一起討論,而不是只看 headcount。這樣才能避免「先招再說」,最後形成組織負擔。
七、做好人力成本分析後,企業可以怎麼持續優化
做好一次分析不難,難的是把它變成管理機制。企業若想長期優化人力成本,必須把目標、流程與決策串起來,讓分析不只停留在報表層。
1. 設定合理的人事成本佔比目標與預警機制
人事成本佔比應設定區間,而不是只定單一數字。這樣更符合真實經營情境,也能避免部門為了達標而做出短視決策。
可設計三層管理方式:
- 目標值:理想狀態
- 警戒值:需要追蹤原因
- 上限值:需要啟動改善行動
例如可依部門性質設定不同標準:
- 營收單位:看成本對業績轉化
- 支援單位:看效率與必要性
- 成長單位:看階段性投入合理性
若搭配 BI 系統建立自動通知與異常預警,管理者能更早發現問題,不必等月底結帳後才追數字。
2. 建立跨部門檢視流程與定期分析節奏
人力成本分析不能只由人資或財務單獨負責。因為成本上升的原因,常常來自營運、排班、流程、產品或管理。
建議建立固定分析節奏:
- 每月:看成本趨勢、異常波動、預算差異
- 每季:看部門結構、人效變化、擴編效益
- 每半年或年度:看組織配置、職務設計與長期規劃
參與角色可包括:
- 人資:編制、流動率、招募與訓練
- 財務:成本口徑、預算與差異分析
- 營運:產能、排班與流程效率
- 部門主管:實際人力需求與改善方案
當企業能形成固定檢視流程,人力成本分析才會從一次性工作,變成持續優化的管理能力。
3. 將人力成本分析轉化為招募、留才與營運決策
人力成本分析最終目的,是幫企業做更好的決策。它應該落地到三類行動:
招募決策
- 哪些職位該補
- 哪些部門先補
- 哪些角色可改為外包、兼職或共享資源
留才決策
- 哪些高流動職位的替補成本太高
- 哪些關鍵人才流失會放大隱性成本
- 哪些部門該優先改善薪酬或培訓
營運決策
- 是否該優化排班
- 是否該調整流程降低加班
- 是否該導入系統減少重工與人工作業
- 是否該重新分配部門資源
當企業把人力成本分析和招募、留才、排班、產能與預算結合,才能真正做到從「看數字」走向「做決策」。
總結來說,人力成本分析不是為了單純省錢,而是讓每一筆人事投入更接近企業的營運目標。 若企業仍停留在 Excel 手動整理,短期可以應付,長期卻常陷入版本混亂、資料落差與分析延遲。這時,像 FineBI 這類可整合多系統資料、建立統一指標、支援多人協作與儀表板追蹤的 BI 平台,就能幫助企業把人力成本分析從報表工作,提升為真正的管理能力。
FAQs
人力成本 = 薪資(含獎金)+公司負擔的保險與退休金+福利費用+招募與培訓成本等,需以「總投入」來計算。
一般約為薪資的 1.2~1.5 倍(含勞健保、退休金、福利等),但依國家制度與企業福利差異而不同。
多數企業約落在營收的 10%~30%,勞力密集產業可能更高,需依產業特性與商業模式評估。