金融風險控管數據大屏是指整合多源數據,以視覺化方式即時監控風險指標的決策中樞。它的核心價值在於將分散、延遲的風險數據轉化為可即時預警與下鑽分析的洞察,協助金融機構從被動應對進化為主動管理風險。
本文將深度剖析三個經典的金融風控大屏應用案例,並提供建置時的關鍵原則與工具選型指南,協助您的企業從被動應對風險,進化為主動管理風險,並說明像 FineReport 這類的企業級平台,如何在其中扮演關鍵角色。
一、金融機構為什麼需要風險控管數據大屏?
金融機構需要風險控管數據大屏,是為了解決傳統靜態報表在「速度」與「深度」上的根本性問題,以應對日益複雜的業務與監管環境。數據大屏的核心價值,在於將抽象的風險數據轉化為能即時反應、指導決策的洞察力。
- 解決傳統報表反應延遲問題
企業在傳統風控場景的最大挑戰是反應延遲。例如,風控經理收到上個月的信貸品質月報,才發現某產業逾期率攀升,但風險已發生一個月。這種「看後照鏡開車」的模式讓風險管理處於被動。風險控管數據大屏提供近乎即時的數據監控,一旦指標觸及預警線,就能立即介入,將風險控制在萌芽階段。
- 整合分散於各系統的風險數據
風險數據分散在核心系統、信貸系統與外部資料源中,形成了數據孤島。分析師為評估單一客戶風險,需登入多個系統人工整合數據,不僅耗時且易出錯。一個設計良好的風險控管大屏具備強大的數據整合能力,能提供一個「單一事實來源 (Single Source of Truth)」的風險視圖,讓分析師在單一介面掌握所有資訊。
- 滿足日益嚴格的監管與內稽要求
面對金管會或內部稽核的查詢,風控團隊常需花費數天從不同系統撈取數據並核對口徑。數據大屏能將風險指標的計算邏輯與數據來源固化,提供標準化、透明且可追溯的管理視圖。根據產業觀察,導入數據大屏後,金融機構在應對監管查詢時,平均可縮短 70% 的數據準備時間,大幅提升合規效率。
- 提供四大核心能力
風險控管數據大屏為金融機構帶來的核心價值,可歸納為四大能力,這也是它與傳統報表的根本區別:
- 即時監控 (Real-time Monitoring):以視覺化呈現關鍵風險指標 (KRI),取代過時的日報與月報。
- 異常預警 (Proactive Alerting):當風險指標超過閾值時自動發出警示,讓風控從「事後補救」轉為「事前預防」。
- 下鑽分析 (Drill-down Analysis):從宏觀指標層層下鑽至單筆交易,實現從「發現問題」到「定位原因」的分析閉環。
- 跨部門協同 (Cross-department Collaboration):提供統一的數據平台,讓風控、業務、IT 等部門能在同個事實基礎上溝通決策。
二、案例一:信用卡反詐欺監控大屏,如何即時識別可疑交易?
信用卡反詐欺監控大屏的核心設計,在於透過即時數據流分析與視覺化預警,賦予團隊在詐欺發生的幾分鐘內介入止損的能力。每一秒的延遲都可能意味著實際的資金損失,因此大屏的設計重點在於「即時性」與「可行動性」。
- 業務痛點:傳統事後稽核難以及時止損
傳統的「T+1」事後稽核模式,面對高效率的詐欺行為幾乎無法有效止損。當反詐欺團隊收到前一天的可疑交易清單並開始調查時,詐騙集團可能已完成數十筆盜刷。即時的監控大屏能直接串接交易授權系統數據流,讓每筆交易在發生當下就被風險模型評分,高風險交易立即預警,讓團隊能在幾分鐘內介入。
- 核心指標:建立完整的 KRI 指標體系
一個有效的反詐欺監控大屏,會圍繞核心業務目標,建立完整的關鍵風險指標 (KRI) 體系,幫助團隊從宏觀趨勢到微觀事件全面掌握風險動態。
- 即時監控類:當前可疑交易筆數、高風險交易總金額、監控中卡片數量。
- 趨勢分析類:每小時詐欺交易趨勢圖、與昨日同期比較、本月累計詐欺損失。
- 維度分析類:詐欺交易地區分布、詐欺類型佔比、高風險商戶排名。
- 成效評估類:預警準確率、平均止損反應時間、攔截成功率。
- 設計重點:強調視覺直觀性與預警醒目度
在視覺化設計上,反詐欺大屏特別強調資訊的直觀性,常見的設計元素有:
- 地理熱力圖:在地圖上即時標示交易地點,快速識別異常集中的交易熱點。
- 即時交易趨勢圖:以分鐘為單位呈現交易量與金額波動,判斷是否處於攻擊高峰期。
- 關聯網路圖:呈現可疑卡號、設備 ID、IP 地址之間的關聯,有助於挖出整個詐欺團夥。
- 風險分級與高亮預警:將預警分為「高、中、低」三級,用醒目的紅、黃、綠色區分,最高風險預警會置頂顯示。
- 決策價值:從「被動調查」轉為「主動出擊」
這個大屏的最終價值,是將反詐欺團隊的工作模式從「被動調查」徹底轉變為「主動出擊」。當大屏出現紅色高風險預警時,團隊成員可立即點擊下鑽,查看完整交易明細與歷史行為,在幾分鐘內啟動聯繫客戶、暫停卡片等處理流程。在實際導入案例中,這套機制平均可將詐欺損失降低超過 40%。
三、案例二:信貸風險監控大屏,如何掌握資產品質與逾期風險?
信貸風險監控大屏的價值,是整合貸前、貸中、貸後的全流程數據,提供一個統一的分析視角,讓管理者能全面掃描並深入分析信貸資產的健康狀況。這能幫助管理者像做健康檢查一樣,定期掃描並深入分析信貸資產的健康狀況。
- 業務痛點:全流程數據分散,難以掌握整體風險
信貸部門主管想了解整體資產品質時,常面臨報告口徑不一、時間點不同的問題,無法將貸前審批品質與貸後表現直接關聯。一個貫穿全流程的信貸風險監控大屏,整合了從客戶申請、審批、放款到還款的全週期數據,讓管理者能從統一視角監控信貸資產的完整生命週期。
- 核心指標:涵蓋總量、結構、客群與過程
信貸風險的評估是多維度的,因此大屏需要涵蓋從總量到結構、從結果到過程的各類指標,讓管理者不僅看到「結果」(如不良率上升),還能追溯「原因」。
- 總體資產品質指標:貸款總餘額、不良貸款率 (NPL Ratio)、關注類貸款佔比、逾期率 (30+/60+/90+)。
- 貸款結構與集中度指標:按行業/地區/擔保方式的貸款集中度、前十大借款戶集中度。
- 客群風險指標:客戶信用評分分布圖、高風險客群遷徙率。
- 過程效率指標:平均審批時長、貸後檢查覆蓋率。
- 設計重點:強大的互動式下鑽分析能力
這個大屏設計的精髓在於強大的互動式下鑽 (Drill-down) 分析能力,讓管理者自己就能動手找到問題根源。典型的分析流程如下:
-
全行總覽層:首先看到全行核心的不良貸款率為 1.5%,高於警戒線,顯示為紅色。
-
風險維度層:點擊紅色指標,下鑽發現「產業集中度」是主要原因。
-
細分層:再點擊「產業」,圖表顯示「營建業」和「批發零售業」的不良貸款率遠高於平均。
-
客戶明細層:選擇「營建業」,最終呈現所有該產業的逾期客戶清單與詳細資訊。
-
決策價值:提前預防風險並調整授信策略
信貸風險大屏的決策價值體現在「預防」與「調整」。透過對貸款組合的持續監控,風控團隊可以提前識別出正在惡化的「關注類」客戶並採取措施。同時,分析結果也能直接反饋給授信政策部門,當發現某行業風險持續升高時,及時收緊對該行業的授信標準,從源頭上控制風險。
四、案例三:全行風險駕駛艙,如何支援高階主管掌握整體風險?
全行風險駕駛艙是專為高階主管設計的決策工具,它高度整合信用、市場、作業等多種風險,將複雜數據轉化為宏觀的決策信號。這個駕駛艙是所有風險數據的最終匯集點,為管理層提供一個「一站式」的風險決策中心。
- 業務痛點:缺乏統一的風險總覽視圖
在經營會議上,首席風險官 (CRO) 需整合多部門報告,但各報告格式、口徑、更新時間點都不同,導致管理層難以形成對全行總體風險的統一認知。一個高度整合的全行風險駕駛艙,能將多種風險整合在單一頁面,解決「只見樹木,不見森林」的困境。
- 核心指標:重在宏觀性與重要性
高階主管駕駛艙的指標選擇,重在「宏觀性」與「重要性」,共同構成一張銀行的「風險體檢表」。
- 總體風險水平:綜合關鍵風險指標 (KRI) 評分。
- 資本與清償能力:資本適足率 (Capital Adequacy Ratio)、槓桿比率。
- 流動性風險:流動性覆蓋率 (LCR)、淨穩定資金比率 (NSFR)。
- 核心金融風險:信用風險總曝險、市場風險價值 (VaR)。
- 非金融風險:重大作業風險事件數量、重大資安事件。
- 設計重點:資訊分層與風險燈號
駕駛艙的設計必須極度簡潔,讓高階主管在 30 秒內掌握核心要點。
- 資訊分層:將最重要的總體指標放在螢幕最頂端或最中央。
- 風險燈號:為每個核心指標設置「綠(正常)、黃(警告)、紅(危險)」三色燈號,管理層只需掃一眼顏色即可快速識別問題。
- 趨勢箭頭:用「↑、↓、→」箭頭表示指標相較於上期的變化趨勢。
- 責任歸屬與進度追蹤:當指標亮紅燈時,清楚標示負責部門並能連結到處置進度追蹤頁面,形成管理閉環。
- 決策價值:提升機構的策略響應速度
全行風險駕駛艙的最終決策價值,是提升整個機構的策略響應速度。當管理層能即時、清晰地看到整體風險圖像時,就能更快速地做出重大決策,例如調整資本結構、投資組合或進行流程改造,讓風險管理直接參與到企業戰略制定的核心環節。
五、金融風控大屏設計時,必須掌握哪些關鍵原則?
一個成功的金融風控大屏,其設計必須遵循嚴謹的方法論,核心原則包含指標先行、資訊分層、預警可行動、權限合規與避免資訊過載。這些原則是確保大屏實用性與有效性的基礎。

- 指標設計先於視覺設計
大屏的靈魂是指標,而不是圖表。在設計介面前,團隊必須先與業務、風控、管理層共同定義清楚:我們要回答什麼業務問題?衡量問題的 KRI 是什麼?指標的計算口徑與數據來源為何?預警的閾值是多少?只有先把指標體系這個「骨架」搭建好,後續的視覺設計才有意義。
- 資訊分層清楚,滿足不同角色需求
大屏需服務不同層級的使用者,因此資訊架構必須具備層次感。常見的設計模式是「總覽-維度-明細」三層架構,讓高階主管看總覽、中階經理做維度分析、第一線人員查閱明細。依據 Gartner 的研究,具備強大下鑽分析能力的儀表板,能將決策效率提升超過 50%,而良好的資訊分層是實現此目標的關鍵。
- 預警機制必須可行動
一個有效的預警機制,必須是包含通知、分派、行動、追蹤的完整管理閉環。當預警被觸發時,系統應能自動將訊息推送給指定責任人,並記錄處理人、措施與當前處理狀態(如:待處理、處理中、已解決)。這樣的設計才能確保每個被發現的問題,都能被追蹤、被處理、被解決。
- 權限與合規需前置規劃
金融數據高度敏感,安全與合規是風控大屏的生命線。專案初期就需規劃細粒度的權限控管 (Fine-Grained Access Control),包含功能權限(誰能設計報表)、數據權限(A 部門只能看 A 部門數據)與行列級權限(特定使用者只能看特定欄位)。嚴謹的權限設計是確保數據價值得以發揮,又不引發洩露風險的基礎。
- 避免資訊過載,保持畫面聚焦
設計時應謹記「一個螢幕,一個核心主題」的原則。與其做一個包山包海的複雜大屏,不如設計多個聚焦於特定業務場景(如「信用卡反詐欺」或「信貸資產品質」)的簡潔大屏。做減法而不是加法,能避免使用者抓不到重點,反而更能提升實用性與決策效率。
六、建置金融風控大屏時,企業應該如何選擇工具?
企業在選擇風控大屏建置工具時,需在自主開發、通用BI工具與企業級報表平台間權衡,關鍵在於平衡技術能力、業務複雜度與長期維運成本。
- 不同工具路徑的優劣比較
選擇合適的工具,是專案成功的關鍵。不同路徑有其適用的場景,企業應根據自身條件進行評估。
- 選型關鍵檢核清單
無論最終選擇哪條路徑,在評估工具時,建議金融機構根據以下清單進行檢核,確保所選方案能滿足長期需求:
- 資料串接能力:是否能輕易連接行內的核心系統、Oracle/DB2 資料庫、ERP 等異質數據源?
- 報表複雜度支援:是否能同時製作互動式大屏與複雜的交叉列表、多層級固定格式報表?
- 權限精細度:權限管理是否能細緻到部門、角色、甚至是儲存格級別,以符合內稽內控要求?
- 即時更新與預警:是否支援即時數據或高頻率更新?內建的預警機制是否能與通訊工具整合?
- 稽核與維運能力:系統是否提供完整的操作日誌?後續的報表修改與維運是否高效?
七、如何用 FineReport 建置符合金融業需求的風險控管大屏?
採用像 FineReport 這類的企業級平台,是建置金融風控大屏的高效路徑,因其在數據整合、複雜報表、權限控管與預警機制上,能完整應對金融業的嚴格要求。它提供了一套完整的工具集,專門用來應對這些複雜挑戰。
- 多來源數據整合,打通數據孤島
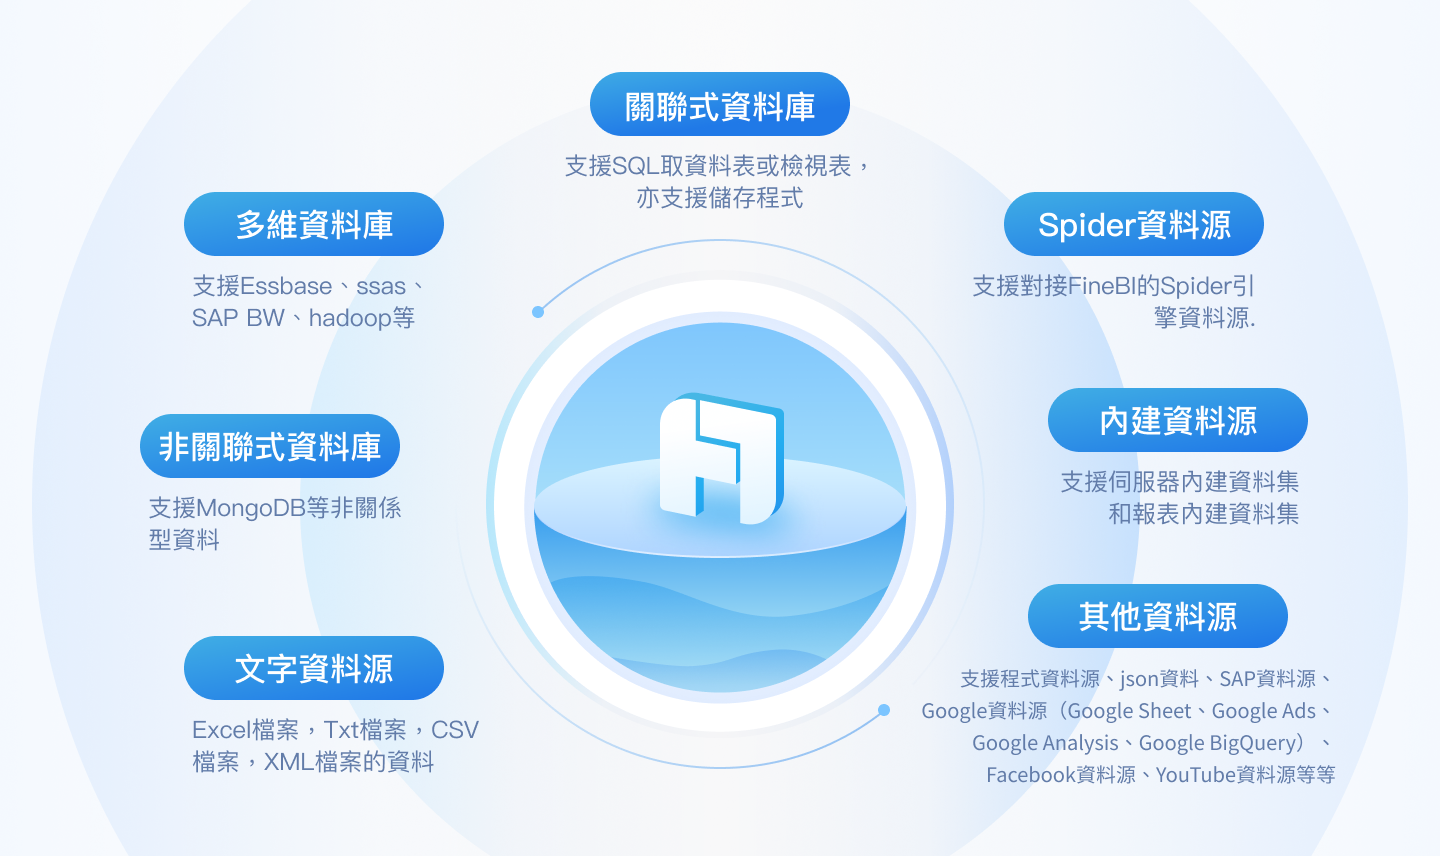
金融風險數據最大的特點就是「分散」。FineReport 的首要優勢在於其強大的數據整合能力,它可以作為統一的數據入口,直接連接並整合來自不同系統的數據,無需大量客製化開發,確保大屏上每個數字的數據來源都準確且一致。
- 兼顧大屏設計與複雜報表製作
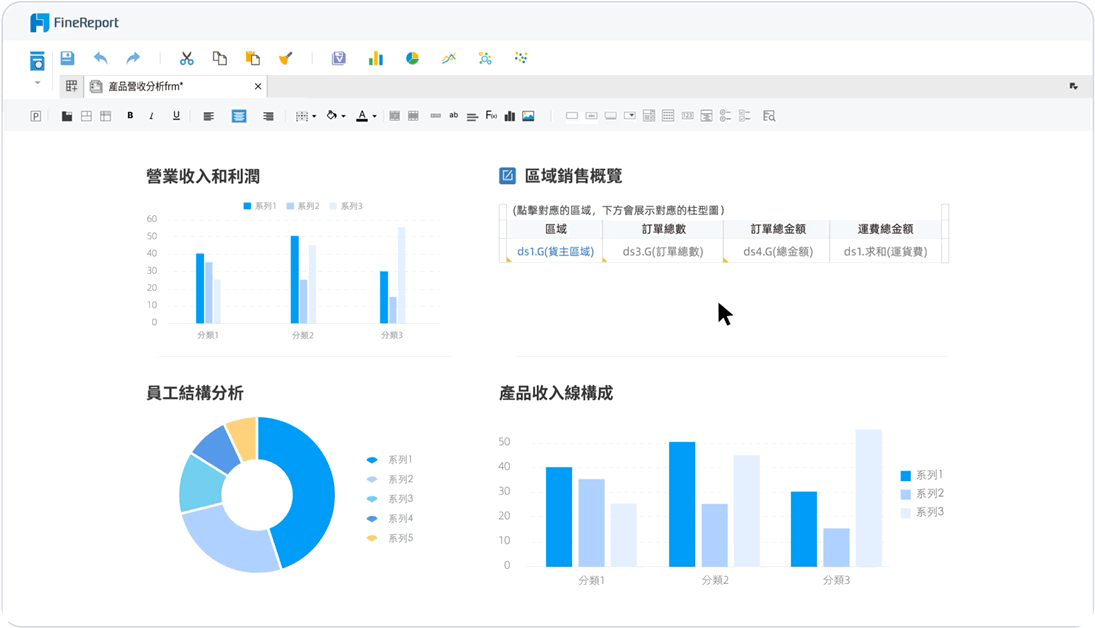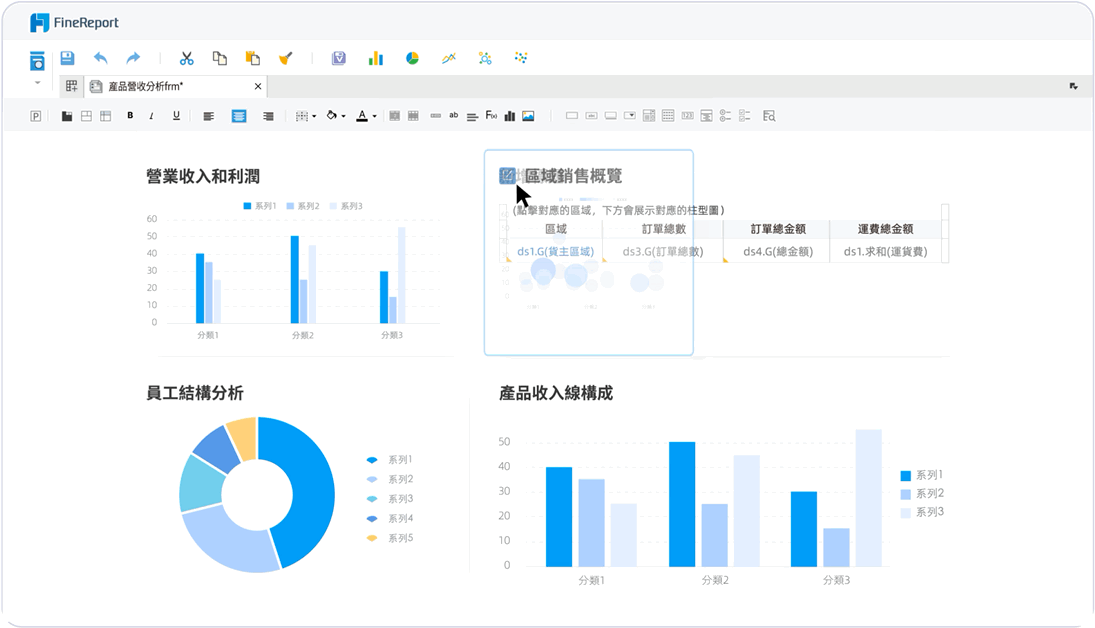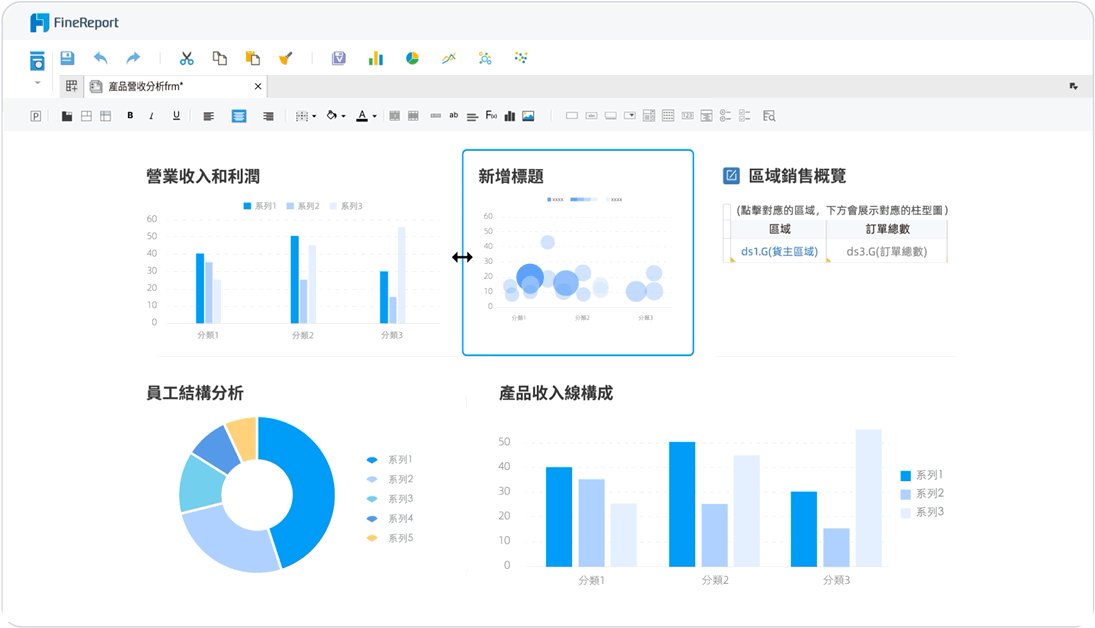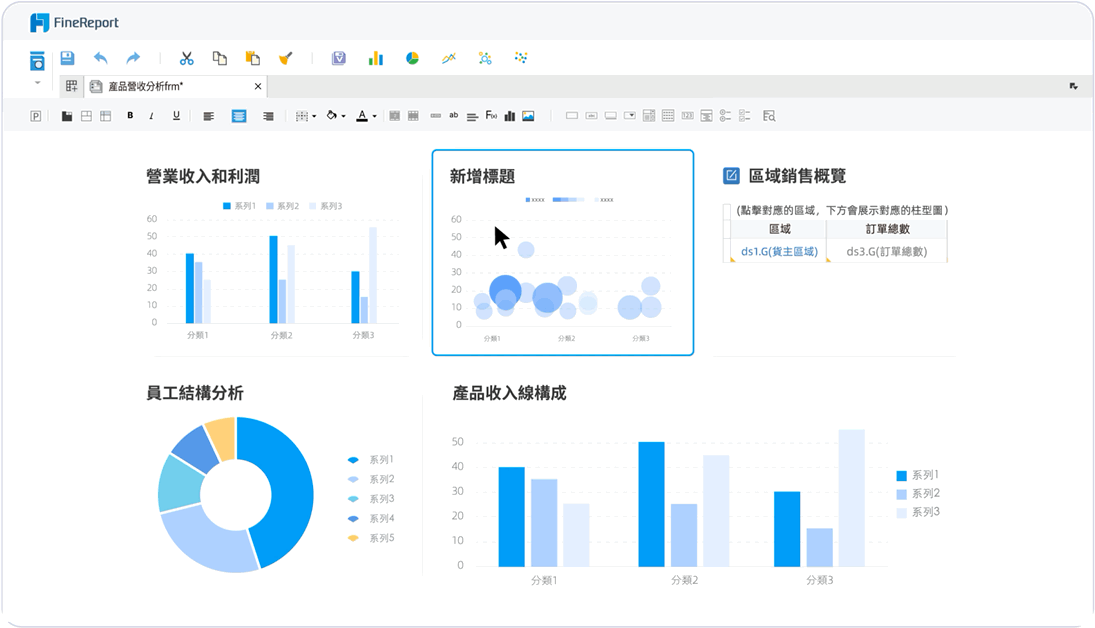
與許多純視覺化 BI 工具不同,FineReport 採用獨特的「類 Excel」設計介面。這個設計讓開發人員既可以自由拖拽元件設計戰情室大屏,也能輕鬆製作金融業常見的、格式複雜的交叉分析表與固定格式監管報表,同時滿足管理層與執行層的需求。
- 細粒度權限控管,符合安全合規
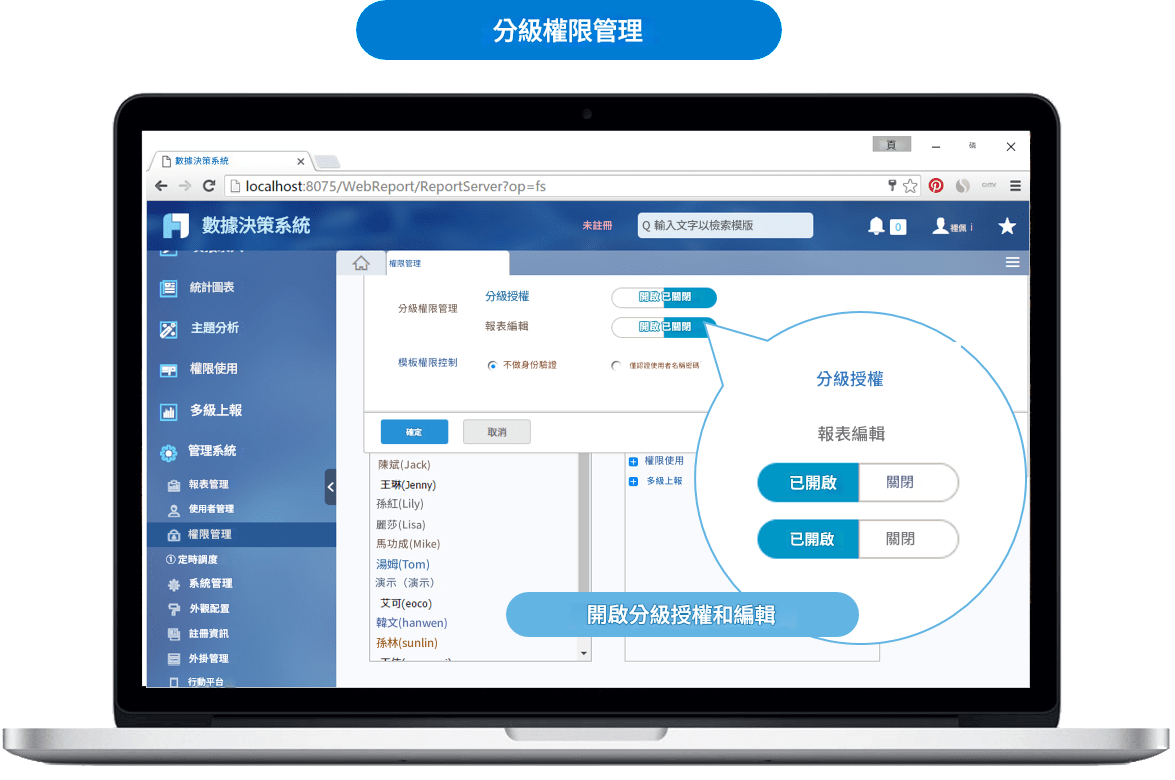
安全合規是金融業的紅線。FineReport 內建了一套嚴謹的權限管理體系,支援企業根據組織架構進行分級授權。權限控制可以精細到特定報表的特定儲存格,確保「對的人」只能在「對的時間」看到「對的數據」,完全符合金融業嚴格的內稽內控與監管要求。
- 內建預警與推送機制,實現閉環管理
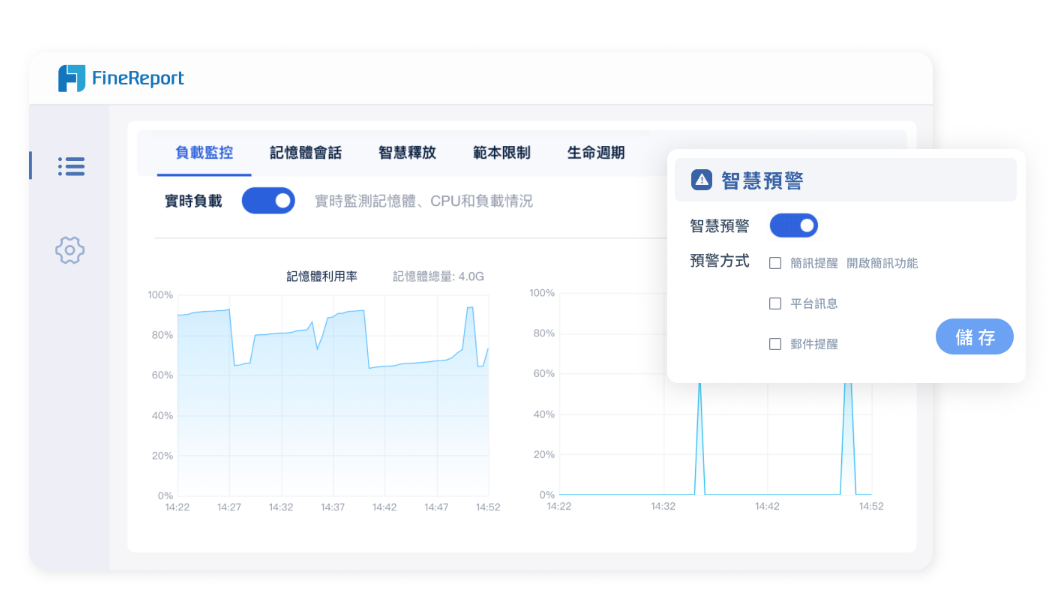
一個好的風控平台必須是主動的。FineReport 內建了完善的數據預警與任務調度功能。使用者可設定當風險指標超過門檻時,系統自動觸發預警,並透過 Email、LINE 或 Teams 將警示訊息即時發送給相關人員,實現從監控、預警到行動的閉環管理。
FAQs
風險控管是企業辨識、評估與降低潛在風險影響的管理過程,以避免損失並提升經營穩定性。
常見包括風險辨識、風險評估、風險控制與持續監控,形成完整管理循環。
通常可分為風險辨識、風險分析與風險處理三大核心工作。
常見策略包括風險避免(Avoid)、風險降低(Mitigate)、風險轉移(Transfer)與風險承擔(Accept)。