快速答案: 財務比率分析是利用財務報表數據計算比例,評估企業的流動性、償債能力、營運效率、獲利能力與成長表現。實務上應搭配趨勢、同業及企業策略綜合判斷,不能只看單一比率。
一、財務比率分析是什麼?判讀財報體質的核心關鍵
1. 財務比率分析的核心定義與計算邏輯
財務比率分析,是將損益表、資產負債表及現金流量表中的項目相互比較,轉換成容易理解的比例或倍數,藉此分析企業的財務狀況與經營成果。
例如,單看「應收帳款」金額,很難判斷企業收款效率;但將營業收入與應收帳款比較,就能計算應收帳款周轉率,進一步觀察企業收款速度與資金占用情形。
2. 財務比率分析的五大常見應用情境
財務比率分析廣泛應用於不同角色的評估與決策場景:
- 企業主檢視經營績效與資金風險
- 財務人員製作管理報表
- 投資人評估公司獲利與成長性
- 銀行或供應商進行信用評估
- 管理階層比較不同期間或不同事業部門的表現
3. 財務比率分析的判讀原則與限制
比率本身不是結論。不同產業的商業模式、付款條件、資產結構與景氣循環不同,因此不能只看單一比率或絕對數值,應搭配多期趨勢、同業資料與企業實際經營情況綜合解讀。
二、常用財務比率分析指標一覽與計算公式
1. 流動性比率分析:評估短期還款能力與資金安全
流動性比率主要用來評估企業能否以短期資產支付短期負債,常見於銀行授信、供應商信用管理與企業現金規劃。
① 流動比率
- 公式:
流動比率 = 流動資產 ÷ 流動負債 × 100% - 流動資產通常包括現金及約當現金、應收帳款、存貨及其他預期在一年內實現的資產;流動負債則包括短期借款、應付帳款及一年內到期的負債。
- 流動比率越高,通常代表短期資產相對充足。但比率過高也可能表示現金閒置、存貨過多,或應收帳款收回速度不佳。判讀時不能只追求「越高越好」。
② 速動比率
- 公式:
速動比率 = 速動資產 ÷ 流動負債 × 100% - 速動資產通常不包含存貨,常見簡化計算方式如下:
速動資產 = 流動資產 − 存貨 − 預付款項。 - 速動比率比流動比率更嚴格,因為存貨不一定能立即變現。對於存貨比重高、銷售季節性強的企業,速動比率能補充流動比率的不足。
台灣企業實務注意: 企業可能因季節性進貨、專案收款、建案或長帳期交易,使某一季的流動比率明顯波動,應至少比較數期資料。
2. 償債能力比率分析:掌握負債風險與利息負擔
償債能力分析著重企業的長期財務結構,觀察公司是否過度依賴借款,以及營業利益是否足以支應利息。
① 負債比率
- 公式:
負債比率 = 負債總額 ÷ 資產總額 × 100% - 負債比率越高,通常代表企業使用較多外部資金,財務槓桿與利率變動風險也可能較高。
- 較高負債不一定代表經營不佳,仍需考量資產收益率、借款用途、還款期限、利率條件、產業特性與營業現金流是否穩定。例如資本密集產業需要較多長期融資,輕資產服務業則以人力與品牌資產為主,不能直接使用同一標準比較。
② 利息保障倍數
- 公式:
利息保障倍數 = 息稅前利益(EBIT)÷ 利息費用 - 此比率用來觀察企業以營業成果支付利息的能力。倍數越高,通常表示利息負擔相對可控;若倍數持續下降,可能反映營業利益減少、借款增加或利率上升。
- 解讀時應搭配現金流量表,因為帳面上的營業利益不等於當期實際收到的現金。
3. 經營效率比率分析:衡量資產運用與周轉速度
經營效率比率又稱活動力或周轉率分析,主要評估企業如何使用存貨、應收帳款和資產創造營收。
① 應收帳款周轉率
- 公式:
應收帳款周轉率 = 營業收入 ÷ 平均應收帳款 - 若只有期初、期末資料:
平均應收帳款 =(期初應收帳款 + 期末應收帳款)÷ 2 - 周轉率越高,通常表示收款速度較快;若周轉率下降,可能代表客戶付款延遲、信用政策放寬,或營收成長主要來自賒銷。
- 換算平均收款天數:
平均收款天數 = 365 ÷ 應收帳款周轉率
② 存貨周轉率
- 公式:
存貨周轉率 = 銷貨成本 ÷ 平均存貨 - 平均存貨計算:
平均存貨 =(期初存貨 + 期末存貨)÷ 2 - 存貨周轉率下降,可能表示庫存累積、產品銷售變慢,或企業提前備貨。若周轉率過高,也可能代表安全庫存不足,增加缺貨風險。
③ 總資產周轉率
- 公式:
總資產周轉率 = 營業收入 ÷ 平均總資產 - 此比率衡量企業運用資產創造營收的效率。製造業、零售業與軟體服務業的資產需求不同,應以同業或企業自身歷史資料作比較。
4. 獲利能力比率分析:拆解收入轉化為利潤的效率
獲利能力是財務比率分析的核心之一,但不能只看稅後淨利,也要拆解毛利、營業利益及資產與股東權益報酬。
① 毛利率
- 公式:
毛利率 =(營業收入 − 營業成本)÷ 營業收入 × 100% - 毛利率主要反映產品定價、原料成本、生產效率與產品組合。若營收增加但毛利率下降,可能表示企業透過降價搶市,或高毛利產品占比降低。
② 營業利益率
- 公式:
營業利益率 = 營業利益 ÷ 營業收入 × 100% - 此比率反映銷售、管理及研發等營業費用控制能力,比毛利率更接近核心營運成果。
③ 淨利率
- 公式:
淨利率 = 稅後淨利 ÷ 營業收入 × 100% - 淨利率包含業外收入、利息、所得稅及其他因素,適合觀察最終獲利成果,但不宜單獨用來判斷本業經營效率。
④ 資產報酬率(ROA)
- 公式:
ROA = 稅後淨利 ÷ 平均總資產 × 100% - ROA 用來衡量企業運用全部資產創造利潤的能力。若企業大量借款,雖可能提高股東報酬,但也會增加利息與財務風險,因此應同時比較 ROA 與負債比率。
⑤ 股東權益報酬率(ROE)
- 公式:
ROE = 稅後淨利 ÷ 平均股東權益 × 100% - ROE 代表股東投入資本的報酬率。ROE 較高不一定全然是好事,若主要由高負債推升,可能伴隨更高風險。
5. 成長性與市場評價比率分析:評估企業擴張與市場估值
① 營收成長率
- 公式:
營收成長率 =(本期營業收入 − 前期營業收入)÷ 前期營業收入 × 100% - 營收成長應搭配毛利率、營業利益率與營業現金流觀察。若營收成長但應收帳款、存貨同步大幅增加,需進一步確認成長品質。
② 每股盈餘(EPS)
- 簡化公式:
EPS = 歸屬於普通股股東的稅後淨利 ÷ 加權平均流通在外普通股股數 - EPS 用來觀察普通股股東可分得的每股盈餘,分析時應注意增資、庫藏股、股本變動、一次性收益及稀釋性潛在普通股。
③ 本益比(P/E)
- 公式:
本益比 = 每股市價 ÷ 每股盈餘(EPS) - 本益比反映市場願意以多少價格購買企業一元的盈餘。高本益比可能代表市場預期成長,也可能代表股價過高;低本益比可能代表低估,也可能反映產業衰退或企業風險。
三、財務比率分析案例試算
以下為示例假設,非任何特定公司實際數據。
假設甲公司本年度資料如下:
- 流動資產:500 萬元
- 流動負債:250 萬元
- 營業收入:1,200 萬元
- 營業成本:720 萬元
- 稅後淨利:96 萬元
- 平均總資產:800 萬元
- 平均股東權益:400 萬元
計算結果如下:
流動比率 = 500 ÷ 250 × 100% = 200%毛利率 =(1,200 − 720)÷ 1,200 × 100% = 40%淨利率 = 96 ÷ 1,200 × 100% = 8%ROA = 96 ÷ 800 × 100% = 12%ROE = 96 ÷ 400 × 100% = 24%
初步來看,甲公司的短期資產高於流動負債,且 ROE 高於 ROA。但這些數據仍不足以直接判定公司財務健康,還需要進一步確認:
① 流動資產中有多少是存貨與逾期應收帳款?
② 毛利率與淨利率是否比前期改善?
③ ROE 是否因負債比率偏高而被槓桿放大?
④ 營業活動現金流是否與稅後淨利一致?
⑤ 與相同產業、相近規模公司的結果相比如何?
四、進行財務比率分析的五個實務步驟
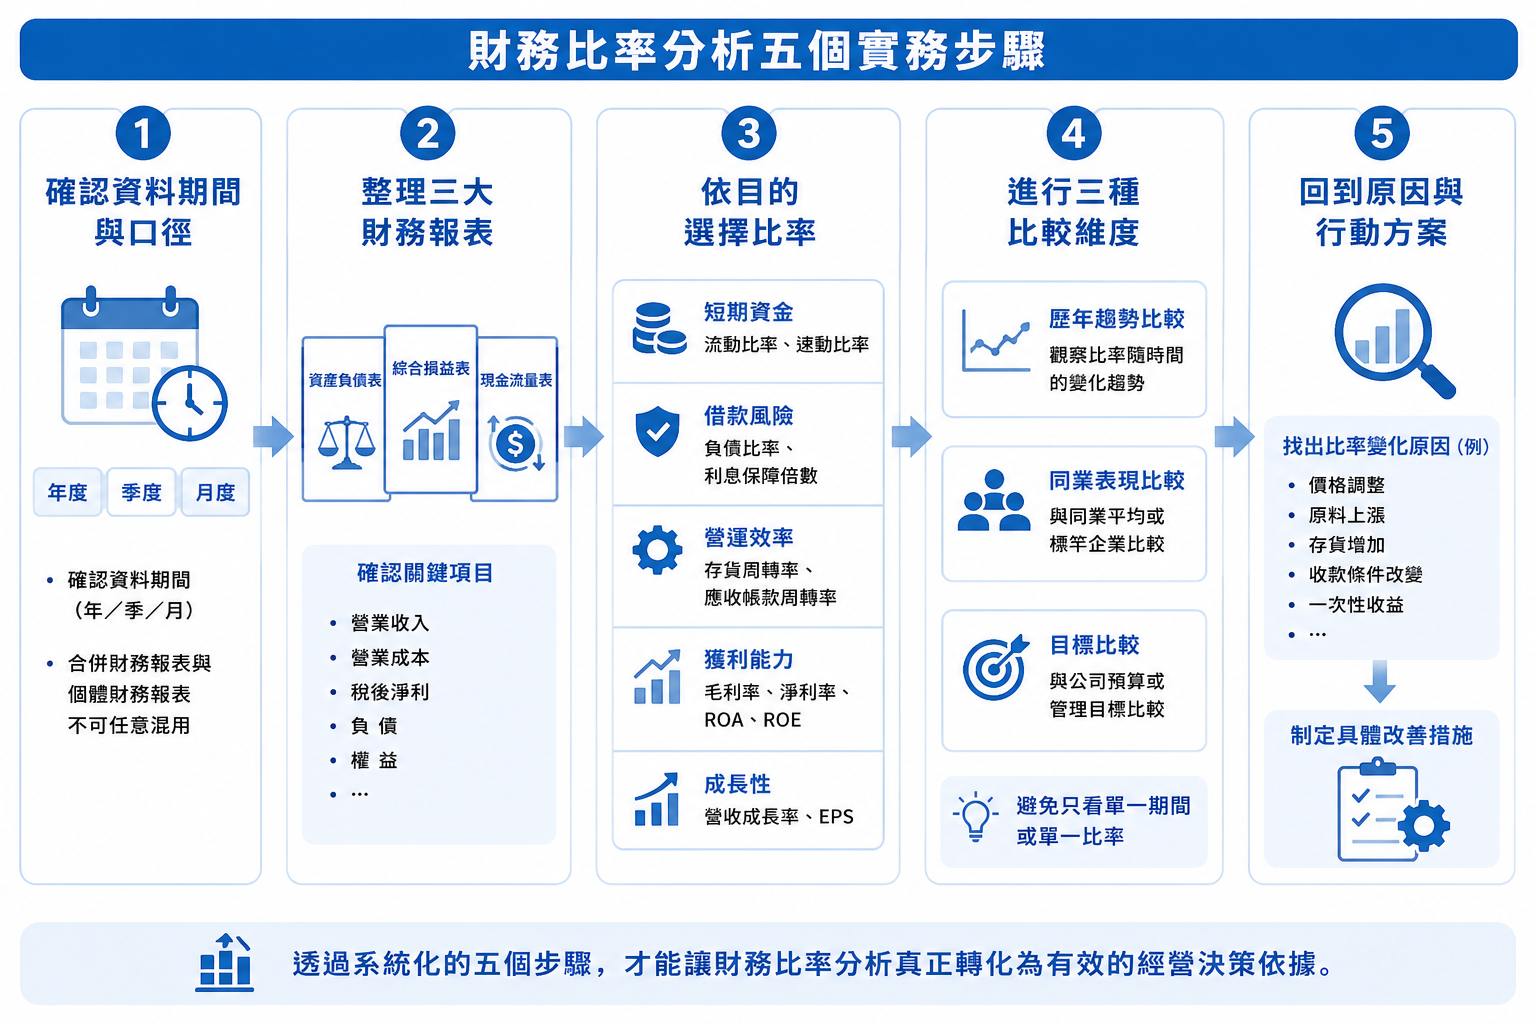
1. 確認資料期間與口徑
確認是年度、季度或月度資料,並注意合併財務報表與個體財務報表不可任意混用。
2. 整理三大財務報表
取得資產負債表、綜合損益表與現金流量表,同時確認營業收入、營業成本、稅後淨利、負債與權益等關鍵項目。
3. 依目的選擇財務指標
看短期資金選流動與速動比率;看借款風險選負債比率與利息保障倍數;看營運效率選存貨與應收帳款周轉率;看獲利能力選毛利率、淨利率、ROA 及 ROE;看成長性選營收成長率與 EPS。
4. 進行三種維度比較
同步比較「歷年趨勢」、「同業表現」以及「公司預算或管理目標」,避免只看單一期間或單一比率。
5. 找出原因並制定行動方案
找出比率變化背後的原因(例如價格調整、原料上漲、存貨增加、收款條件改變或一次性收益),接著制定具體改善措施。
當企業的財務資料分散於 ERP、會計系統或 Excel 時,若持續依靠人工彙整,不僅耗時,也容易因版本或計算口徑不同而影響分析結果。企業可透過 FineReport 建立固定格式的財務管理報表,統一呈現資產負債、損益、現金流及各項財務比率,滿足定期報送與管理層查閱需求。

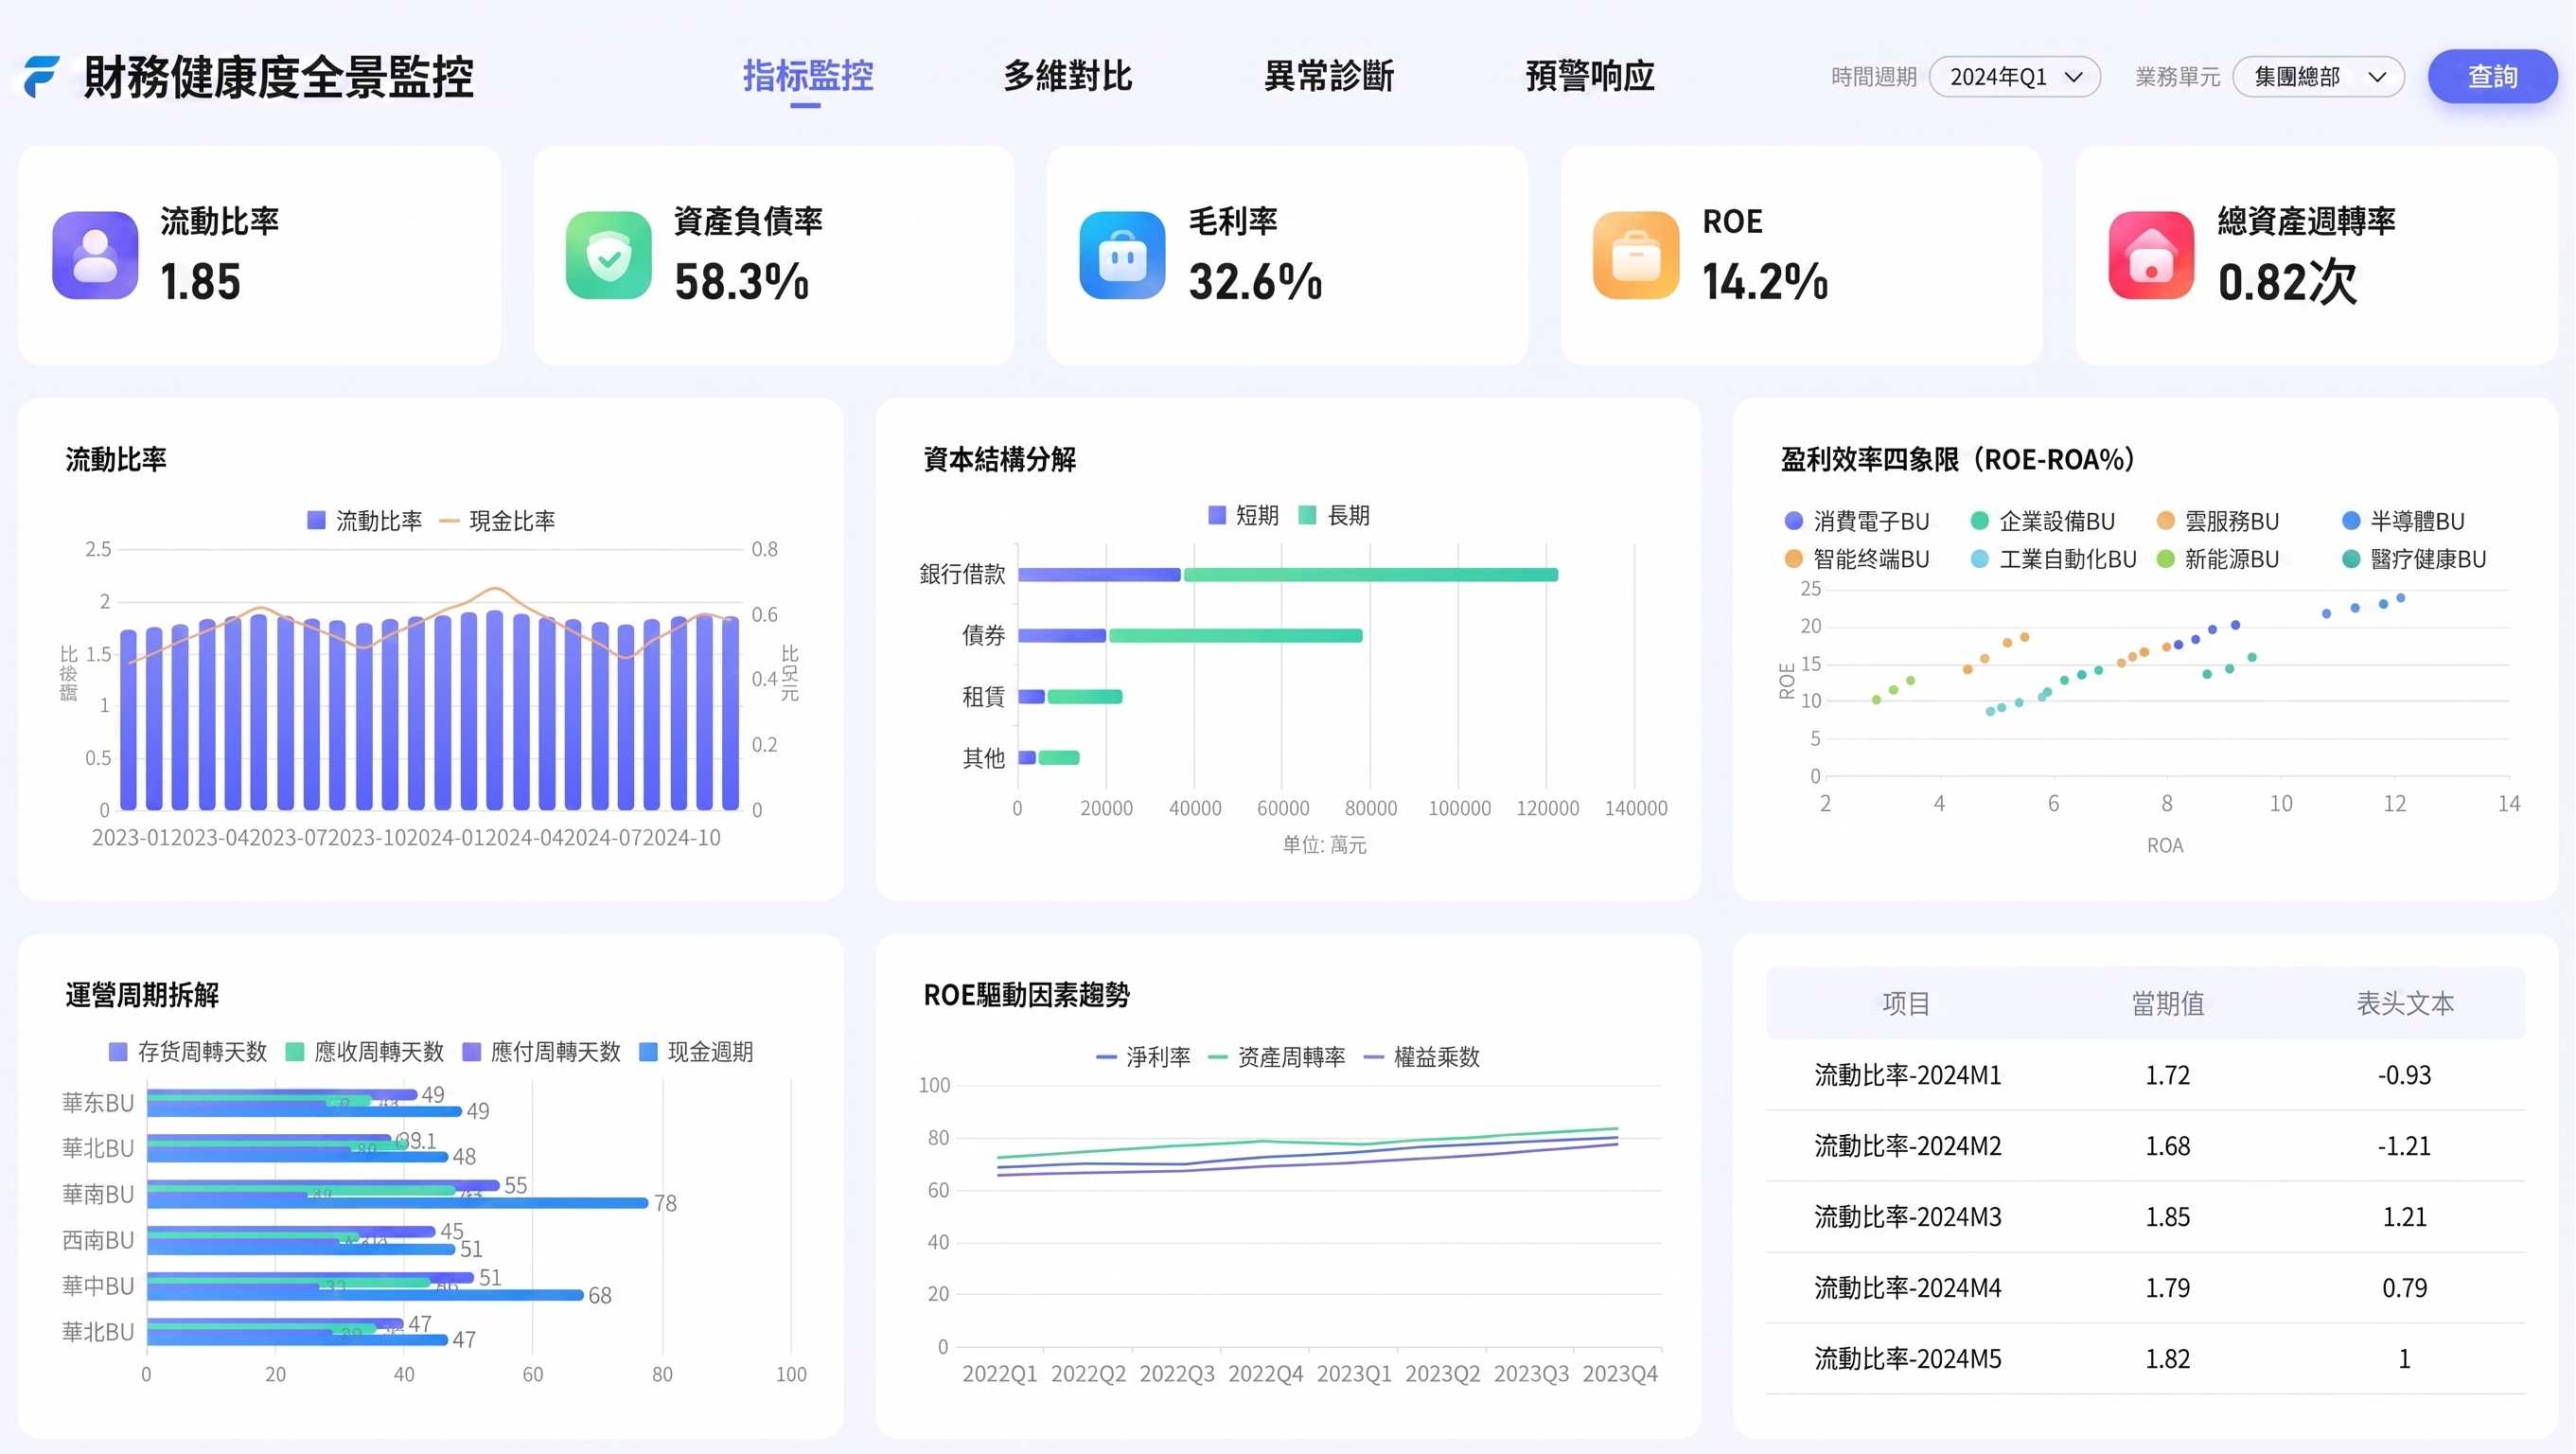
若需要進一步比較不同期間、部門或事業單位的表現,則可利用 FineBI 建立互動式財務分析儀表板,將流動比率、負債比率、毛利率、ROA、ROE 及周轉率等指標集中呈現,並從趨勢與多維度比較中找出異常變化。如此一來,財務人員不必只停留在製作報表,而能進一步追查獲利下降、庫存增加或收款變慢的原因。
五、台灣企業進行財務比率分析的實務注意事項
1. IFRS 與報表分類差異
台灣上市櫃公司通常依適用的會計準則編製財務報告,但不同公司仍可能有會計估計、營業模式與揭露方式差異。閱讀公開資訊觀測站資料時,應確認報表期間、合併或個體口徑、是否有重編、是否有重大會計政策變動,以及財務報表附註中的重要說明。
2. 季節性與產業特性影響
零售、餐飲、旅遊、農業及電子製造業可能具有明顯淡旺季。單季比率不宜直接與全年平均比較,必要時可採用近四季資料或同期比較。
3. 平均數比期末數更適合使用
計算 ROA、ROE、存貨周轉率及應收帳款周轉率時,使用平均資產、平均權益或平均營運資金,通常比只使用期末餘額更能反映期間內的實際使用情形。
4. 非經常性項目可能扭曲結果
處分資產利益、一次性減損、匯兌損益或重大訴訟等,可能使淨利與 ROE 短期大幅變動。分析時應區分本業成果與一次性因素。
六、財務比率分析常見錯誤:避免四大財報判讀盲點
1. 只看單一比率就下結論
流動比率高,可能只是存貨或應收帳款過多,並不代表企業一定有充足現金。
2. 忽略現金流量表與會計估計
有會計盈餘不代表公司已收到現金,財務比率分析應搭配營業活動現金流一起觀察。此外,存貨評價、折舊、應收帳款備抵等會計政策變動,都可能影響財務比率。以高 ROE 等同高品質企業也是常見誤區,高負債或一次性利益都可能推高 ROE。
七、結語:從財務比率變化找出企業經營問題
財務比率分析的重點,不是背誦公式或追求某個固定標準,而是透過比率變化理解企業的營運狀況。
建議依序檢查:短期流動性 → 負債風險 → 資產周轉 → 獲利能力 → 成長品質 → 營業現金流。
對台灣企業而言,定期整理財務報表並建立管理儀表板,可以更早發現收款變慢、庫存堆積、成本上升或負債壓力增加等問題,讓財務比率分析真正成為經營決策工具。
財務比率分析 FAQs
透過三大財務報表數據計算項目間的比例或倍數,藉以評估企業的流動性、償債能力、經營效率、獲利能力與成長表現。
主要涵蓋五大面向:流動性(流動/速動比率)、償債能力(負債比率、利息保障倍數)、經營效率(存貨/應收帳款周轉率)、獲利能力(毛利率、ROE、ROA)及成長性與市場評價(營收成長率、EPS、本益比),實際選用需視產業特性與分析目的而定。
不一定。比率過高可能隱含營運問題(例如流動比率過高代表資金閒置或存貨積壓,ROE 過高可能是高財務槓桿所致)。評估時應結合歷史趨勢、同業標準與現金流量綜合判斷。