快速答案:利潤怎麼算?
利潤 = 銷售收入 − 固定成本 − 變動成本。進一步進行利潤分析時,還要看單位邊際貢獻、邊際貢獻率與盈虧平衡點,才能判斷目前的銷售額是否足以覆蓋成本,以及定價、折扣或銷量變化會如何影響獲利。
成本利潤分析是財務分析的基礎,也是管理者進行定價、銷售規劃與資源配置時的重要工具。本文聚焦於利潤分析與利潤計算,並透過服裝電商案例說明如何計算利潤、盈虧平衡銷售額與目標利潤。
企業不應只看營收是否增加,也要確認每一元銷售額能留下多少邊際貢獻,以及固定成本和變動成本是否在可控範圍內。若資料分散、公式難以維護或只能進行靜態試算,便很難及時做出經營決策。
一、利潤分析要看哪些內容?
利潤分析是比較銷售收入、固定成本與變動成本,判斷企業獲利能力及經營安全範圍的分析方法。進行利潤計算時,至少要先掌握以下三個要素:
- 固定成本:在一定期間與一定業務量範圍內,不會隨銷售量增減而立即改變的成本,例如租金、設備折舊、管理人員薪資等。固定成本越高,通常需要更高的銷售額才能達到盈虧平衡。
- 變動成本:會隨生產量或銷售量變化的成本,例如原物料、商品進貨成本、平台手續費、銷售佣金等。降低單位變動成本,通常能直接提高單位邊際貢獻。
- 邊際貢獻:銷售收入扣除變動成本後的餘額,用來支付固定成本並形成利潤。邊際貢獻越高,產品或服務對利潤的貢獻通常越大。
如果需要進一步拆解成本結構、成本占比與成本控制,建議另行建立專門的成本分析內容。
二、利潤計算公式與常用指標
1. 利潤計算公式
最基本的利潤計算公式是:
利潤 = 銷售收入 − 固定成本 − 變動成本
若以單價、單位變動成本和銷售量表示,則可寫成:
利潤 = (單價 − 單位變動成本) × 銷售量 − 固定成本
這兩個公式回答了「利潤怎麼算」:先從銷售收入扣除變動成本,再扣除固定成本。
2. 邊際貢獻公式
單位邊際貢獻 = 單價 − 單位變動成本
總邊際貢獻 = 銷售收入 − 變動成本
邊際貢獻率 = 邊際貢獻 ÷ 銷售收入
例如,產品 A 售價為 100 元、單位變動成本為 60 元,單位邊際貢獻就是 40 元。產品 B 售價為 150 元、單位變動成本為 90 元,單位邊際貢獻就是 60 元。在資源有限時,不能只比較售價,還應比較單位邊際貢獻與資源投入。
3. 盈虧平衡點公式
盈虧平衡點是銷售收入剛好等於總成本時的銷售量或銷售額:
盈虧平衡點銷售量 = 固定成本 ÷ 單位邊際貢獻
盈虧平衡點銷售額 = 固定成本 ÷ 邊際貢獻率
例如,固定成本為 100,000 元,產品售價為 100 元,單位變動成本為 60 元,單位邊際貢獻為 40 元:
盈虧平衡點銷售量 = 100,000 ÷ 40 = 2,500 件
4. 目標利潤公式
如果企業設定目標利潤,可用以下公式估算所需銷售量:
目標銷售量 = (固定成本 + 目標利潤) ÷ 單位邊際貢獻
例如,固定成本為 100,000 元、目標利潤為 50,000 元、單位邊際貢獻為 40 元:
目標銷售量 = (100,000 + 50,000) ÷ 40 = 3,750 件
三、常用利潤分析方法:盈虧平衡、邊際貢獻與 CVP
1. 盈虧平衡分析法
盈虧平衡分析法透過計算盈虧平衡點,判斷企業需要達到多少銷售量或銷售額才能不虧損。它適合用於新產品上市、定價、促銷活動和年度銷售目標評估。
當實際銷售額高於盈虧平衡銷售額,理論上才有空間形成利潤;若低於盈虧平衡點,則需要檢查固定成本、變動成本、價格和銷量假設。
2. 邊際貢獻分析法
邊際貢獻分析法關注每增加一件產品或一筆訂單能為固定成本和利潤帶來多少貢獻。它適合比較不同產品、銷售方案或折扣方案。
- 產品 A:100 − 60 = 40 元
- 產品 B:150 − 90 = 60 元
但實際決策不能只看單位邊際貢獻,還要納入產能、銷售量、交付成本、退貨率和資源限制等因素。
3. CVP 分析法與本量利分析法
CVP 是 Cost-Volume-Profit 的縮寫,中文常稱為本量利分析。兩者都在分析成本、銷量(或產量)與利潤之間的關係;CVP 是較常見的英文名稱,本量利分析則是中文管理會計語境中的稱呼。兩者不必視為完全不同的分析方法。
CVP/本量利分析的核心公式是:
利潤 = (單價 − 單位變動成本) × 銷售量 − 固定成本
透過調整單價、變動成本、固定成本或銷售量,可以進行情境試算,例如:
- 若折扣提高,銷售量增加多少才足以彌補單位邊際貢獻下降?
- 若降低固定成本,需要達到的盈虧平衡銷售額會降低多少?
- 若設定目標利潤,需要多少銷售量?
四、利潤分析案例:服裝電商如何計算盈虧平衡點
1. 案例背景
張銘是一名服裝電商負責人。由於去年經營狀況不佳,他希望透過利潤分析掌握各項成本對獲利的影響,並找出達到盈虧平衡所需的月銷售額。
2. 案例中的計算邏輯
總成本 = 固定成本 + 變動成本
月利潤 = 月銷售額 − 總成本
盈虧平衡銷售額 = 固定成本 ÷ 邊際貢獻率
- 固定成本:在一定範圍內不隨月銷售額變動,例如倉庫租金、人員薪資和其他固定費用。
- 變動成本:隨銷售額變化,例如商品進貨成本、平台手續費和員工提成。
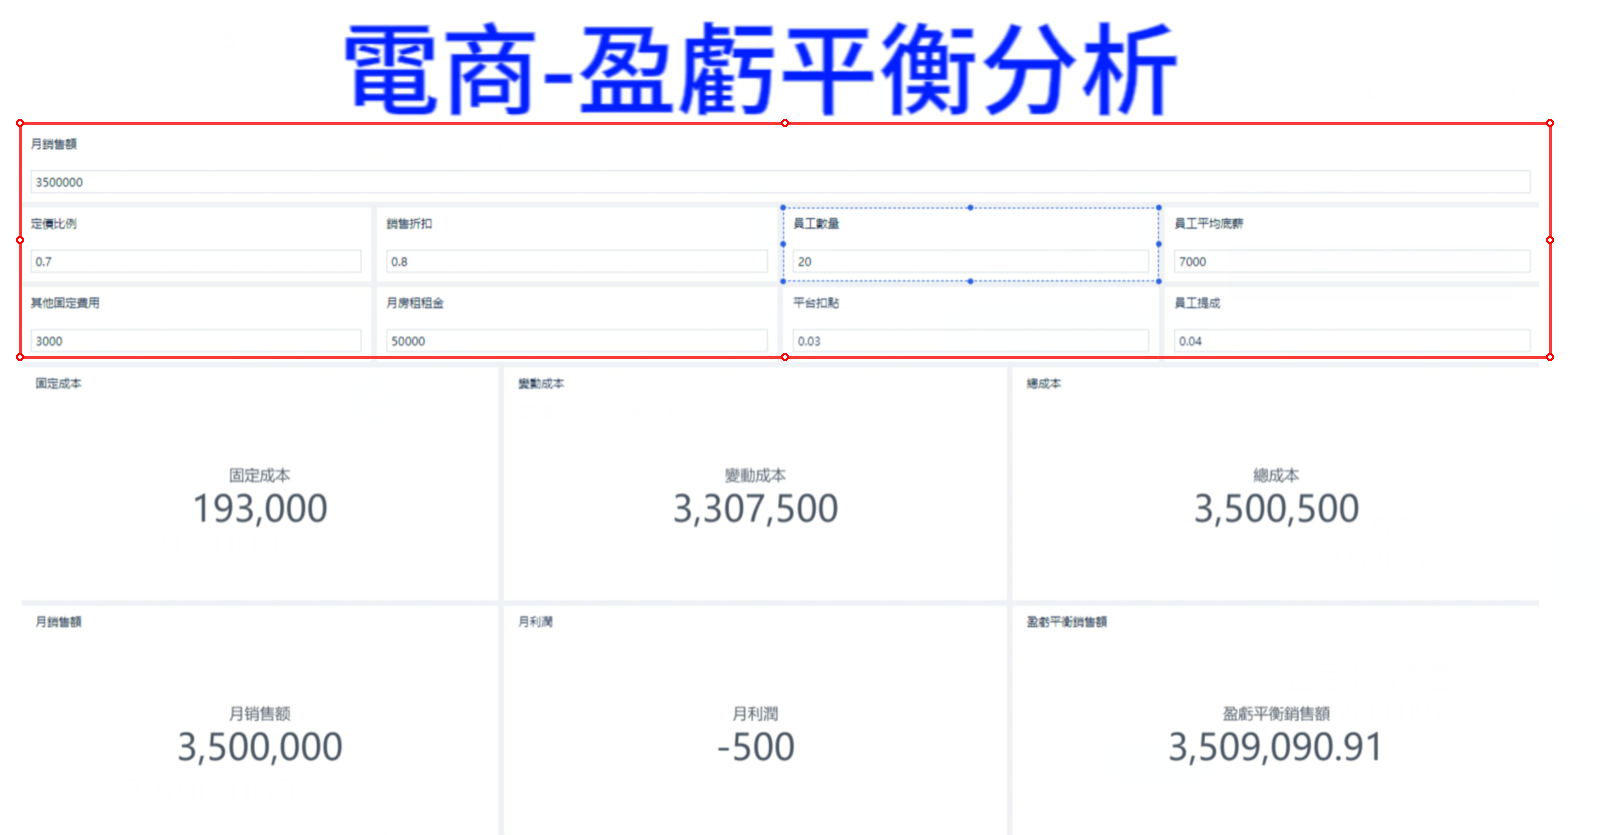
張銘只要輸入月銷售額、員工數量、員工平均底薪、月房租租金、其他固定費用、銷售折扣、定價比例、平台扣點與員工提成等資料,就能查看利潤分析看板。
案例的重點不是只得到一個利潤數字,而是找出利潤受到哪些參數影響,並比較不同折扣、定價比例或成本方案下的結果。
五、用 FineBI 建立利潤分析看板
接下來示範如何透過 FineBI 以參數和計算欄位建立利潤分析看板。
1. 建立數值參數
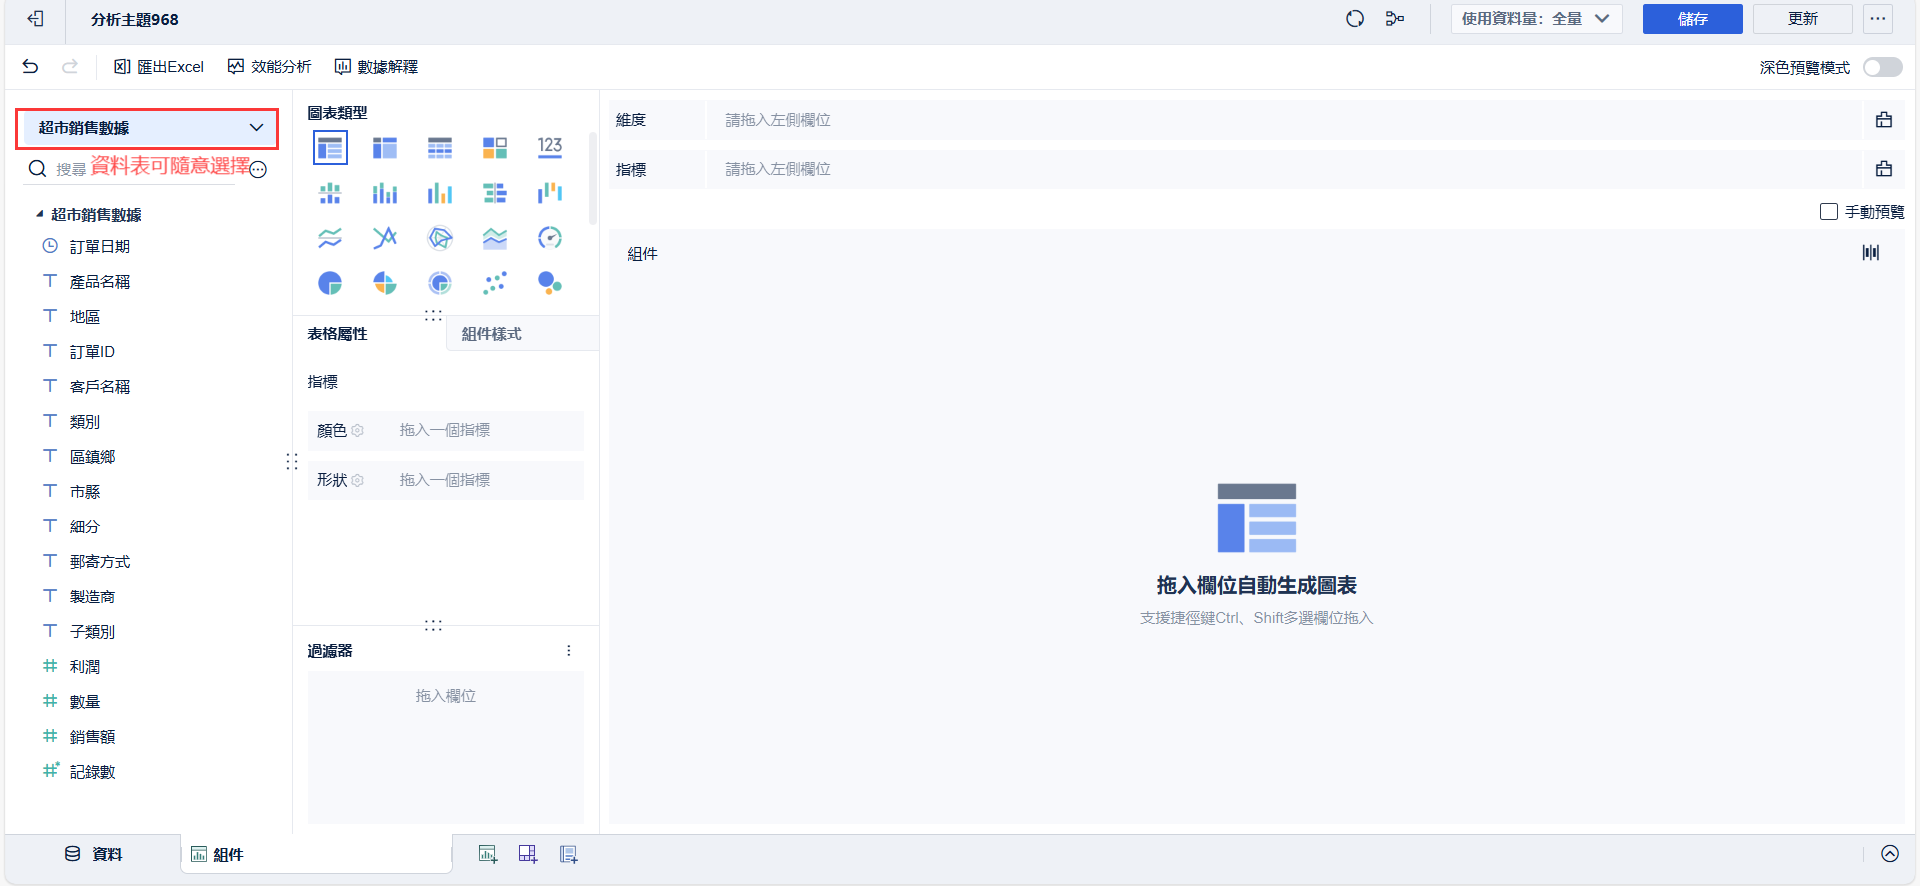
此案例透過儀表板元件手動輸入資料,不需要另外準備複雜資料集;在 FineBI 中建立元件時仍需選擇資料表,因此可先選擇一個資料集並建立分析主題與元件。
選擇「更多」中的「參數」,開啟建立參數視窗,將參數名稱設定為「月銷售額」,類型選擇「數值」,再按下「確定」。
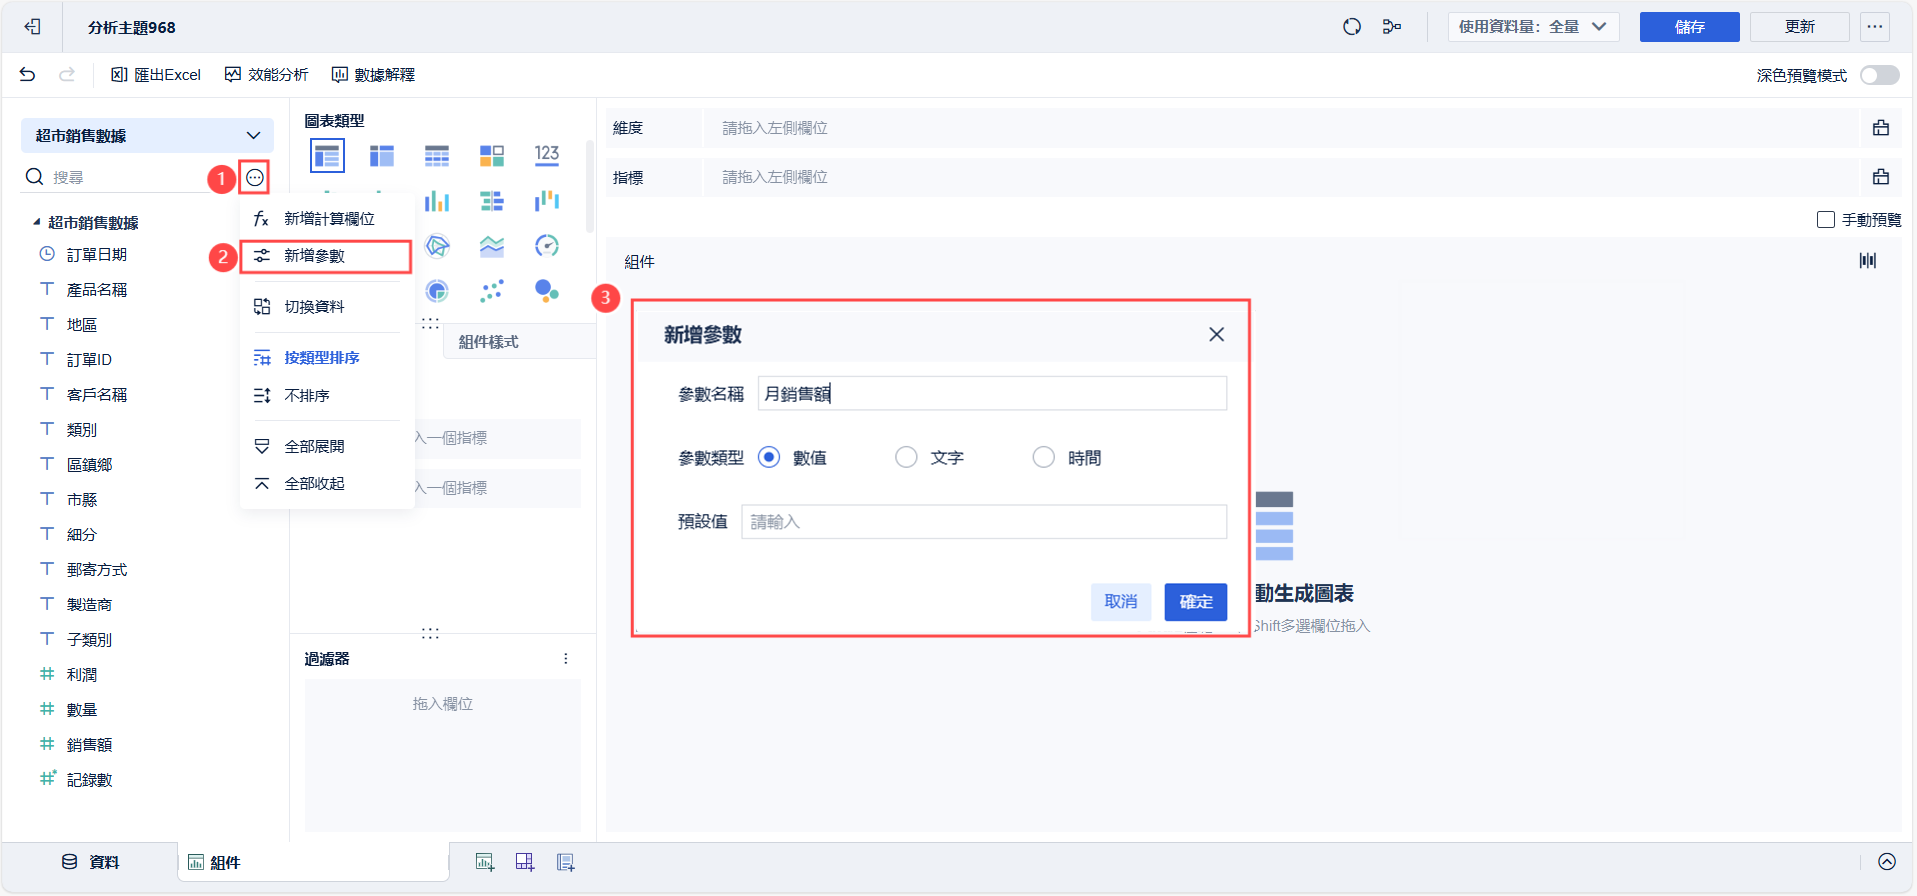
同理建立「員工數量」、「員工平均底薪」、「月房租租金」、「其他固定費用」、「銷售折扣」、「定價比例」、「平台扣點」和「員工提成」等參數。
2. 建立固定成本計算欄位
張銘的固定成本包括房租、人力成本和其他固定費用。建立計算欄位「固定成本」,並依照案例資料設定計算邏輯。
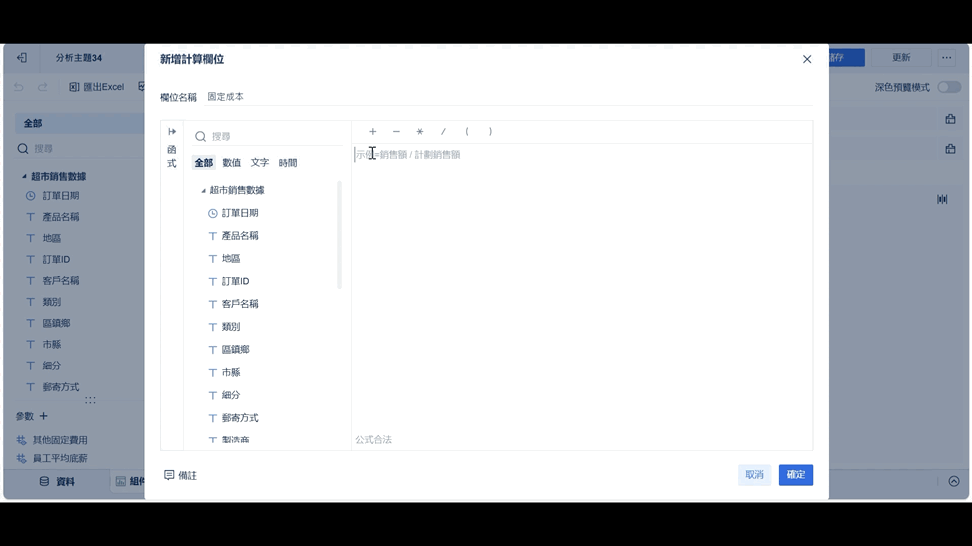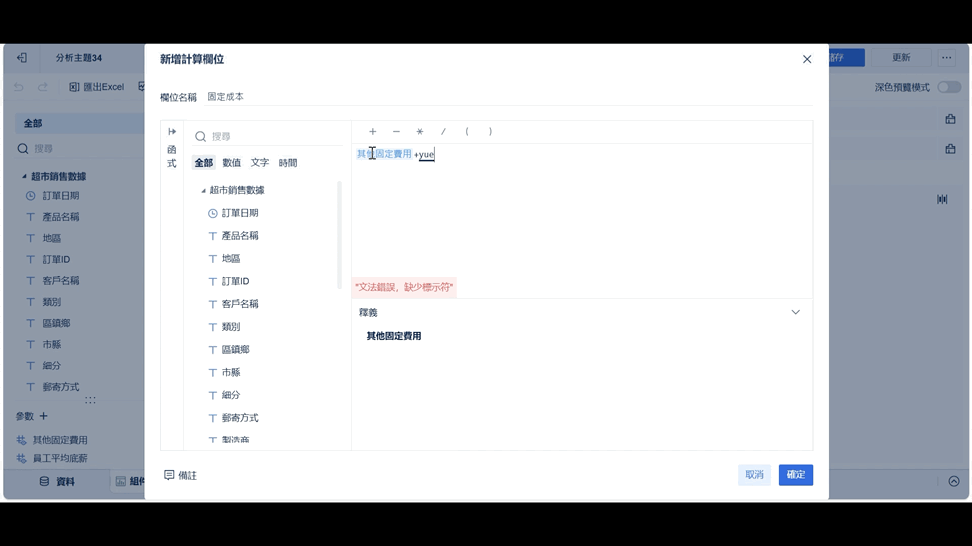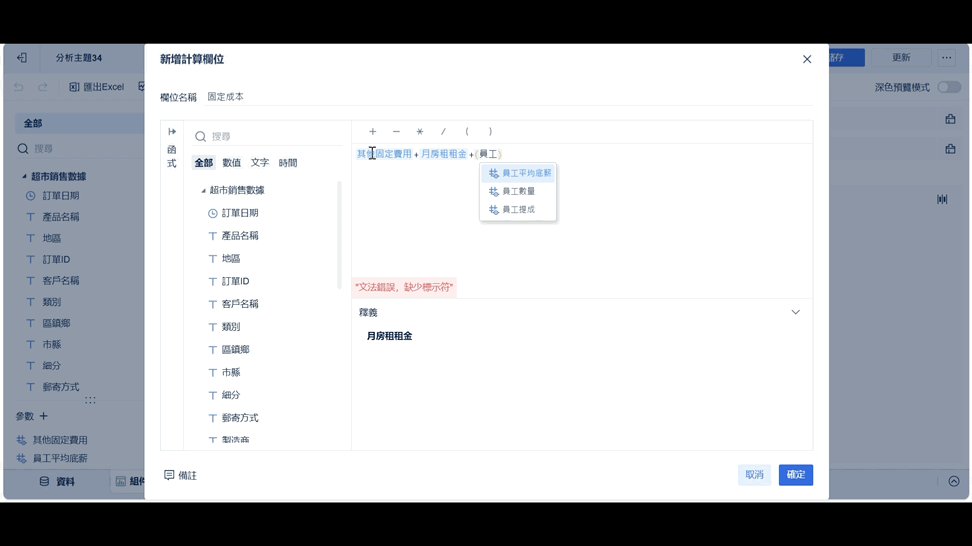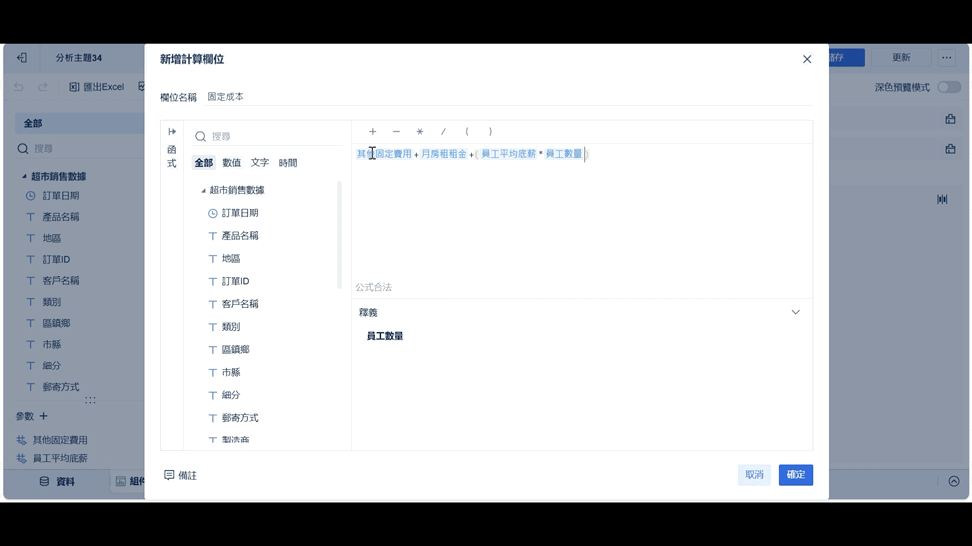
3. 建立變動成本計算欄位
張銘的變動成本包括進貨成本、平台扣點和員工提成。計算邏輯如下:
- 進貨成本:定價(吊牌價) = 銷售額 ÷ 銷售折扣;進貨成本 = 定價 × 定價比例。
- 平台扣點:平台依銷售額收取一定比例的平台手續費。
- 員工提成:依銷售額的一定比例計算員工提成。
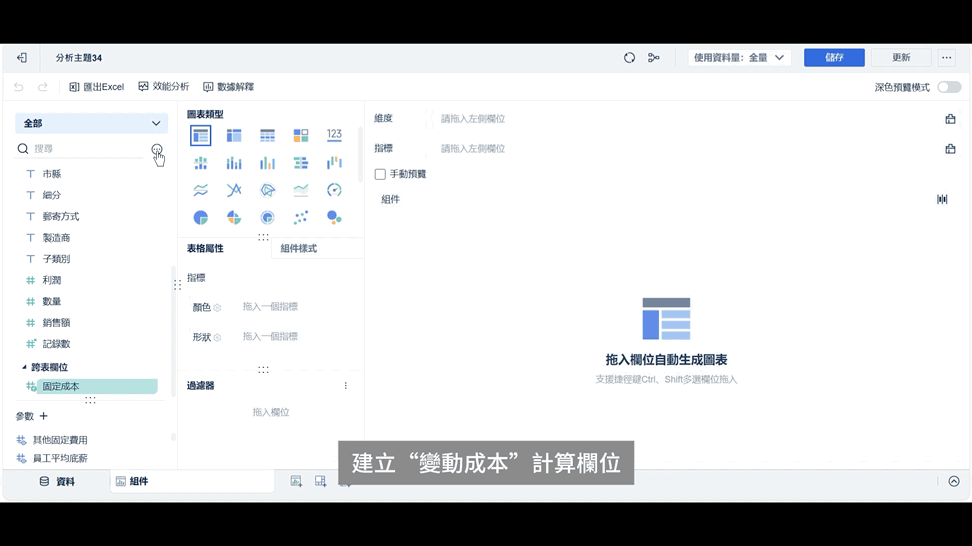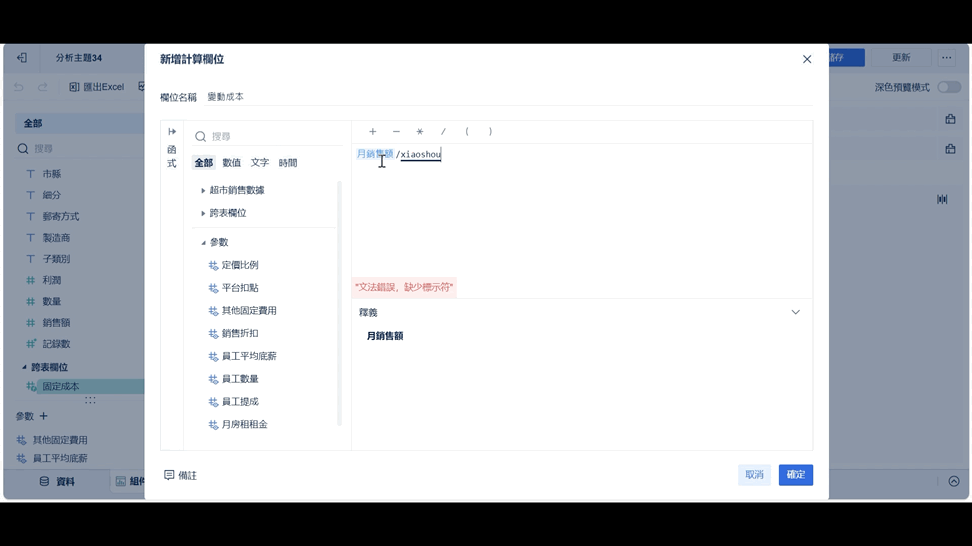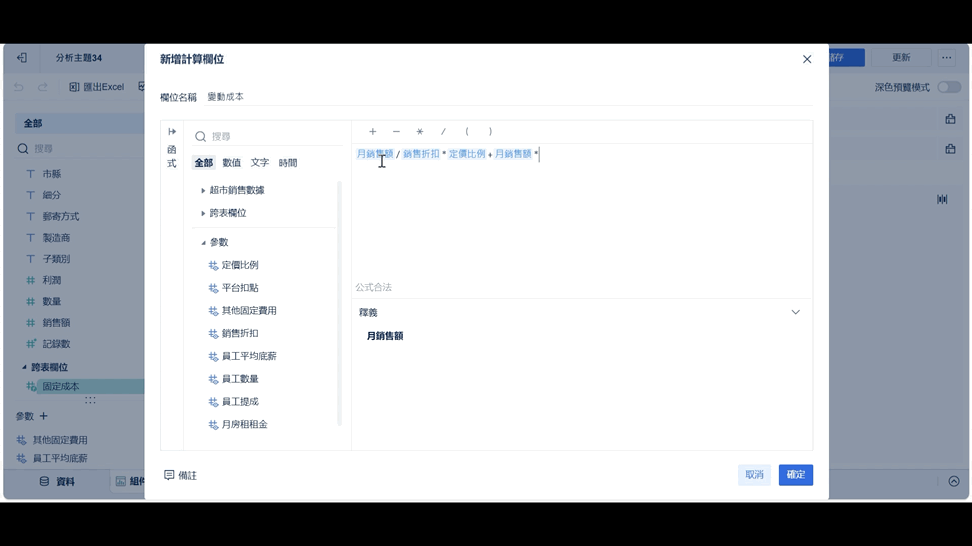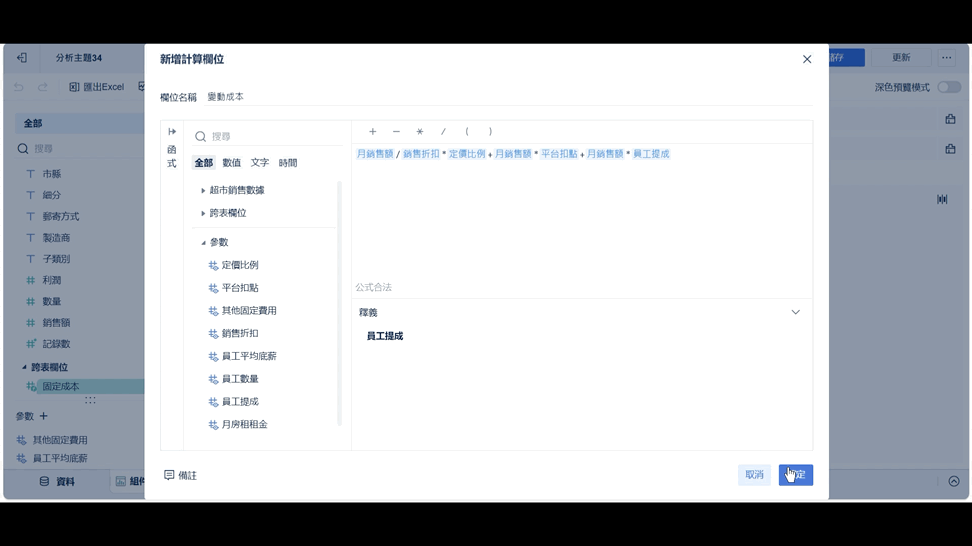
接著依照以下公式建立「總成本」、「月利潤」和「盈虧平衡銷售額」等計算欄位:
總成本 = 固定成本 + 變動成本
月利潤 = 月銷售額 − 總成本
盈虧平衡銷售額 = 固定成本 ÷ 邊際貢獻率
4. 製作指標卡
以「固定成本」為例,將元件重新命名為「固定成本」,選擇指標卡,將「固定成本」指標拖入文字欄。由於案例借助一個資料表,拖入後可能會將固定成本乘以資料表總行數,因此彙總方式要選擇「平均」。
如果拖入的指標值為空,KPI 指標卡可能不會生效;請先確認參數輸入和計算欄位設定。
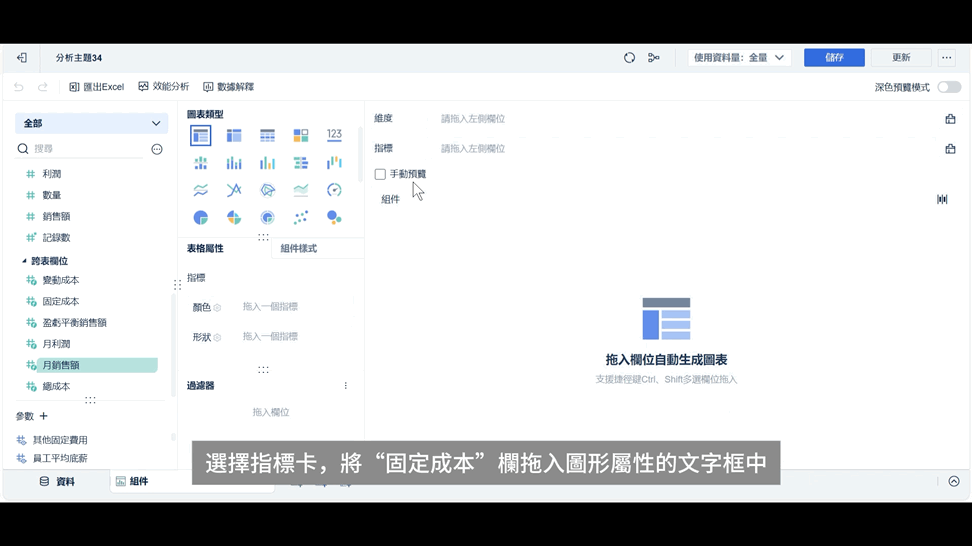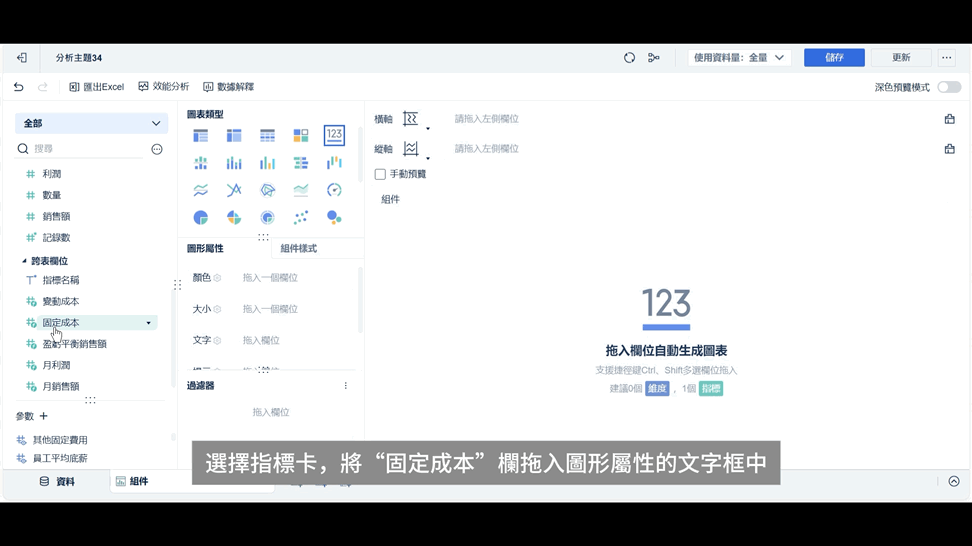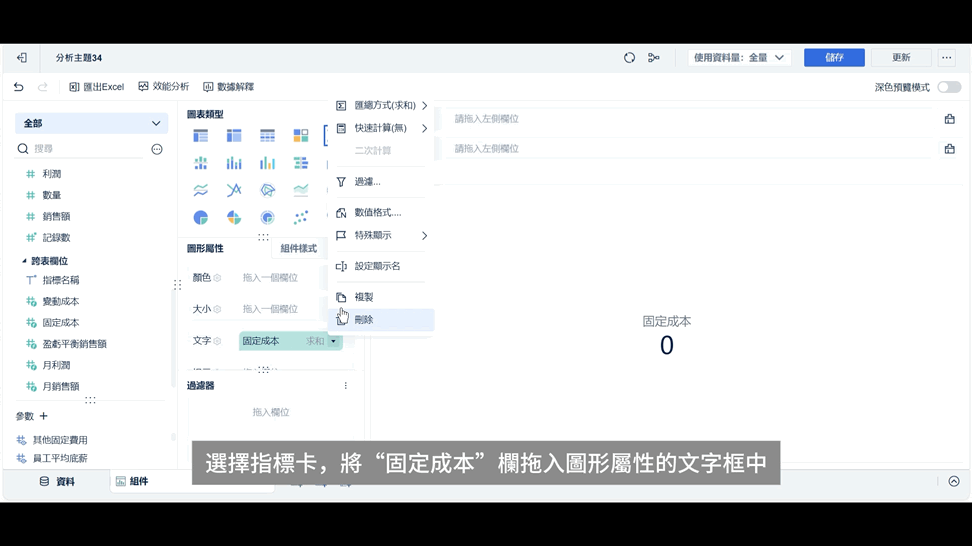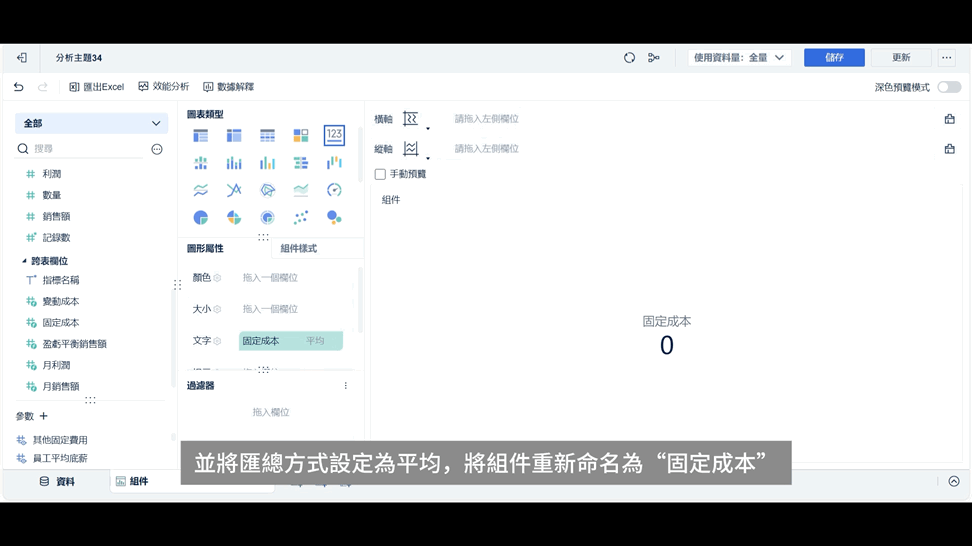
同理製作「變動成本」、「總成本」、「月利潤」、「月銷售額」和「盈虧平衡銷售額」等指標卡。
5. 製作儀表板與參數篩選
① 將元件拖入儀表板 將製作好的元件拖入儀表板。
② 設定「月銷售額」參數綁定 以「月銷售額」為例,拖入數值下拉篩選元件,選擇「自訂值清單」,勾選「綁定參數」,並綁定「月銷售額」參數。
③ 依序建立其餘篩選元件 依序建立「員工數量」、「員工平均底薪」、「月房租租金」、「其他固定費用」、「銷售折扣」、「定價比例」、「平台扣點」和「員工提成」等篩選元件。
④ 輸入數值並檢視結果 完成設定後,輸入不同數值,指標卡便會重新計算並顯示結果。
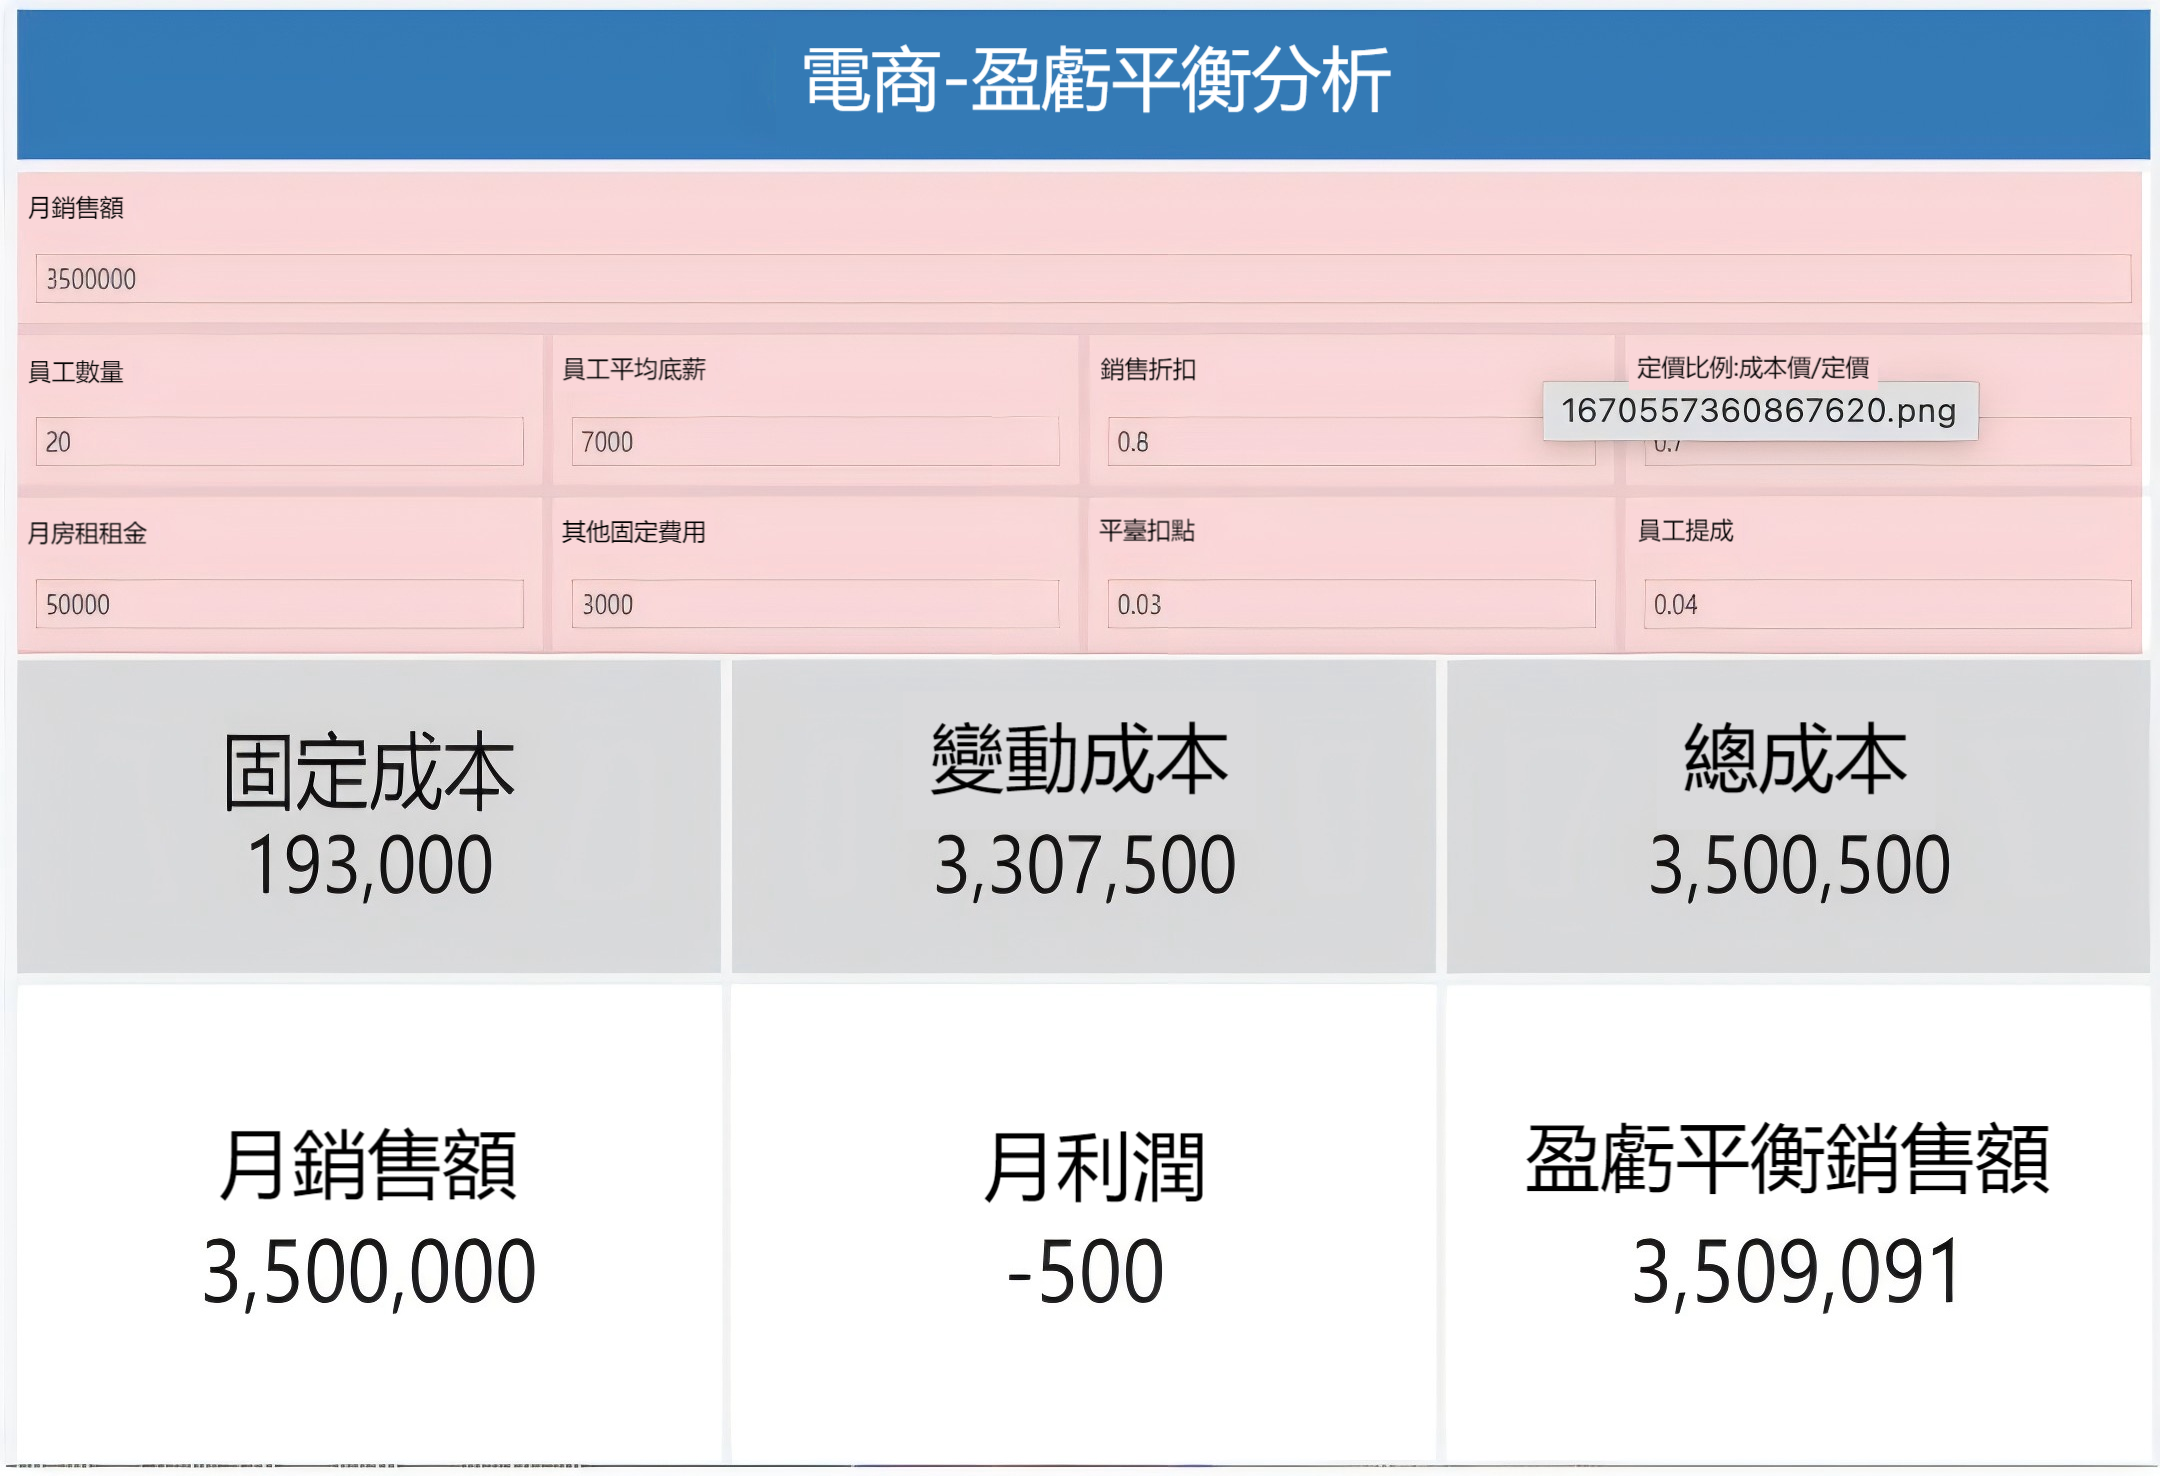
依照原案例的設定,去年店鋪盈利為負;若要達到盈虧平衡,月銷售額需要達到約 3,509,091 元。完整操作方式可參閱 FineBI 台灣幫助文件與教學影片。
六、如何根據利潤分析結果做決策?
1. 原因分析
- 固定成本較高:即使沒有銷售,每月仍需承擔約 193,000 元的員工薪資、租金和其他固定費用。
- 變動成本較高:每單位銷售可留下的邊際貢獻較低,使盈虧平衡銷售額上升。
- 固定成本高、邊際貢獻率低時,盈虧平衡銷售額自然會更高。
2. 改善方向
- 降低固定成本:例如檢視倉庫租金、人力配置和其他固定支出,但仍應評估服務品質與營運需求。
- 降低單位變動成本:透過供應商、進貨條件或定價策略調整,提高單位邊際貢獻。
- 找出折扣與利潤的平衡:折扣可能帶來更高銷量,但也可能降低每筆交易的邊際貢獻;應以不同情境計算總利潤,而不是只看營收。 透過以上步驟,企業可以清晰地瞭解自身的成本結構和盈利狀況,從而做出更加科學合理的經營決策。
FAQs
利潤分析涵蓋毛利、營業利益、稅前淨利、稅後淨利,以及產品、客戶或通路的獲利表現;成本利潤分析則聚焦於成本、售價、銷量與利潤之間的關係。前者用來判讀整體獲利結構,後者更適合模擬成本或銷量變動對利潤的影響。
成本利潤分析表通常應包含銷售收入、銷售量、單位售價、固定成本、單位變動成本、總變動成本、邊際貢獻、邊際貢獻率、損益兩平點與實際利潤。若要比較產品或通路,還應保留產品、客戶、通路及期間等分析維度。
成本數量利潤分析就是成本—銷量—利潤分析,英文為 Cost-Volume-Profit Analysis,簡稱 CVP。它透過固定成本、變動成本、售價及銷量之間的關係,分析損益兩平點、目標利潤銷量與不同營運情境。進行 CVP 分析時,應先確認成本分類及產品組合假設是否合理。
損益兩平銷售量=固定成本÷單位邊際貢獻,其中單位邊際貢獻=單位售價-單位變動成本。若以銷售額表示,則可用固定成本÷邊際貢獻率計算。達到損益兩平點只代表收入等於總成本,尚未產生目標利潤。
不一定。如果增加銷量需要大幅折價、提高佣金、增加加班或額外投入產能,新增收入可能無法抵銷增加的成本。判斷時應觀察單位邊際貢獻、產品組合與新增固定成本,而不能只比較營收或銷售量。